Реальная ставка по вкладу: где вкладчик теряет доход
Вклад закрылся, банк начислил проценты ровно как обещал — а привычная корзина в магазине за тот же год подорожала. Именно этот разрыв измеряет реальная ставка по вкладу: она показывает, что осталось от процентов после инфляции и налога, а не сколько их начислили.
Ошибка почти всегда одна: вкладчик сравнивает две цифры, которые сравнивать нельзя. Ниже — пять мест, где на расчёте теряется доход, и порядок действий, который позволяет честно сопоставить вклад с любой альтернативой.
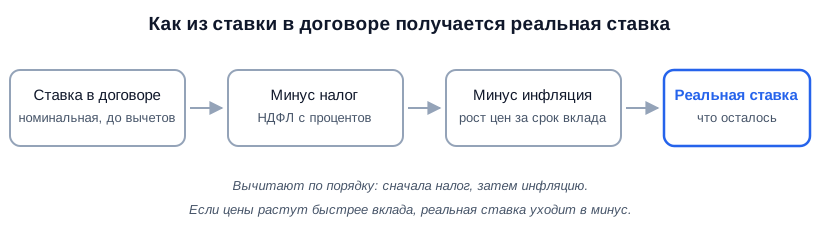
Реальная ставка — это остаток после налога и инфляции, а не цифра из договора.
Почему банк начислил проценты, а денег стало меньше
Потому что проценты и цены живут отдельно друг от друга. Банк обещает номинальную ставку — сколько рублей он добавит к вашим рублям. Инфляция меняет не количество рублей, а то, что на них можно купить.
Реальная ставка по вкладу — это доходность, очищенная от роста цен. Если цены за срок вклада выросли сильнее, чем банк начислил процентов, реальная ставка отрицательная: рублей стало больше, покупательной способности — меньше. Если ставка обгоняет инфляцию, вклад действительно сохранил деньги.
Для вкладчика это не теория, а критерий выбора: высокая ставка при быстром росте цен способна сохранить меньше, чем скромная ставка при медленном.
Ошибка 1. Сравнивать ставку вклада с ключевой, а не с инфляцией
Ключевая ставка — это стоимость денег для банков, а не мера обесценения ваших сбережений. Сравнение с ней объясняет, почему предложение выглядит именно так, но обе величины остаются номинальными и ничего не говорят о ценах.
На сентябрь 2026 года ключевая ставка — 14% (динамика ключевой ставки на сайте Банка России). Вклады идут ниже: средняя максимальная ставка десяти крупнейших банков по декадным данным регулятора держится около 12,9% — банк закладывает свою маржу, и это нормальная картина, а не обман.
Отсюда правило: ключевая ставка отвечает на вопрос «почему ставка по вкладу такая», а инфляция — на вопрос «стоит ли нести деньги на вклад». Первое подробно разобрано в материале как ключевая ставка влияет на вклады и облигации, а текущие предложения банков мы собираем на странице ставки по вкладам.
Путаницу подпитывает и реклама: ставку охотно показывают рядом с ключевой, потому что так предложение выглядит щедрее. Но ключевая ставка — инструмент денежной политики, она отвечает за стоимость кредита в экономике, а не за то, сколько будет стоить ваша продуктовая корзина через год.
Ошибка 2. Вычитать инфляцию из ставки «в лоб»
Простое вычитание — приблизительная формула, и на больших числах она приукрашивает результат. Точный расчёт делит, а не вычитает: реальная ставка = (1 + ставка) / (1 + инфляция) − 1.
Пока обе величины невелики, разница между способами почти незаметна. Чем выше ставка и инфляция, тем сильнее вычитание занижает потери — а считать приходится именно в периоды высоких ставок.
Тот же принцип объясняет, почему нельзя складывать проценты за несколько лет подряд: деньги растут с накоплением, а не линейно. Наглядно это показывает калькулятор сложного процента.
- 1взять ставку из договора, с капитализацией, если она есть
- 2вычесть налог с процентов — получится доход на руки
- 3заложить ожидаемую инфляцию за тот же срок
- 4разделить, а не вычесть — это и есть реальная ставка
Порядок действий важен: налог считается раньше инфляции.
Ошибка 3. Забыть про налог с процентов
Налог уменьшает доход до того, как в расчёт войдёт инфляция, и про него забывают чаще всего. Проценты по вкладам облагаются НДФЛ по правилам статьи 214.2 Налогового кодекса на портале правовой информации: под налог попадает не весь доход, а только сумма сверх необлагаемого минимума.
Сам минимум считают как 1 млн рублей, умноженный на наибольшее значение ключевой ставки на первое число месяца в течение года. Чем выше была ставка, тем больше процентов остаётся без налога. Сведения банк передаёт в налоговую сам, вкладчик платит по уведомлению.
Детали — в разборе налог на вклады: с какой суммы платят. Для реальной ставки достаточно помнить одно: в формулу идёт доход после налога, иначе итог будет завышен.
Важная деталь для тех, кто дробит суммы: проценты по всем вкладам и счетам во всех банках за год складываются, необлагаемый минимум один на человека. Разложить деньги по разным банкам ради налога не выйдет — это работает только для страхового лимита.
Ошибка 4. Путать реальную ставку с эффективной
Эффективная и реальная ставки отвечают на разные вопросы. Эффективная показывает, сколько принесёт вклад с учётом капитализации процентов внутри срока, и остаётся номинальной величиной. Реальная показывает, что от этого дохода уцелеет после роста цен.
| Ставка | Что показывает | Где взять |
|---|---|---|
| Номинальная | сколько банк начислит по договору | договор вклада |
| Эффективная | сколько выйдет с капитализацией | расчёт банка или калькулятор |
| Реальная | что останется после налога и инфляции | считает сам вкладчик |
Три ставки по одному вкладу — и только последняя отвечает на вопрос «сохранил ли я деньги».
Порядок такой: сначала эффективная, потом налог, и только затем инфляция. Как сравнивать предложения банков между собой, разобрано отдельно — эффективная ставка по вкладу. Посчитать конкретную сумму на руки удобно в калькуляторе вклада.
Ошибка 5. Считать по прошлой инфляции
Прошлая инфляция известна, будущая — нет, а вклад открывают на будущее. Индекс потребительских цен публикуется постфактум, и подставлять вчерашнее значение в расчёт на год вперёд — всё равно что одеваться по вчерашней погоде.
Рабочий приём — считать диапазоном. Посчитайте реальную ставку при двух допущениях: цены растут как сейчас и цены ускоряются. Если вклад остаётся в плюсе в обоих сценариях, решение устойчиво. Если только в первом — вы фактически ставите на замедление инфляции.
Помогает и личный ориентир: официальный индекс усредняет корзину всей страны, а ваша корзина может дорожать иначе. Механизм обесценения разобран в материале что такое инфляция, а прикинуть её эффект за несколько лет поможет калькулятор инфляции.
Как рассчитать реальную ставку по вкладу
Нужны три величины: ставка с учётом капитализации, налог и ожидаемая инфляция за срок вклада. Дальше — пять шагов.
- Возьмите эффективную ставку — с капитализацией, если она предусмотрена договором.
- Вычтите налог с процентов, если доход превышает необлагаемый минимум.
- Определите ожидаемую инфляцию за тот же срок, лучше двумя значениями — базовым и повышенным.
- Разделите: (1 + доход после налога) поделить на (1 + инфляция) и вычесть единицу.
- Сравните результат с нулём: плюс — деньги сохранены, минус — покупательная способность снизилась.
Одна тонкость про срок: и ставка, и инфляция должны быть взяты за один и тот же период. Реальная ставка по трёхмесячному вкладу считается от трёхмесячного роста цен, а не от годового — иначе короткий вклад выглядит провальным просто из-за несовпадения периодов.
Считать в уме необязательно: сумму на руки покажет калькулятор, а сопоставить срок и условия разных предложений проще на странице вкладов.
Чем реальная ставка отличается от номинальной
Номинальная ставка измеряется в рублях, реальная — в покупательной способности. Номинальная известна заранее и записана в договоре; реальная становится точной только постфактум, когда посчитана инфляция за период.
Практическое следствие простое: номинальные ставки сравнивают между банками, а по реальной принимают решение — держать деньги на вкладе или выбрать другой инструмент.
Что значит отрицательная реальная ставка
Это ситуация, когда цены растут быстрее, чем начисляются проценты. Вклад при этом исправно платит, но купить на итоговую сумму можно меньше, чем в день открытия.
Такое случается, когда инфляция разгоняется быстрее, чем банки поднимают ставки. Разумная реакция — не паника, а разделение денег по задачам: резерв остаётся на вкладе или накопительном счёте, а деньги на долгий срок ищут инструменты с другой механикой. Даты купонов и погашений по выпускам удобно сверять в календаре облигаций.
Полезно помнить и обратное: положительная реальная ставка сама по себе не делает вклад лучшим решением. Если деньги нужны через месяц, короткий вклад с небольшим плюсом надёжнее длинного с большим — досрочное расторжение почти всегда обнуляет проценты.
От чего зависят ставки по вкладам
Главный фактор — ключевая ставка и ожидания рынка по ней, остальное добавляют сами банки.
- Ключевая ставка и то, куда её ждут дальше: под ожидания снижения банки укорачивают щедрые предложения.
- Срок: короткие и длинные вклады редко стоят одинаково.
- Потребность банка в деньгах — отсюда акции и надбавки для новых клиентов.
- Условия договора: пополнение, частичное снятие и капитализация обычно стоят части ставки.
- Формат денег: «новые» средства часто оценивают выше, чем переложенные внутри того же банка.
Поэтому самая заметная цифра в рекламе почти всегда обвешана условиями. Что именно проверять, кроме процента, разобрано в материале как выбрать вклад.
Как проверить себя перед открытием вклада
Короткий чек-лист, который отделяет реальный доход от рекламного.
- Ставка в договоре — номинальная или уже с капитализацией?
- Попадает ли доход под налог и сколько останется на руки?
- Какая инфляция заложена в расчёт и откуда взято значение?
- Считали делением или вычитанием «в лоб»?
- Что произойдёт с реальной ставкой, если цены ускорятся?
- Входит ли банк в систему страхования вкладов?
Частые вопросы
Коротко о том, что спрашивают чаще всего.
Какая реальная ставка по вкладу считается нормальной
Нормальной считают любую устойчиво положительную: вклад выполнил задачу, если после налога и инфляции остался плюс. Гнаться за рекордной реальной ставкой на вкладе бессмысленно — этот инструмент создан сохранять, а не приумножать.
Исторически реальная ставка по вкладам в России колебалась вокруг нуля и в отдельные периоды уходила в минус, поэтому устойчивый плюс — уже хороший результат, а не минимальная планка.
Нужно ли учитывать налог при расчёте реальной ставки
Да, если суммарный процентный доход за год превышает необлагаемый минимум. Пока доход ниже порога, налог в расчёт не входит, и реальная ставка считается прямо от эффективной.
Где взять инфляцию для расчёта
Ориентируются на индекс потребительских цен, который считает Росстат, и на цель Банка России по инфляции. Первый показывает, что уже произошло, вторая — на что рассчитывает регулятор; для вклада на год разумно держать в голове оба значения.
Что выбрать при высокой инфляции: вклад или облигации
Однозначного ответа нет: вклад даёт фиксированную ставку и страховку, облигации — выбор срока и типа купона. Сравнение по срокам разобрано в материале облигации или вклад; отдельный класс бумаг с защитой от роста цен разобран в обзоре ОФЗ-ИН.
Что делать дальше
Реальная ставка — это дисциплина расчёта, а не отдельный продукт. Три действия, которые занимают меньше получаса.
- Пересчитайте действующий вклад: эффективная ставка, минус налог, минус ожидаемая инфляция.
- Проверьте сценарий с ускорением цен — останется ли результат положительным.
- Сравните итог с альтернативами по сроку, а не по рекламной цифре.
Актуальные предложения банков и сроки собраны на странице ставки по вкладам, а посчитать сумму под свои условия можно в калькуляторе вклада.
Материал носит информационный характер, не является инвестиционной рекомендацией и не содержит прогнозов ставок или инфляции. Решение о вкладе вы принимаете сами.
Упоминания в статье
Автор: Редакция Long/Short