Эффективная ставка по вкладу: как сравнить предложения
Два вклада на один и тот же срок: у первого в рекламе ставка выше, у второго ниже, а в конце срока денег оказывается больше на втором. Разницу объясняет эффективная ставка по вкладу — число, которое банк почти никогда не выносит в баннер, но именно оно показывает, сколько вы заработаете на самом деле.
Эта статья — про сравнение предложений, а не про формулу ради формулы. Ниже разберём, из чего складывается эффективная ставка, какие пять параметров решают исход сравнения и в каком месте банковская витрина обычно вводит вкладчика в заблуждение.
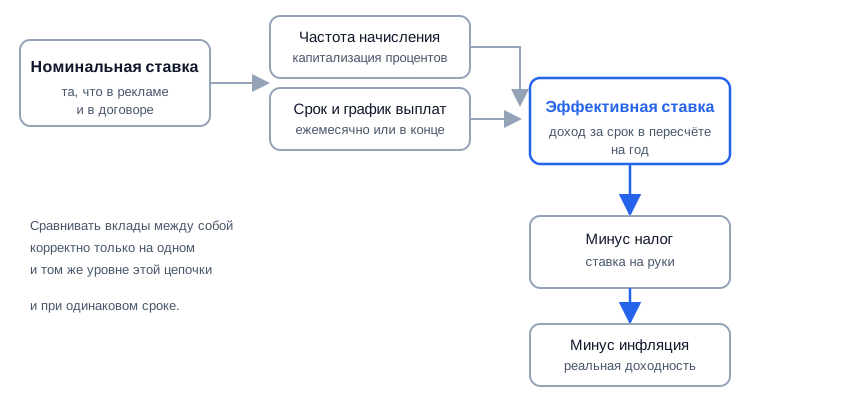
Как номинальная ставка превращается в эффективную, а затем — в реальную доходность.
Что показывает эффективная ставка по вкладу
Эффективная ставка показывает весь доход за срок вклада, пересчитанный на год. В отличие от номинальной, она учитывает, что начисленные проценты могут сами начать приносить проценты — и поэтому итог получается выше заявленного в договоре.
Логика простая. Банк обещает начислять определённый процент годовых. Но если проценты падают не на карту, а на тот же вклад, то со следующего месяца процент начисляется уже на большую сумму. Чем чаще это происходит, тем сильнее расходятся номинальная и эффективная ставки.
Важно понимать, что эффективная ставка — это расчётная величина, а не обещание банка. Договор фиксирует номинальную ставку и порядок начисления; эффективная лишь переводит их в форму, удобную для сравнения.
Чем эффективная ставка отличается от номинальной
Номинальная ставка — это то, что написано в договоре, эффективная — то, что получается по факту с учётом капитализации. Первая нужна банку для расчёта начислений, вторая — вкладчику для сравнения разных предложений между собой.
- Номинальная ставка одинакова для всего срока и не зависит от того, как часто начисляются проценты.
- Эффективная ставка растёт вместе с частотой начисления: ежедневная даёт больше, чем ежегодная.
- Если проценты выплачиваются на отдельный счёт и не остаются на вкладе, эффективная ставка равна номинальной.
- Эффективная ставка не учитывает налог и инфляцию — это отдельные слои, которые считают уже после неё.
Отсюда первое практическое правило: сравнивать вклады по номинальной ставке бессмысленно, если у них разная схема начисления процентов. Это сравнение разных величин.
Как рассчитать эффективную ставку по вкладу
Чтобы рассчитать эффективную ставку, нужно взять итоговую сумму на конец срока, вычесть из неё первоначальный взнос и пересчитать полученный доход на год и на сумму вклада. Формулу можно не выводить вручную — достаточно знать, какие данные в неё входят.
- сумма вклада и валюта;
- номинальная ставка из договора;
- срок в днях или месяцах;
- периодичность начисления процентов — день, месяц, квартал, год;
- остаются ли проценты на вкладе или выплачиваются отдельно;
- разрешены ли пополнения и частичные снятия.
Считать это в уме неудобно, а ошибиться на арифметике легко. Быстрее подставить параметры в калькулятор вклада с капитализацией и сравнить итоговые суммы по двум предложениям: именно разница в итоговой сумме, а не в ставке из рекламы, и есть ответ на вопрос, какой вклад выгоднее.
Правило сравнения: одинаковая сумма, одинаковый срок, одинаковая дата открытия. Меняем только условия банка — и смотрим на итог, а не на заголовок предложения.
Пять параметров, которые решают исход сравнения
Разница между двумя вкладами почти никогда не сводится к одной ставке. Вот параметры, которые на дистанции меняют результат сильнее всего.
- Частота капитализации — как часто начисленные проценты присоединяются к телу вклада.
- Срок — от него зависит, успеет ли капитализация дать заметный эффект.
- Схема выплаты — проценты остаются на вкладе или уходят на карту каждый месяц.
- Условия получения максимальной ставки — надбавки за новые деньги, подписку, зарплатный проект.
- Гибкость — возможность пополнять и снимать без потери процентов.
Дальше разберём каждый параметр отдельно: где он даёт выигрыш, а где превращается в ловушку.
Капитализация: почему частота начисления важнее пары десятых ставки
Капитализация — это присоединение начисленных процентов к сумме вклада, после которого проценты начинают начисляться и на них тоже. Чем чаще банк это делает, тем выше эффективная ставка при той же номинальной.
На коротком сроке эффект скромный: за три месяца ежемесячная капитализация добавляет к доходу совсем немного. Но на длинном вкладе, который продлевается несколько раз подряд, разрыв становится заметным — это тот же механизм, что работает в калькуляторе сложного процента, только на банковском депозите.
Подводный камень в том, что капитализация часто идёт в связке с запретом на снятие: деньги должны пролежать весь срок. Механику начисления и типичные потери мы подробно разбирали в материале капитализация процентов по вкладу — здесь она нужна нам как один из входов в расчёт.
Срок вклада: годовая ставка и доход за срок — не одно и то же
Ставка всегда указывается в процентах годовых, даже если вклад открывается на три месяца. Это значит, что за квартал вы получите примерно четверть заявленного процента, а не весь процент целиком.
Отсюда типичная ошибка: человек сравнивает трёхмесячный вклад под высокую ставку и годовой под более скромную и считает первый выгоднее. Но короткий вклад придётся переоткрывать, и условия к тому моменту будут уже другими — их никто не гарантирует заранее.
Если срок сбережений длинный, а ставки хочется зафиксировать не целиком, помогает разбивка суммы на части с разными датами окончания. Этот приём мы разбирали в статье про лестницу вкладов: она же решает проблему досрочного доступа к деньгам.
Выплата процентов: на карту каждый месяц или всё в конце
Если проценты выплачиваются на отдельный счёт, капитализации нет и эффективная ставка совпадает с номинальной. Если остаются на вкладе — эффективная ставка выше, но деньгами вы весь срок не пользуетесь.
Это выбор не между «выгодно» и «невыгодно», а между доходом и доступом к деньгам. Вкладчику, который живёт на проценты, ежемесячная выплата важнее лишних десятых долей процента. Тому, кто копит на горизонте нескольких лет, выгоднее оставлять проценты на вкладе.
| Параметр | Проценты остаются на вкладе | Выплата на карту ежемесячно |
|---|---|---|
| Эффективная ставка | Выше номинальной | Равна номинальной |
| Доступ к деньгам | Только в конце срока | Каждый месяц |
| Кому подходит | Копит на цель | Живёт на процентный доход |
| Риск потерь | Досрочное снятие обнуляет проценты | Ниже, доход уже получен |
Сравнение схем выплаты процентов по вкладу.
Надбавки и «ставка до»: кому достаётся максимум
Цифра в рекламе — это почти всегда максимально возможная ставка со всеми надбавками сразу, а не базовая. До неё нужно дотянуться условиями, и выполнить их одновременно удаётся не каждому.
- надбавка за «новые деньги» — суммы, которых не было в банке в предыдущие месяцы;
- надбавка за подписку или премиальный пакет обслуживания;
- надбавка за оформление онлайн или за зарплатный проект;
- повышенная ставка только на первые месяцы срока с понижением дальше;
- минимальная сумма, ниже которой действует базовая ставка.
Перед сравнением честно отметьте, какие надбавки вам реально доступны, и считайте эффективную ставку уже от своей ставки, а не от витринной. Как читать остальные условия договора, разобрано в материале как выбрать вклад: на что смотреть, кроме ставки.
Налог на проценты: какая ставка остаётся после него
Налог считается не со всей суммы процентов, а с той части дохода по вкладам за год, которая превышает необлагаемый минимум. Сам минимум привязан к ключевой ставке, поэтому в разные годы он разный.
Ориентир по уровню ставок на рынке даёт мониторинг максимальных процентных ставок на сайте Банка России: регулятор регулярно публикует среднюю максимальную ставку по вкладам в десяти банках с наибольшим объёмом депозитов физических лиц. Порядок налогообложения процентов установлен Налоговым кодексом, а считает налог ФНС — банк лишь передаёт данные о выплаченных процентах.
Для сравнения вкладов это важно в одном месте: если доход подходит к границе необлагаемого минимума, часть прибавки от более высокой ставки уйдёт в налог. Подробности с примерами — в разборе налог на вклады: с какой суммы платят.
Инфляция: зачем считать реальную доходность вклада
Реальная доходность — это эффективная ставка за вычетом инфляции, и именно она показывает, выросла ли покупательная способность денег. Вклад может приносить процент и при этом не защищать сбережения, если цены растут быстрее.
Считать реальную доходность нужно не для того, чтобы отказаться от вклада, а чтобы понимать его роль в сбережениях: это инструмент сохранения и ликвидности, а не роста капитала. Прикинуть, как обесценивается сумма за несколько лет, можно в калькуляторе инфляции.
Если задача — зафиксировать доходность на длинном горизонте, вклад стоит сравнивать не только с другим вкладом, но и с облигациями: механику такого выбора мы разбирали в статье облигации или вклад: как выбрать под свой срок.
Как сравнить два вклада по шагам
Сравнение занимает несколько минут, если идти по порядку и не перепрыгивать через шаги.
- 1Зафиксируйте сумму и срок — они должны быть одинаковыми для обоих вкладов
- 2Определите свою реальную ставку с учётом доступных надбавок
- 3Уточните периодичность начисления и куда уходят проценты
- 4Посчитайте итоговую сумму на конец срока по каждому варианту
- 5Вычтите возможный налог и сравните, что остаётся на руках
Порядок сравнения двух вкладов по эффективной ставке.
Актуальные условия банков и то, как они меняются вслед за ключевой ставкой, мы собираем на странице ставки по вкладам и условия — удобно начинать сравнение оттуда, а не с рекламных баннеров.
Кому какой вклад подходит
Универсально выгодного вклада не существует: выбор зависит от того, зачем вам деньги и когда они понадобятся.
- Копите на крупную цель через два-три года — берите вклад с капитализацией и без права снятия: эффективная ставка будет максимальной.
- Нужен регулярный доход — выбирайте ежемесячную выплату процентов на карту и не гонитесь за капитализацией.
- Деньги могут понадобиться внезапно — важнее не ставка, а возможность снять часть суммы без потери процентов.
- Сумма большая — проверьте лимит страхового возмещения и при необходимости распределите деньги по разным банкам.
Про лимит и механику возмещения — в материале система страхования вкладов: что покрывает.
Где чаще всего ошибаются при сравнении вкладов
Ошибки повторяются из года в год и стоят вкладчику вполне конкретных денег.
Плюсы
- Сравнивать итоговые суммы на конец срока при одинаковом взносе
- Считать ставку от своих условий, а не от рекламной строки
- Учитывать налог и возможность досрочного снятия заранее
Минусы
- Выбирать вклад по крупной цифре на баннере
- Складывать проценты за три месяца как за год
- Забывать, что при снятии раньше срока проценты обычно пересчитываются по ставке до востребования
Отдельная частая ошибка — сравнивать вклад с накопительным счётом напрямую. У счёта ставка может меняться в любой момент, поэтому его эффективная ставка считается только постфактум: обещание на сайте ничего не гарантирует на весь срок.
Что важнее эффективной ставки
Надёжность банка и доступность денег важнее лишних десятых долей процента. Разница в ставке между крупными банками редко превышает величину, которая заметно меняет итог на дистанции в год, а вот условия снятия и лимиты страхования влияют на всё.
Второй по значимости фактор — дисциплина. Вклад с капитализацией даёт преимущество только тогда, когда деньги действительно лежат весь срок. Если есть шанс, что придётся снимать досрочно, выгоднее вариант с более скромной ставкой, но без потери накопленных процентов.
Частые вопросы
Короткие ответы на то, что спрашивают чаще всего по теме эффективной ставки.
Эффективная ставка всегда выше номинальной?
Нет, только при капитализации процентов. Если проценты выплачиваются на отдельный счёт или карту, эффективная ставка равна номинальной, а при досрочном снятии может оказаться и ниже — из-за перерасчёта по ставке до востребования.
Учитывается ли налог в эффективной ставке?
Нет, налог в неё не входит. Эффективная ставка описывает начисления банка, а налог с процентов считается отдельно по итогам года и уменьшает уже полученный доход.
Где посмотреть эффективную ставку по вкладу
В договоре её обычно нет — есть номинальная ставка и порядок начисления процентов. Эффективную считают сами: по итоговой сумме на конец срока или через калькулятор вклада, подставив условия конкретного предложения.
Что выгоднее: ежемесячная капитализация или ежемесячная выплата
По сумме дохода выгоднее капитализация, по доступности денег — выплата. Разница в итоге тем заметнее, чем длиннее срок и чем выше ставка, поэтому на коротких вкладах выбирать стоит по удобству, а не по расчёту.
Влияет ли пополнение вклада на эффективную ставку
Да, влияет: каждое пополнение увеличивает базу начисления процентов, но работает только оставшуюся часть срока. Поэтому деньги, внесённые в последний месяц, почти не меняют итог, а внесённые в начале — меняют заметно.
Что делать дальше
Соберите два-три реальных предложения и прогоните их через один и тот же расчёт: одинаковая сумма, одинаковый срок, ваши личные условия по надбавкам.
- Посмотрите текущие условия на странице вкладов и отберите варианты под свой срок.
- Посчитайте итоговую сумму по каждому в калькуляторе вклада.
- Вычтите возможный налог и сравните, что остаётся на руках.
- Проверьте, укладывается ли сумма в лимит страхового возмещения.
- Убедитесь, что вариант с капитализацией вам подходит по ликвидности.
Начать удобнее всего с нашей страницы вклады: ставки, налог и условия, а расчёт довести в калькуляторе вклада. Если после сравнения окажется, что срок сбережений длиннее года, имеет смысл посмотреть и на облигации — их доходность фиксируется на весь срок до погашения, а выпуски и даты выплат собраны в календаре облигаций.
Материал носит информационный характер, не является инвестиционной рекомендацией и не содержит прогнозов. Условия вкладов, ставки и правила налогообложения меняются — перед открытием вклада сверяйтесь с договором банка и актуальными данными.
Упоминания в статье
Автор: Редакция Long/Short