Правило 72 в инвестициях: как считать и где оно врёт
Знакомая сцена: человек открывает вклад, вспоминает правило 72, делит его на ставку и получает круглое число лет — через столько, по его прикидке, денег станет вдвое больше. Срок проходит, он смотрит на счёт и не понимает, куда делась половина ожидаемого прироста.
Арифметика при этом не подвела. Подвело то, какое число в неё подставили. Правило 72 считает удвоение по той ставке, которую вы ему дали, — а читатель почти всегда даёт ему ставку из рекламы: до налога, до инфляции и без оглядки на то, зафиксирована она вообще или нет. Ниже — пять мест, где прикидка рассыпается, и короткий чек-лист, чтобы поймать себя до того, как вы построите на ней план.
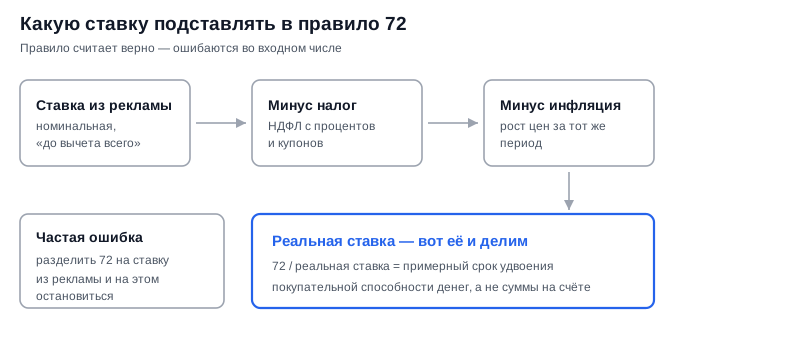
Правило 72 применяют к рекламной ставке, а работать оно должно с реальной
Как работает правило 72
Правило 72 — это способ прикинуть в уме срок удвоения: разделите 72 на годовую ставку в процентах, и получите примерное число лет, за которое сумма вырастет вдвое. Обратный ход тоже работает: разделите 72 на желаемый срок — узнаете, какая ставка для этого нужна.
Под прикидкой лежит сложный процент — начисление, при котором проценты сами начинают приносить проценты. Именно из-за него рост идёт не по прямой, а с ускорением, и потому срок удвоения нельзя получить простым делением ста на ставку. Точная формула требует логарифма, а 72 — удобное число, которое делится на 2, 3, 4, 6, 8, 9 и 12, поэтому в уме оно раскладывается почти на любую ставку.
Если механизм самого начисления пока звучит смутно, разберитесь с ним отдельно: у нас есть подробный разбор как работает сложный процент и как его посчитать, а посчитать конкретный срок точно, без округлений, поможет калькулятор сложного процента.
Ошибка 1. Делить 72 на ставку из рекламы
Самая дорогая ошибка — подставить номинальную ставку, ту, что написана крупным шрифтом. Она отвечает на вопрос «на сколько вырастет число на счёте», а человек обычно спрашивает другое: «когда я смогу купить вдвое больше». Это разные вопросы, и ответ на второй даёт только реальная ставка — номинальная за вычетом инфляции.
Разрыв тут не косметический. Если цены растут почти так же быстро, как капитал, реальная ставка близка к нулю, и срок удвоения покупательной способности уходит в бесконечность — хотя правило 72, применённое к номинальной ставке, бодро покажет вам скромное число лет. Опираться при этом стоит на измеренный рост цен, а не на ощущения: Росстат публикует официальную статистику потребительских цен.
Что с этим делать: прикиньте реальную ставку, и уже её несите в правило 72. Помогут калькулятор инфляции и разбор как инфляция незаметно съедает деньги.
Ошибка 2. Считать по ставке, которая не зафиксирована
Правило 72 молча предполагает, что ставка будет одна и та же все эти годы. В жизни так бывает редко. Ставка по накопительному счёту меняется решением банка, купон флоатера привязан к плавающему индикатору, а доходность коротких инструментов идёт следом за денежно-кредитной политикой: уровень ключевой ставки устанавливает Банк России и публикует действующее значение ключевой ставки.
Отсюда практический вывод: чем длиннее горизонт, тем меньше смысла в прикидке по сегодняшней ставке. Для вклада на несколько месяцев правило даёт осмысленный ориентир, для «удвоения за десять лет на накопительном счёте» — почти ничего. Сравнить, какие ставки банки дают прямо сейчас, можно в нашем разделе ставки по вкладам, а про разницу между обещанной и фактической доходностью мы писали в разборе реальная ставка по вкладу.
- 1взять ставку, которая реально зафиксирована на весь срок
- 2вычесть налог с дохода
- 3вычесть ожидаемый рост цен
- 4разделить 72 на то, что осталось
- 5проверить результат точным расчётом в калькуляторе
Порядок действий: правило 72 применяется последним, а не первым
Ошибка 3. Забыть, что часть дохода заберёт налог
Удвоение считают по доходу, который останется у вас, а не по начисленному. Доход по вкладам, купоны облигаций и прибыль от продажи бумаг облагаются НДФЛ по правилам Налогового кодекса РФ, и для длинного горизонта этот вычет заметно растягивает срок: правило 72 чувствительно к ставке, и каждый отнятый процентный пункт добавляет годы.
Проверьте по списку, что именно у вас уменьшает ставку:
- доход по вкладам и накопительным счетам — сверх необлагаемого минимума, который считают по ключевой ставке
- купоны облигаций — налог удерживает брокер или депозитарий при выплате
- прибыль от продажи бумаг — налог считают при закрытии позиции, а не каждый год
- комиссии брокера и депозитария — формально не налог, но из ставки их тоже надо вычесть
Тонкость, о которой забывают: налог на прирост цены берут в момент продажи, а налог с купонов и процентов — сразу. Поэтому одна и та же на бумаге ставка даёт разный реальный срок удвоения в зависимости от того, чем именно вы владеете.
Ошибка 4. Не посмотреть, как часто начисляют проценты
Правило 72 написано под ежегодное начисление. Если проценты капитализируются чаще — ежемесячно или ежеквартально, — эффективная ставка получается выше объявленной, и реальный срок удвоения окажется чуть короче предсказанного. Если же проценты выплачиваются на карту и вы их тратите, сложного процента нет вовсе, и правило перестаёт работать: удвоение по нему просто не наступит.
Это то самое место, где вклад с ежемесячной выплатой и вклад с капитализацией расходятся при одинаковой ставке. Механику мы разбирали в материале капитализация процентов по вкладу; посчитать свой вариант с нужной периодичностью можно в калькуляторе вклада.
Ошибка 5. Применять правило там, где оно уже неточно
У прикидки есть зона, в которой она почти совпадает с точным расчётом, — это умеренные однозначные и невысокие двузначные ставки. Чем дальше от этой зоны, тем сильнее расхождение: на очень низких ставках правило завышает срок, на очень высоких — занижает. Для ставок в десятки процентов годовых им пользоваться уже нельзя: ошибка становится больше того, ради чего вы считали.
И отдельно: правило 72 ничего не говорит о риске. Оно одинаково охотно посчитает удвоение по ставке вклада и по ожидаемой доходности акции, хотя в первом случае ставка известна заранее, а во втором это всего лишь предположение.
| Что спрашиваете | Правило 72 | Точный расчёт |
|---|---|---|
| Порядок величины срока | Отвечает сразу, в уме | Отвечает так же |
| Влияние налога и инфляции | Только если вы сами вычли их из ставки | Считается в явном виде |
| Периодичность начисления | Не учитывает | Учитывает |
| Риск и изменение ставки | Не учитывает вовсе | Учитывает через сценарии |
Правило 72 отвечает на вопрос «примерно когда», а не «сколько именно»
Почему именно 72, а не 70 или 69
Математически точнее было бы делить примерно на 69 — это число вытекает из формулы непрерывного начисления. Но 69 делится нацело почти ни на что, а 72 делится на 2, 3, 4, 6, 8, 9 и 12, и потому считается в уме мгновенно. Заодно 72 чуть точнее для тех самых умеренных ставок, которыми пользуется большинство.
Поэтому же существуют соседние правила: 70 — для расчётов с непрерывным начислением, 114 — для утроения суммы, 144 — для учетверения. Логика у всех одна, меняется только числитель.
Как посчитать правило 72 в уме
Разделите 72 на ставку в процентах — результат и есть срок удвоения в годах. Считать проще, если идти по шагам:
- взять годовую ставку, зафиксированную на весь срок
- вычесть из неё налог и ожидаемый рост цен — останется реальная ставка
- разделить 72 на получившееся число
- округлить вверх: правило даёт оптимистичную границу, а не гарантию
- перепроверить точным расчётом, если от результата зависит решение
Обратный ход полезен не меньше. Если вам нужен конкретный срок, разделите 72 на него — и увидите, какая ставка для этого требуется. Часто уже на этом шаге становится ясно, что задача решается не доходностью, а размером взносов.
За сколько лет инфляция обесценит деньги вдвое
Тем же делением, только теперь в знаменателе не ставка, а темп роста цен: 72, делённые на годовую инфляцию, дают примерный срок, за который деньги под подушкой потеряют половину покупательной способности. Это самое честное применение правила 72 — здесь оно не обещает доход, а показывает цену бездействия.
Одинаковые сроки в обе стороны — признак того, что вы бежите на месте
Правило 72 для облигаций и акций: где оно уместно
Для облигации прикидка работает лучше всего: у выпуска есть заранее известная доходность к погашению, и её можно подставить в деление почти честно. Важная оговорка — эта доходность реализуется, только если купоны реинвестируются под ту же ставку; почему так, мы разбирали в материале доходность к погашению облигации. Посмотреть выпуски и их параметры можно в календаре облигаций.
Для акций правило превращается в упражнение с вымышленной ставкой: будущей доходности акции никто не знает, и подставлять в формулу прошлую — значит выдавать историю за прогноз. Максимум, что тут допустимо, — считать по дивидендной доходности, и то понимая, что компания вправе изменить выплаты.
Как проверить себя: чек-лист
Перед тем как опереться на результат, пройдитесь по пяти пунктам:
- Ставка, которую я делю, зафиксирована на весь срок — или может измениться завтра?
- Я вычел из неё налог и комиссии?
- Я вычел ожидаемый рост цен — или считаю удвоение суммы, а не покупательной способности?
- Проценты действительно капитализируются, а не выплачиваются и тратятся?
- Ставка попадает в зону, где прикидка ещё точна, и я готов округлить результат вверх?
Если хотя бы на один вопрос ответ «нет», пользуйтесь правилом 72 только как грубым ориентиром порядка величины — и не стройте на нём срок достижения цели.
Частые вопросы о правиле 72
Правило 72 — это точная формула или прикидка?
Это прикидка. Точный срок удвоения даёт логарифмическая формула, а 72 — удобное приближение, которое совпадает с ней достаточно близко на умеренных ставках и расходится на крайних значениях.
Можно ли применять правило 72 к вкладу?
Да, и это самый корректный случай — при условии, что ставка зафиксирована на весь срок, проценты капитализируются, а вы вычли из ставки налог. Для вклада с выплатой процентов на карту правило неприменимо.
Чем правило 72 отличается от правила 114?
Числителем и ответом: 72 показывает срок удвоения суммы, 114 — срок утроения, 144 — учетверения. Делить нужно на ту же годовую ставку.
Правило 72 и правило 72 часов — это одно и то же?
Нет, это разные вещи, которые просто совпали числом. Финансовое правило 72 — про срок удвоения капитала, а «правило 72 часов» относится к бытовым и психологическим советам и к инвестициям отношения не имеет.
Что делать дальше
Правило 72 стоит держать в голове как детектор нереалистичных обещаний: если вам называют срок удвоения, разделите 72 на этот срок и посмотрите, какая ставка для него нужна. Часто уже этого достаточно, чтобы понять, стоит ли разговор продолжать.
А для собственных решений замените прикидку расчётом. Порядок простой:
- посчитайте срок точно — в калькуляторе сложного процента или в калькуляторе вклада, с вашей периодичностью начисления
- прогоните тот же горизонт через калькулятор инфляции и сравните: растёт ли капитал быстрее цен
- если считаете по облигациям, берите параметры конкретных выпусков из календаря облигаций, а не среднюю ставку по рынку
Начать удобно с калькулятора сложного процента — он показывает не только итог, но и то, как меняется результат от периодичности пополнений.
Материал носит информационный характер, не является инвестиционной рекомендацией и не содержит прогнозов доходности. Ставки, налоги и параметры выпусков меняются — проверяйте актуальные значения в первоисточниках.
Упоминания в статье
Автор: Редакция Long/Short