Доходность к погашению облигации: почему она не гарантия
Два выпуска в терминале выглядят почти одинаково: один эмитент, близкие даты погашения, похожий купон. Но у одного доходность к погашению облигации показана заметно выше — и покупают обычно его, дальше не глядя. Через год результат на счёте оказывается другим, и это не ошибка брокера.
Цифра доходности к погашению никогда не была обещанием. Это расчёт при нескольких жёстких допущениях, и стоит одному из них не сбыться — фактический итог расходится с ожиданием. Разберём, что именно в неё заложено, что она не учитывает и как читать её перед покупкой.
Кратко: что показывает доходность к погашению
- Это расчётная годовая ставка, а не обещание эмитента или брокера.
- Складывается из трёх частей: будущих купонов, разницы между ценой покупки и номиналом и срока, который остался до погашения.
- Верна при трёх условиях: вы держите бумагу до конца, эмитент платит вовремя, а купоны вкладываете обратно под ту же ставку.
- Эффективная доходность учитывает реинвестирование купонов, простая — нет; в терминалах чаще показана эффективная, и она выше.
- Налог, комиссии и накопленный купонный доход в этой цифре, как правило, не сидят — фактический результат окажется ниже.
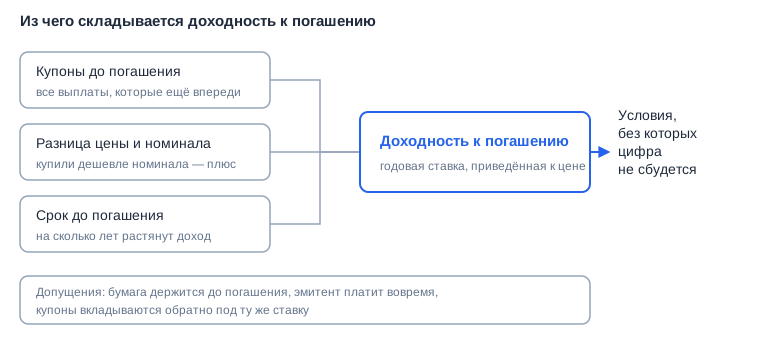
Три слагаемых доходности к погашению и допущения, без которых цифра не сбывается.
Что такое доходность к погашению облигации простыми словами
Доходность к погашению облигации — это годовая ставка, при которой сегодняшняя цена бумаги равна всем будущим выплатам по ней, пересчитанным на сегодняшний день. Если совсем просто: столько вы заработаете в год, если купите выпуск по текущей цене, дотерпите до погашения и ничего по дороге не измените.
В англоязычных терминалах её обозначают YTM — yield to maturity. Внутри цифры сидят три источника дохода. Первый — купоны, которые эмитент ещё не выплатил. Второй — разница между ценой покупки и номиналом: номинал это сумма, которую эмитент вернёт в дату погашения. Третий — время: один и тот же рубль прибыли, растянутый на два года или на семь лет, даёт разную годовую ставку.
Поэтому выпуск, который торгуется ниже номинала, получает прибавку к доходности: к купонам добавляется прибыль от погашения по полной цене. И наоборот — бумага, купленная дороже номинала, часть купонного дохода теряет в момент погашения. Механику самих выплат мы разбирали в материале про купон облигации и как он работает.
Почему купонная ставка и доходность — не одно и то же
Купонная ставка привязана к номиналу и не меняется весь срок жизни выпуска с постоянным купоном. А цена на бирже меняется каждый торговый день. Купон вы получаете от номинала, а платите — рыночную цену, и именно из этого расхождения рождается доходность.
Простой мысленный опыт: возьмите длинную ОФЗ с фиксированным купоном. Если рынок требует более высокой ставки, цена бумаги опускается — купон-то поменять нельзя, значит подстраивается цена. Купонная ставка на экране осталась прежней, а доходность к погашению выросла. Тот же эффект в обратную сторону работает, когда ставки в экономике снижаются.
Как считается доходность к погашению облигации
Формулы «в одно действие» у неё нет: это ставка дисконтирования, при которой сумма всех будущих платежей, приведённых к сегодняшнему дню, равна цене покупки вместе с накопленным купонным доходом. Такую ставку подбирают численно — терминал, сайт биржи и калькуляторы делают это за вас.
Грубую оценку можно прикинуть в уме: сложить купоны за год с равномерно разнесённой разницей между номиналом и ценой покупки и поделить на цену. Это приближение, и чем длиннее бумага, тем сильнее оно расходится с точным расчётом. Для практики удобнее смотреть готовые цифры по выпускам в календаре облигаций и сравнивать их между собой, а не пересчитывать вручную.
Чем простая доходность к погашению отличается от эффективной
Разница в одном допущении: эффективная доходность считает, что каждый полученный купон вы сразу вкладываете обратно под ту же самую ставку, а простая — что купоны просто лежат и не работают. Поэтому эффективная всегда выше простой, и разрыв тем заметнее, чем длиннее срок и крупнее купон.
Практический вывод: сравнивать два выпуска можно только в одной метрике. Простая доходность одной бумаги против эффективной другой — сравнение, из которого нельзя сделать никакого вывода, хотя выглядит оно убедительно.
| Вид доходности | Что показывает | Где вводит в заблуждение |
|---|---|---|
| Купонная | Ставку купона к номиналу | Не учитывает цену покупки вовсе |
| Текущая | Купоны за год к текущей цене | Игнорирует возврат номинала и срок |
| Простая к погашению | Купоны плюс разница цены и номинала | Не учитывает реинвестирование купонов |
| Эффективная к погашению | То же плюс вложение купонов обратно | Ставка реинвестирования почти всегда окажется другой |
Четыре метрики, которые в терминале стоят рядом и легко путаются.
Полный разбор всех видов доходности с формулами у нас вынесен в отдельный материал — виды доходности облигаций и как её рассчитать; здесь мы намеренно держимся одной метрики и смотрим, где именно она перестаёт работать.
Главное допущение, о котором цифра молчит
Эффективная доходность к погашению исходит из того, что полученные купоны вы немедленно вкладываете обратно под ту же ставку. В реальности так не бывает почти никогда: к моменту выплаты купона ставки в экономике уже другие.
Разберём на сценарии. Вы покупаете длинную ОФЗ с полугодовым купоном в момент, когда ставки высокие, и терминал показывает привлекательную эффективную доходность. Дальше ключевая ставка идёт вниз, и каждый следующий купон вы пристраиваете под всё меньший процент. Номинал вам вернут полностью, купоны выплатят все до одного — а итоговая годовая ставка окажется ниже той, что стояла на экране в день покупки. Ничего не сломалось: просто допущение о реинвестировании не выполнилось.
Насколько это чувствительно к сроку, легко увидеть на калькуляторе сложного процента: разница между «купоны работают» и «купоны лежат» на горизонте в несколько лет перестаёт быть мелочью.
Эффективная доходность к погашению — это не прогноз вашего результата, а способ привести разные выпуски к единой шкале для сравнения. Сравнивать по ней можно, планировать по ней до копейки — нет.
Где здесь ловушка: налог, комиссии и НКД
Доходность к погашению в терминале считается до налогов и до комиссий. Между цифрой на экране и деньгами на счёте стоят три вычета, и все три уменьшают результат.
- Налог. Купоны и доход от разницы цен облагаются НДФЛ, брокер удерживает его как налоговый агент — в расчёте доходности этого нет.
- Комиссии. Брокерская и биржевая комиссия платится в момент сделки и по короткой бумаге съедает заметную часть выигрыша.
- Накопленный купонный доход. Покупая выпуск между купонами, вы возвращаете продавцу НКД сверх цены — на короткой дистанции это ощутимо.
Как именно удерживается налог с выплат, мы разбирали в материале про налог на купоны облигаций, а механику доплаты продавцу — в разборе НКД в облигациях. Правило простое: чем короче бумага и чем меньше сумма, тем сильнее эти три вычета сдвигают реальную доходность вниз.
Доходность к погашению или доходность к оферте: что смотреть
Если у выпуска есть оферта, ориентироваться нужно на доходность к оферте, а не к погашению. Оферта — это дата, в которую эмитент обязан выкупить бумагу по заявлению держателя либо имеет право выкупить её сам.
Для многих корпоративных выпусков дата погашения формальна: реальный горизонт заканчивается на ближайшей оферте, а купон после неё эмитент вправе пересмотреть. Доходность к погашению в таком случае нарисует красивую длинную картину, которой не случится. Типичные промахи собраны в разборе оферты по облигациям и ошибок вокруг неё.
Почему доходность к погашению меняется каждый день
Потому что меняется цена, а доходность считается от неё. Цена и доходность ходят в противоположные стороны: растёт цена — доходность падает, дешевеет бумага — доходность растёт.
Это же объясняет, почему цифра, которую вы видели вчера, сегодня другая, хотя эмитент не сделал ничего. Доходность к погашению фиксируется за вами только в момент покупки: дальше на экране живёт доходность для того, кто покупает сейчас, а не ваша.
Что делает с доходностью ключевая ставка
Ключевая ставка задаёт уровень, от которого рынок отсчитывает требуемую доходность всех рублёвых облигаций. Когда она растёт, новые выпуски приходят с более щедрым купоном, а старые дешевеют, пока их доходность не сравняется с рыночной.
Сила этой реакции зависит от срока: чем дольше до погашения, тем резче ходит цена. Меру чувствительности измеряют дюрацией — про неё есть отдельный разбор, что такое дюрация облигации. А общий уровень доходностей по срокам удобно смотреть на кривой бескупонной доходности ОФЗ: она показывает, сколько рынок платит за каждый дополнительный год.
Отдельно держите в голове, что у ОФЗ с переменным купоном и у бумаг с привязкой к инфляции доходность к погашению рассчитывается по прогнозным значениям будущих купонов. Для таких выпусков это оценка, а не расчёт по известным платежам, и относиться к ней надо соответственно. Что это за виды бумаг, подробно разобрано в гиде ОФЗ: что это, какие бывают и как их купить.
Как проверить доходность к погашению перед покупкой
Начните с того, чтобы убедиться, что цифра вообще относится к тому сроку, на который вы рассчитываете. Параметры выпуска — номинал, размер и даты купонов, дату погашения и наличие оферты — раскрывает Московская биржа; это первичный источник, а не пересказ на сайте брокера.
- 1проверить дату погашения и наличие оферты
- 2понять, какая доходность показана — простая или эффективная
- 3вычесть налог, комиссии и НКД мысленно, до сделки
- 4сравнить с другими выпусками того же срока в одной метрике
Четыре шага, которые отделяют цифру на экране от вашего реального результата.
- Срок. Доходность к погашению имеет смысл, только если вы готовы держать бумагу до конца.
- Метрика. Убедитесь, что сравниваете эффективную с эффективной, а не с простой или текущей.
- Оферта. Есть оферта — смотрите доходность к ней, а не к погашению.
- Эмитент. Аномально высокая доходность почти всегда означает не щедрость, а риск: рынок закладывает вероятность, что платежей не будет.
Последний пункт стоит проговорить отдельно. Доходность к погашению — это доходность при условии, что эмитент рассчитается. Выпуск, который торгуется с доходностью вдвое выше сопоставимых, не подарок: так рынок оценивает кредитный риск. Как читать оценки надёжности, разобрано в материале про кредитный рейтинг облигаций.
Доходность к погашению облигации — это годовая ставка?
Да, она всегда приведена к годовому выражению, независимо от того, сколько лет осталось до погашения. Именно поэтому по ней можно сравнивать выпуск на год и выпуск на семь лет. Но годовая ставка здесь расчётная: она сбудется целиком, только если все допущения выполнятся.
Можно ли получить эту доходность, если продать бумагу раньше
Нет, при досрочной продаже вы получите не её, а то, что даст рыночная цена в день сделки. Доходность к погашению зашита в сценарий «держу до конца»: продавая раньше, вы меняете возврат номинала на текущую котировку, которая может быть как выше, так и ниже. Заранее предсказать её нельзя.
Учитывается ли налог в доходности к погашению
Нет, стандартный расчёт идёт до налогов и до комиссий. Чтобы прикинуть результат «на руки», уменьшите цифру на ставку НДФЛ по купонам и по разнице цен и добавьте комиссии брокера. Для коротких выпусков поправка получается ощутимой.
Почему у ОФЗ доходность ниже, чем у корпоративных выпусков
Потому что по ОФЗ платит государство, и рынок считает этот риск минимальным. Любой корпоративный эмитент вынужден предлагать премию к гособлигациям — надбавку за то, что его платёжеспособность оценивается ниже. Размер премии и есть плата за принимаемый риск.
Что значит отрицательная доходность к погашению
Это значит, что при покупке по текущей цене вы вернёте меньше, чем вложили: цена настолько выше номинала, что оставшиеся купоны не перекрывают потерю на погашении. В рублёвых выпусках ситуация редкая, но у коротких бумаг с большим купоном и высокой ценой встречается.
Что делать дальше
Доходность к погашению — хороший инструмент сравнения и плохой инструмент обещания. Пользуйтесь ей, чтобы выстроить выпуски в один ряд, и не переносите цифру с экрана в свои ожидания без поправок.
- Сравнивайте выпуски одного срока и в одной метрике — эффективную с эффективной.
- Проверяйте оферту до того, как смотреть на доходность: она может обнулить весь расчёт.
- Держите в уме налог, комиссии и НКД — это разница между цифрой и деньгами на счёте.
- Не гонитесь за максимумом в списке: премия к рынку всегда оплачена риском эмитента.
Посмотреть ближайшие купонные выплаты и погашения по конкретным выпускам можно в календаре облигаций, а свериться с тем, как устроен рынок в целом, — в разделе разборов по инвестициям.
Материал носит информационный характер, не является инвестиционной рекомендацией и не содержит прогнозов. Решение о покупке любой бумаги вы принимаете самостоятельно.
Тикеры из статьи
Календарь эмитента
- Московская биржаMOEX· отсечка 9 июля 2027 г. (купить до 8 июля 2027 г.)
Автор: Редакция Long/Short