Муниципальные облигации: чем отличаются от ОФЗ и где риск
Муниципальные облигации почти всегда показывают купон выше, чем ОФЗ с похожим сроком до погашения, — и именно этим их обычно и продают: «как ОФЗ, только доходнее». Вы листаете список выпусков, видите в строке эмитента знакомое название области или города вместо непонятной компании и решаете, что нашли бесплатный обед.
Обед платный. Разница в купоне — не подарок, а цена за три вещи, которые у ОФЗ устроены иначе: за то, кто именно отвечает по долгу, за возможность выйти из бумаги в любой день без потерь и за структуру погашения, из-за которой заявленная доходность оказывается оптимистичнее фактической. Разберём по порядку: кто эти бумаги выпускает, по каким критериям разбирают конкретный выпуск и где на них теряют больше, чем выигрывают на купоне.
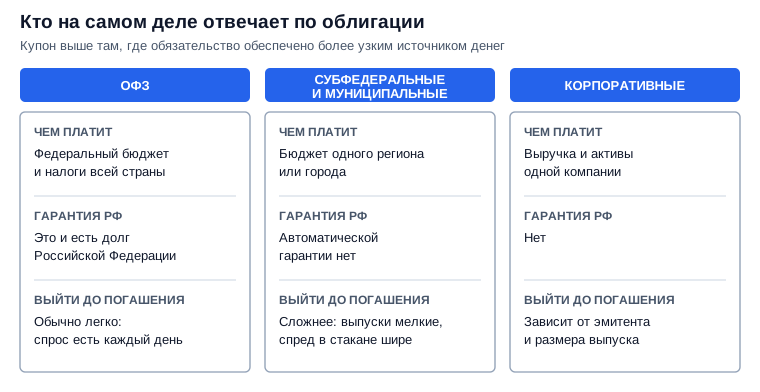
Чем выше купон, тем уже источник денег, из которого его платят. Это и есть главное отличие трёх групп облигаций.
Кто и зачем выпускает муниципальные облигации
Их выпускают регионы и города, чтобы занять деньги напрямую у инвесторов, минуя банковский кредит. Это такой же долговой инструмент, как любая другая облигация: эмитент берёт деньги под обязательство платить купон и вернуть номинал в срок.
Заимствование обычно идёт на три задачи: покрыть дефицит регионального бюджета, профинансировать инфраструктуру (дороги, сети, транспорт) и рефинансировать прежние, более дорогие долги. Для региона выход на биржу — способ занять дешевле и на более длинный срок, чем даст банк. Для инвестора это бумага, обеспеченная налоговыми доходами территории, а не выручкой одной компании.
Такие выпуски проходят стандартный листинг и торгуются на бирже наравне с корпоративными и государственными: организатором торгов выступает Московская биржа, а расчёты и учёт прав идут через НРД. Купить выпуск можно через любого российского брокера, отдельного статуса или квалификации для этого не требуется.
Чем муниципальные облигации отличаются от ОФЗ
Главное отличие — кто отвечает по долгу. По ОФЗ обязательство несёт Российская Федерация в лице Минфина; по муниципальному выпуску платит бюджет конкретного региона или города, и автоматической федеральной гарантии за ним не стоит.
Из этого вытекает всё остальное. У региона источник денег уже: собственные налоговые и неналоговые доходы плюс трансферты из федерального бюджета. Его финансовая устойчивость зависит от того, насколько диверсифицирована экономика территории — моногород с одним крупным налогоплательщиком и регион с широкой базой доходов не равны по риску, хотя формально оба субъекты одной страны.
Второе различие — масштаб. Выпуск ОФЗ измеряется десятками и сотнями миллиардов рублей, региональный — на порядок или два меньше. Мелкий выпуск означает мало сделок в день, широкий спред между заявками на покупку и продажу и трудности с тем, чтобы выйти из позиции быстро. Подробно про устройство и виды государственных бумаг — в разборе ОФЗ: какие бывают и как их купить.
Третье — структура погашения. Большинство ОФЗ гасят номинал одной суммой в конце срока, а региональные выпуски почти всегда идут с амортизацией: номинал возвращают частями по графику. Это не деталь, а то, что полностью меняет смысл цифры в колонке «доходность».
Субфедеральные и муниципальные: разница в терминах
Строго говоря, это два разных класса бумаг. Субфедеральные — облигации субъектов РФ: областей, краёв, республик, городов федерального значения. Муниципальные — бумаги муниципальных образований: городов, районов, городских округов.
На практике разговорное «муниципальные облигации» покрывает обе группы, и биржа тоже держит их в одном разделе — «облигации субъектов РФ и муниципальных образований». Встречается и третье название — облигации муниципального займа, это то же самое, просто формулировка из старых нормативных документов.
Разница между двумя группами всё же практическая: бюджет города меньше и однороднее бюджета крупного региона, поэтому выпусков городского уровня на рынке заметно меньше и ликвидность у них ниже. Если в описании выпуска эмитент — муниципальное образование, а не субъект, к пункту про ликвидность стоит отнестись строже.
Шесть критериев, по которым разбирают выпуск
Купон — последнее, на что смотрят, а не первое. Порядок проверки выглядит так:
- Кредитное качество эмитента: рейтинг региона и состояние его бюджета.
- Амортизация: гасится ли номинал частями и по какому графику.
- Ликвидность: сколько сделок проходит за день и насколько широк спред в стакане.
- Дюрация и срок до погашения: насколько бумага чувствительна к изменению ставок.
- Тип купона: фиксированный или привязанный к плавающей ставке.
- Налогообложение купона и итоговая доходность после налога.
Дальше — что именно смотреть по каждому пункту.
Критерий 1. Кредитный рейтинг и бюджет региона
Рейтинг — это сжатый вывод о платёжеспособности региона, и для большинства инвесторов он заменяет самостоятельный разбор бюджета. Российские рейтинговые агентства присваивают регионам оценки по национальной шкале, и разрыв между верхними и средними ступенями отражает вполне конкретные вещи: долговую нагрузку к собственным доходам, долю безвозмездных поступлений, зависимость от одной отрасли.
Что действительно стоит посмотреть помимо буквы рейтинга:
- Отношение госдолга региона к его собственным доходам — чем выше, тем меньше запас прочности.
- Доля трансфертов из федерального бюджета: высокая зависимость означает, что платёжеспособность держится не на собственной экономике.
- Структура экономики: один крупный налогоплательщик — это концентрация риска.
- Прогноз по рейтингу: «негативный» при том же уровне — это сигнал, а не формальность.
Как устроены сами шкалы и что означают конкретные ступени, разобрано отдельно — см. кредитный рейтинг облигаций: что означает и как читать.
Критерий 2. Амортизация — почему она ломает сравнение доходностей
Амортизация — это возврат номинала частями в течение срока обращения, а не одной суммой в конце. Для региональных выпусков это норма, а не исключение, и именно здесь новички чаще всего ошибаются.
Механика простая и неприятная. Купон начисляется на непогашенный остаток номинала. После каждой амортизационной выплаты остаток уменьшается — значит, уменьшается и рублёвый купон, хотя ставка в процентах осталась прежней. Бумага, которая в первый год приносит полный купон, к последним годам платит с небольшого остатка.
Вторая часть проблемы — реинвестирование. Вам регулярно возвращают части номинала, и их надо куда-то пристраивать. Если за это время ставки в экономике упали, вы перекладываете деньги под меньший процент, и фактическая доходность вложения оказывается ниже той, что вы видели в таблице при покупке. Это называется риском реинвестирования, и у амортизируемых бумаг он структурно выше.
Практическое правило: сравнивать амортизируемый региональный выпуск с обычной ОФЗ по одной строке «доходность к погашению» некорректно. Это разные по устройству денежные потоки, и премия в купоне частично оплачивает именно это различие.
Как считается сама амортизация и как она влияет на итог — в разборе амортизация в облигациях: что это и как влияет на доход. Общие виды доходности и порядок расчёта — в материале доходность облигаций: виды и как её рассчитать.
| Параметр | ОФЗ | Субфедеральные и муниципальные | Корпоративные |
|---|---|---|---|
| Кто отвечает | Российская Федерация | Бюджет региона или города | Компания-эмитент |
| Амортизация | Как правило, нет | Чаще всего есть | По-разному |
| Ликвидность | Высокая | Средняя и ниже | Зависит от выпуска |
| Налог на купон | НДФЛ | НДФЛ | НДФЛ |
Ключевые различия трёх групп облигаций: премия в купоне всегда чем-то обеспечена.
Критерий 3. Ликвидность и спред в стакане
Ликвидность — способность продать бумагу по адекватной цене в нужный момент, и у региональных выпусков она заметно ниже, чем у ОФЗ. Причина механическая: выпуски мелкие, значительная их часть осела у институциональных держателей до погашения, и в стакане просто мало встречных заявок.
На что это влияет на практике:
- Широкий спред: разница между лучшей заявкой на покупку и на продажу съедает часть купонной премии уже в момент входа.
- Проскальзывание на объёме: заявка чуть крупнее обычной сметает несколько уровней стакана и исполняется хуже ожидаемого.
- Невозможность выйти быстро: если деньги понадобились срочно, продавать придётся по цене покупателя.
Вывод отсюда простой: амортизируемый региональный выпуск с низкой ликвидностью — бумага «купил и держу до погашения», а не инструмент для тактических перекладок. Если горизонт может измениться, это не ваш выпуск. Как проверить ликвидность до покупки — в материале ликвидность облигаций: как проверить перед покупкой.
Критерий 4. Дюрация и срок до погашения
Дюрация показывает, насколько сильно цена бумаги отреагирует на изменение процентных ставок: чем она больше, тем сильнее качает цену. У амортизируемых выпусков дюрация ниже, чем у обычной облигации с тем же сроком погашения, — деньги возвращаются раньше.
Это один из немногих пунктов, где амортизация работает в плюс: при росте ставок такая бумага дешевеет менее болезненно. Обратная сторона та же самая — при снижении ставок она и вырастет скромнее. Подробно механизм разобран в статье что такое дюрация облигации и зачем она нужна.
Срок подбирают под горизонт, а не под купон. Длинный выпуск с щедрым купоном, из которого нельзя выйти без потерь, превращается в проблему ровно тогда, когда деньги понадобятся раньше срока.
Критерий 5. Тип купона: фиксированный или плавающий
Фиксированный купон известен на весь срок, плавающий пересчитывается вслед за рыночной ставкой. Региональные эмитенты используют оба варианта, и выбор между ними — это ставка на направление ключевой ставки, а не вопрос «что выгоднее вообще».
- Фиксированный купон фиксирует вашу доходность: выгоден, если ставки в экономике будут снижаться.
- Плавающий купон подстраивается под рынок: защищает при росте ставок, но не даёт зафиксировать высокий доход надолго.
Отдельно проверьте, нет ли по выпуску оферты — права предъявить бумагу к досрочному выкупу или обязанности эмитента изменить условия в заданную дату. Пропущенная дата оферты — классический способ остаться с бумагой на невыгодных условиях.
Критерий 6. Налог на купон: льготы, которой нет
Купоны муниципальных и субфедеральных облигаций облагаются НДФЛ на общих основаниях — никакого особого налогового режима у них нет. Это главное заблуждение по теме, и приходит оно из зарубежной практики: в США муниципальные бумаги действительно имеют налоговые преференции, и статьи про них кочуют в русскоязычный интернет без поправки на юрисдикцию.
В России освобождение купонов государственных и муниципальных облигаций от налога было отменено, и сейчас купонный доход по ним облагается так же, как по корпоративным выпускам, — НДФЛ по правилам главы 23 Налогового кодекса РФ. Налог удерживает налоговый агент — как правило, брокер или депозитарий. Кто именно и в какой момент это делает, разобрано в материале налог на купоны облигаций: кто удержит и сколько.
Практический вывод: сравнивать выпуски нужно по доходности после налога. Премия регионального выпуска над ОФЗ не увеличивается за счёт налоговых льгот — их нет ни у той, ни у другой бумаги.
Муниципальные или корпоративные облигации: что выбрать
Если коротко — это выбор между более предсказуемым эмитентом и более высокой премией. Регион не может «закрыться» как компания: у него есть налоговая база, бюджетный процесс и механизмы федеральной поддержки. Но и премия за него меньше, чем у корпоративного заёмщика сопоставимого рейтинга.
Плюсы
- Эмитент опирается на налоговые доходы территории, а не на выручку одного бизнеса
- Купон обычно выше, чем у ОФЗ сопоставимого срока
- Нет требований к квалификации инвестора, доступны через любого брокера
Минусы
- Федеральной гарантии за выпуском не стоит
- Ликвидность ниже: выйти до погашения бывает дорого
- Почти всегда амортизация, а с ней риск реинвестирования
- Никаких налоговых льгот по купону
Сильные и слабые стороны региональных выпусков в сравнении с ОФЗ и корпоративным долгом.
Корпоративный сегмент даёт больший разброс: от бумаг крупных компаний с рейтингом выше многих регионов до высокодоходных выпусков, где премия оплачивает реальную вероятность дефолта. Региональные бумаги занимают нишу между ОФЗ и крепким корпоративным долгом — умеренная премия при умеренном риске.
Где здесь ловушка
Ловушка в том, что премию считают выигрышем, а она — компенсация. Типичный сценарий выглядит так: инвестор видит региональный выпуск с купоном ощутимо выше ОФЗ того же срока, берёт его как «безрисковую бумагу с бонусом» и обнаруживает три вещи по очереди.
- Рублёвый купон с каждым годом становится меньше, потому что номинал гасится частями, а ставка начисляется на остаток.
- Возвращённые части приходится реинвестировать по текущим ставкам, и если они снизились, итоговая доходность оказывается ниже расчётной.
- Выйти досрочно не получается по приемлемой цене: покупателей в стакане мало, спред широкий.
Ни одно из этих трёх обстоятельств не является дефолтом или обманом. Это ровно те условия, за которые и платят надбавку к купону. Ошибка не в бумаге, а в том, что её сравнили с ОФЗ по одному-единственному числу.
Как проверить выпуск перед покупкой
Проверка занимает несколько минут и снимает большую часть проблем выше.
- 1Открыть карточку выпуска и посмотреть эмитента — субъект РФ или муниципальное образование
- 2Проверить рейтинг региона и прогноз по нему
- 3Найти график амортизации: когда и какими долями гасится номинал
- 4Оценить ликвидность — объём торгов за день и спред в стакане
- 5Пересчитать доходность после налога и сопоставить с ОФЗ сопоставимой дюрации
Порядок проверки регионального выпуска: купон смотрят последним.
Первые четыре шага делаются по карточке выпуска у брокера или на сайте биржи, последний — простым пересчётом. Отдельно обратите внимание: график амортизации нужно смотреть именно по конкретному выпуску, у разных бумаг одного и того же региона он может отличаться.
Кому подходят муниципальные облигации, а кому нет
Подходят инвестору, который готов держать бумагу до погашения и хочет доходность чуть выше государственной при умеренном росте риска.
- Подходят: консервативному портфелю с фиксированным горизонтом, где деньги точно не понадобятся раньше срока.
- Подходят: как способ диверсифицировать долговую часть портфеля по типам эмитентов, а не только по срокам.
- Не подходят: если нужна возможность выйти в любой день без потерь — для этого есть ОФЗ и фонды денежного рынка.
- Не подходят: если вы рассчитываете на стабильный одинаковый купон каждый год — амортизация этого не даст.
- Не подходят: как «более доходная замена ОФЗ» без разбора графика погашения — это и есть главная ошибка.
Частые вопросы
Короткие ответы на то, что чаще всего спрашивают по теме.
Могут ли регионы объявить дефолт по облигациям
Формально да — полностью безрисковыми эти бумаги считать нельзя. В российской истории были эпизоды, когда субъекты не обслуживали долг в срок и реструктурировали обязательства. На практике у региона есть бюджетный процесс и механизмы федеральной поддержки, поэтому вероятность здесь ниже, чем у корпоративного заёмщика сопоставимого рейтинга, но она не равна нулю, и рейтинг эмитента смотреть всё равно нужно.
Облагается ли купон муниципальных облигаций налогом
Да, купон облагается НДФЛ так же, как по корпоративным облигациям и ОФЗ. Отдельной льготы для государственных и муниципальных бумаг в российском законодательстве сейчас нет — освобождение, действовавшее раньше, отменено. Налог удерживает налоговый агент, отдельно декларировать этот доход обычно не требуется.
Можно ли купить муниципальные облигации на ИИС
Да, региональные и муниципальные выпуски доступны на индивидуальном инвестиционном счёте наравне с другими биржевыми облигациями. Никаких ограничений по типу эмитента для ИИС нет. Чем ИИС отличается от обычного брокерского счёта и когда он выгоднее — разобрано в материале ИИС или брокерский счёт: что выбрать под свою цель.
Где смотреть список муниципальных облигаций
Смотреть список муниципальных облигаций логичнее не в статье, а в таблице выпусков: там собраны даты купонов, амортизаций и погашений по всем торгуемым бумагам, включая региональные, и их можно отфильтровать по сроку. Это запрос к данным, а не к тексту, — по нему нужен сам перечень, а не объяснение.
Что такое облигации муниципального займа
Это то же самое, что муниципальные облигации, — формулировка из нормативных документов. Под ней понимают долговые бумаги, выпущенные муниципальным образованием, а в широком смысле — весь сегмент субфедерального и муниципального долга.
Что делать дальше
Если региональный выпуск рассматривается всерьёз, порядок действий такой:
- Определите горизонт: до какой даты деньги точно не понадобятся. Срок выпуска подбирайте под него, а не под размер купона.
- Откройте график амортизации по конкретному выпуску и посмотрите, как распределены выплаты номинала.
- Проверьте рейтинг региона и прогноз по нему, а не только название субъекта.
- Посмотрите объём торгов и спред в стакане — это цена возможной досрочной продажи.
- Пересчитайте доходность после НДФЛ и сравните с ОФЗ сопоставимой дюрации: премия должна остаться и после налога.
Даты купонов и амортизационных выплат по торгуемым выпускам удобно держать перед глазами в календаре облигаций, а базовую механику долговых бумаг — освежить в разборе что такое облигации и как посчитать доходность.
Материал носит информационный характер, не является инвестиционной рекомендацией и не содержит прогнозов доходности. Решение о покупке любых ценных бумаг вы принимаете самостоятельно.
Тикеры и упоминания в статье
Календарь эмитента
- Московская биржаMOEX· отсечка 9 июля 2027 г. (купить до 8 июля 2027 г.)
Автор: Редакция Long/Short