Облигации с ежемесячным купоном: как выбрать выпуск
В приложении брокера есть фильтр по частоте выплат, и облигации с ежемесячным купоном в нём выглядят самым разумным выбором: деньги приходят двенадцать раз в год, а не два. Логика подкупает — и именно на этом фильтре новички чаще всего останавливают отбор, хотя он говорит о выпуске меньше всего.
Частота выплат не делает облигацию доходнее и уж точно не делает её надёжнее. Она меняет только график, по которому эмитент возвращает вам ваши же проценты. Разберём, что ежемесячный купон меняет на самом деле, по каким пяти критериям отбирают такие выпуски и почему среди них непропорционально много бумаг, которые новичку брать не стоит.
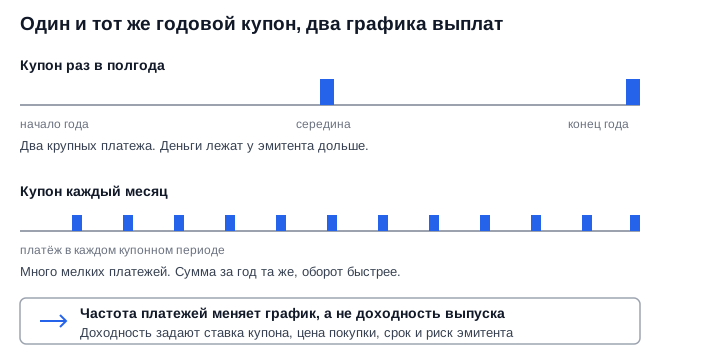
Один и тот же годовой купон можно разложить на два платежа или на двенадцать: меняется график, а не сумма.
Что на самом деле меняет ежемесячный купон
Ежемесячный купон меняет скорость, с которой деньги возвращаются к вам, и ничего больше. Годовая ставка купона зафиксирована в документах выпуска: если она одинаковая, то за год вы получите одну и ту же сумму и по бумаге с ежемесячными выплатами, и по бумаге с полугодовыми.
Практическая разница всё же есть, и она в двух вещах. Первая — оборачиваемость: деньги, пришедшие в феврале, можно пустить в дело сразу, а не ждать до лета. Вторая — предсказуемость денежного потока: равномерные поступления удобны тем, кто закрывает купонами регулярные расходы.
Всё остальное — доходность, риск, поведение цены — задаётся не частотой, а ставкой купона, ценой покупки, сроком до погашения и кредитным качеством эмитента. Если этот механизм пока не очевиден, начните с разбора что такое облигации и как считать их доходность.
Как работают облигации с ежемесячным купоном
Работают они как любые другие облигации, только купонный период у них равен месяцу. Эмитент раз в месяц перечисляет держателям очередную часть годовой ставки, деньги приходят на брокерский счёт или ИИС в течение нескольких рабочих дней после даты выплаты.
Из короткого периода следует неочевидное для новичка свойство: накопленный купонный доход (НКД) — та часть купона, что уже набежала с прошлой выплаты и которую покупатель доплачивает продавцу — по таким выпускам никогда не бывает большим. Он копится максимум месяц и обнуляется. Порог входа по деньгам получается чуть ровнее, а цена в стакане меньше скачет в дни выплат.
Механику самого платежа мы подробно разбирали в материале как работает купон облигации и где на нём теряют деньги — здесь сосредоточимся на отборе выпуска.
Пять критериев, по которым отбирают выпуск
Частота выплат в этом списке не участвует вовсе — это фильтр удобства, а не качества. Вот что реально решает, стоит ли брать конкретную бумагу:
- Кредитное качество эмитента — кто и из каких денег будет платить.
- Тип купона: фиксированный или привязанный к ставке.
- Ликвидность выпуска — сможете ли вы выйти, не потеряв на спреде.
- Срок до погашения, наличие оферты и амортизации.
- Что останется на руках после налога и комиссий.
Критерий 1. Кредитное качество эмитента
Это единственный критерий, ошибка в котором стоит не части дохода, а всей суммы вложения. Ежемесячный купон сам по себе — сигнал нейтральный, но распределён он по рынку неравномерно: такую схему выплат заметно чаще предлагают небольшие компании, которым нужно сделать выпуск привлекательнее для розницы.
Смотрите на рейтинг эмитента и, главное, на то, из чего он платит: есть ли у бизнеса выручка, покрывающая проценты, и не гасит ли компания старый долг новыми размещениями. Как это проверять по отчётности и рейтингу, разобрано в материале как оценить риск эмитента высокодоходных облигаций.
Критерий 2. Купон фиксированный или плавающий
Фиксированный купон известен до погашения, плавающий пересчитывается вслед за ставкой денежного рынка. Для ежемесячных выпусков это различие критично: короткий период означает, что плавающая ставка будет пересматриваться двенадцать раз в год, и денежный поток станет заметно менее предсказуемым.
Ориентир для плавающих купонов задаёт ключевая ставка на сайте Банка России: когда она снижается, снижается и ваш ежемесячный платёж, даже если с эмитентом всё в порядке. Разбор ошибок по таким бумагам — в материале про ошибки инвесторов в облигациях-флоатерах.
Критерий 3. Ликвидность выпуска
Ликвидность — это возможность продать бумагу по адекватной цене в нужный вам день. У небольших выпусков её может не быть вовсе: в стакане стоят единичные заявки, и разница между ценой покупки и продажи съедает купоны за несколько месяцев вперёд.
Проверяйте объём торгов и плотность заявок до покупки, а не после. Пошаговая проверка — в разборе как проверить ликвидность облигаций перед покупкой.
Критерий 4. Срок, оферта и амортизация
Срок до погашения определяет, как сильно цена бумаги реагирует на движение ставок, а оферта и амортизация меняют сам график возврата тела долга. У выпусков с частым купоном оба параметра встречаются часто, и пропустить их легко.
Оферта — это заранее оговорённая дата, когда эмитент вправе выкупить бумагу или пересмотреть ставку. Пропущенная дата оферты превращает расчётную доходность в вымысел; типичные промахи собраны в материале про ошибки с офертой по облигациям.
Критерий 5. Что останется после налога
С купонов удерживается НДФЛ, и брокер как налоговый агент делает это с каждой выплаты. При ежемесячном графике удержание происходит двенадцать раз за год, поэтому сумма, которая фактически ложится на счёт, всегда меньше объявленной ставки купона.
Налог считается по общим правилам для доходов физических лиц — их устанавливают правила НДФЛ в Налоговом кодексе. Кто именно удерживает налог и что делать, если выплата пришла на ИИС, разобрано в материале налог на купоны облигаций: кто удержит и сколько.
Чем ежемесячный купон отличается от полугодового
Отличие только в графике выплат и в том, что из этого графика следует для инвестора. Ставка, риск и цена бумаги от частоты не зависят.
| Параметр | Ежемесячный купон | Полугодовой купон |
|---|---|---|
| Сумма выплат за год | Задана ставкой купона | Задана ставкой купона |
| Размер одного платежа | Мелкий | Крупный |
| Величина НКД | Копится до месяца | Копится до полугода |
| Скорость реинвестирования | Высокая | Низкая |
| Кто чаще выпускает | Корпоративные эмитенты | Государство и крупный бизнес |
Сравнение двух графиков выплат при прочих равных параметрах выпуска.
Где здесь ловушка
Ловушка в том, что частый купон ощущается как доказательство надёжности, хотя доказывает только намерение эмитента чаще напоминать о себе. Мозг считает регулярные поступления признаком здорового бизнеса — так работает любая подписочная логика, и продавцы долга этим пользуются осознанно.
Практическое следствие: если отбирать бумаги фильтром «ежемесячные выплаты» и сортировкой по доходности, вы почти гарантированно окажетесь в сегменте высокодоходных облигаций небольших компаний. Высокая ставка там — плата за реальный риск дефолта, а не подарок за лояльность.
Частый купон — это удобство графика. Премия за риск прячется в ставке и в кредитном качестве эмитента, и разбирать нужно именно их.
Как проверить выпуск по шагам
Порядок важен: начинать нужно с эмитента, а не с доходности, иначе отбор превращается в сортировку по самому высокому риску.
- 1Смотрим эмитента и его кредитный рейтинг
- 2Уточняем тип купона — фиксированный или плавающий
- 3Проверяем объём торгов и заявки в стакане
- 4Находим даты оферты, амортизации и погашения
- 5Считаем доходность уже после налога
Последовательность проверки выпуска перед покупкой.
Как реинвестировать ежемесячные купоны
Реинвестировать — значит покупать на пришедшие купоны новые бумаги, чтобы доход сам начал приносить доход. Именно здесь ежемесячный график даёт своё единственное измеримое преимущество: деньги простаивают недолго.
Препятствие обычно техническое. Мелкий платёж часто не дотягивает до цены одной облигации, и купон месяцами лежит на счёте без дела — эффект, ради которого всё затевалось, теряется. Варианты решения: копить выплаты до суммы лота, направлять их в фонд денежного рынка или собирать портфель так, чтобы выплаты по разным выпускам складывались в нужную сумму.
Как именно накапливается эффект и почему он заметен только на длинном горизонте, показано в разборе реинвестирование купонов: как работает и где теряют доход. Прикинуть масштаб на своих сроках можно в калькуляторе сложного процента.
Какие бывают облигации с ежемесячной выплатой купона
Ежемесячный график встречается у нескольких разных групп бумаг, и риск у них принципиально разный. Государственные ОФЗ в эту группу не входят — они платят реже.
- Корпоративные выпуски крупных компаний — умеренная ставка, приемлемая ликвидность.
- Высокодоходные облигации небольших эмитентов — самая многочисленная группа и самая рискованная.
- Флоатеры с привязкой к ставке денежного рынка — платёж меняется вслед за ней.
- Отдельные валютные и юаневые выпуски — добавляется валютный риск.
Проверить, когда и какие выплаты предстоят по конкретным бумагам, удобнее всего в календаре облигаций — там собраны ближайшие купоны, оферты и погашения по выпускам Московской биржи.
Кому подходят такие выпуски, а кому нет
Подходят тем, у кого купоны закрывают регулярные расходы, и тем, кто дисциплинированно реинвестирует. Не подходят тем, кто выбирает бумагу по частоте выплат и доходности, пропуская эмитента.
Плюсы
- Ровный денежный поток без ожидания полугода
- Купон быстрее возвращается в оборот
- Небольшой НКД при покупке
Минусы
- Сегмент смещён в сторону рискованных эмитентов
- Мелкие платежи трудно реинвестировать целиком
- Налог удерживается с каждой выплаты
Сильные и слабые стороны ежемесячного графика выплат.
Частые вопросы
Короткие ответы на то, что чаще всего спрашивают об облигациях с ежемесячным купоном.
Бывают ли ОФЗ с ежемесячным купоном
Нет, классические ОФЗ платят купон раз в полгода или раз в квартал. Ежемесячный график — практика корпоративного сегмента, поэтому выбор между ним и государственными бумагами почти всегда оказывается выбором между разным уровнем риска, а не между удобством графиков.
Выгоднее ли ежемесячный купон, чем полугодовой
При равной ставке купона — нет, за год сумма одинаковая. Небольшое преимущество появляется только при реальном реинвестировании: деньги раньше возвращаются в работу. Если купоны просто копятся на счёте, выгоды нет никакой.
Как часто платят налог с ежемесячных купонов
Налог удерживается с каждой выплаты, то есть двенадцать раз в год. Брокер выступает налоговым агентом и перечисляет НДФЛ сам, отдельную декларацию по таким доходам подавать не требуется.
Можно ли жить на купоны по таким облигациям
Технически да, и ради этого сценария ежемесячный график и востребован, но именно он толкает к самой дорогой ошибке. Погоня за максимальной ставкой ради нужной ежемесячной суммы ведёт в сегмент эмитентов, у которых поток может прерваться вместе с самим телом долга.
Где смотреть даты выплат по облигации
Даты купонов и погашения указаны в документах выпуска и дублируются в торговых системах. Сводно по рынку их удобно смотреть в нашем календаре облигаций, а параметры конкретной бумаги проверять в приложении брокера перед сделкой.
Что делать дальше
Соберите короткий список выпусков и пройдите по нему теми же пятью критериями — на это уходит меньше времени, чем кажется:
- Отберите эмитентов, чьё кредитное качество вас устраивает, и только потом смотрите ставку.
- Отметьте для каждого выпуска тип купона и ближайшую оферту.
- Проверьте объём торгов — выход должен существовать заранее.
- Посчитайте доходность после налога, а не по объявленной ставке.
- Решите, куда пойдут купоны, ещё до первой выплаты.
Ближайшие купоны, оферты и погашения по рынку собраны в календаре облигаций, а сравнить ежемесячный поток с другими вариантами размещения денег поможет разбор облигации или вклад: как выбрать под свой срок.
Материал носит информационный характер, не является инвестиционной рекомендацией и не содержит прогнозов. Решение о покупке любых ценных бумаг вы принимаете самостоятельно.
Календарь эмитента
- Московская биржаMOEX· отсечка 9 июля 2027 г. (купить до 8 июля 2027 г.)
Автор: Редакция Long/Short