Фонд облигаций или облигации: что лучше выбрать
Деньги пришли на брокерский счёт, вы открываете приложение — и упираетесь в развилку: фонд облигаций или облигации по отдельности. Кнопка «Купить» в обоих случаях выглядит одинаково, но дальше эти два решения ведут вас в разные стороны. У одного варианта есть дата, когда вам вернут номинал. У другого такой даты нет вообще — и это не мелкая деталь, а главное, что стоит понять до покупки.
Спор «что доходнее» тут почти бессмысленный: внутри фонда лежат ровно те же бумаги, которые вы купили бы сами. Разница в другом — кто управляет сроком, когда возникает налог и в какой момент вы вынуждены зафиксировать результат. Ниже — критерии выбора по порядку, сравнительная таблица и дерево решения в конце.
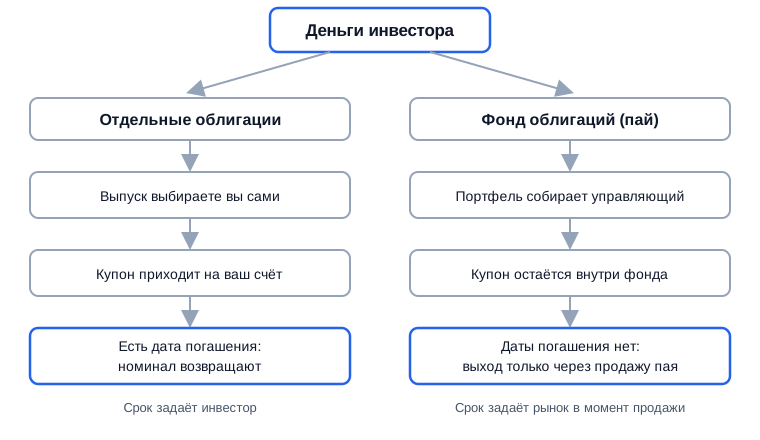
Один класс активов, но два разных способа выйти из позиции.
Чем фонд облигаций отличается от отдельных облигаций
Отдельная облигация — это долг конкретного эмитента лично перед вами с известной датой возврата, а пай фонда — доля в постоянно обновляемом портфеле таких долгов, у которого даты возврата нет.
Из этого следует почти всё остальное. Когда вы держите выпуск до погашения, рыночная цена по дороге вас, по сути, не касается: в назначенный день эмитент возвращает номинал — сумму, записанную в условиях выпуска, — и промежуточные просадки так и остаются бумажными. С паем так не получится. У фонда нет дня, когда он «гасится», поэтому единственный способ забрать деньги — продать пай по той цене, которая стоит в стакане именно в этот момент.
Второе следствие — диверсификация. Одна облигация несёт риск одного эмитента: не заплатил — пострадала вся позиция. В портфеле фонда десятки выпусков, и проблема у одного из них ухудшает результат, но не обнуляет вложение. Как разбирать эмитента вручную, мы показывали в разборе как выбрать облигации: критерии и риски.
По каким критериям выбирать
Выбор между фондом и отдельными бумагами удобнее вести не по ощущению «что надёжнее», а по шести измеримым признакам:
- Срок. Есть ли у денег конкретная дата, к которой они понадобятся.
- Сумма. Хватит ли её на портфель из нескольких выпусков разных эмитентов.
- Время и вовлечённость. Готовы ли вы сами следить за офертами, амортизацией и приходом купонов.
- Расходы. Ежегодная плата управляющей компании против разовых комиссий за сделку.
- Налоги. В какой момент возникает НДФЛ и попадает ли бумага под вычет за срок владения.
- Реакция на ставку. Что произойдёт с позицией, если ключевая ставка пойдёт вверх.
Дальше разберём каждый критерий по отдельности — и станет видно, что «лучше» зависит не от инструмента, а от вашей ситуации.
Срок: есть ли у ваших денег дата
Если у денег есть дата, отдельная облигация почти всегда удобнее фонда. Представьте: через два года вы вносите первый взнос за квартиру. Вы берёте выпуск ОФЗ с погашением незадолго до этой даты — и рыночные колебания по пути перестают быть вашей проблемой: к нужному дню Минфин вернёт номинал независимо от того, как бумага вела себя в середине срока. Через фонд такой же определённости не получить ни за какие деньги.
Если даты нет и деньги просто должны «работать», пока не понадобятся, преимущество переходит к фонду: он снимает с вас работу по перекладыванию из выпуска в выпуск. Чувствительность портфеля к сроку измеряется дюрацией — этому показателю посвящён отдельный материал про дюрацию облигации и зачем она нужна, и у фонда она держится примерно постоянной, а у вашей собственной бумаги сокращается с каждым месяцем.
Что происходит в дату погашения
В дату погашения эмитент возвращает держателю номинал, и позиция закрывается сама — никакой сделки на бирже для этого не нужно.
У фонда такого события не бывает. Когда бумага в его портфеле подходит к погашению, управляющий получает номинал и тут же покупает на эти деньги новый выпуск, удерживая заявленный срок портфеля. Для пайщика это значит, что портфель никогда не «дозревает»: он всегда остаётся портфелем со средним сроком, а не набором бумаг, которые вот-вот превратятся в деньги. Конкретные выпуски, их даты погашения и ближайшие купоны удобно смотреть в календаре облигаций.
| Что сравниваем | Отдельные облигации | Фонд облигаций |
|---|---|---|
| Дата возврата денег | Известна заранее | Отсутствует |
| Цена выхода | Номинал в дату погашения | Рыночная цена пая |
| Диверсификация | Только если выпусков много | Встроена в пай |
| Купон | Приходит на счёт | Остаётся внутри фонда |
| Плата за владение | Разовая комиссия за сделку | Ежегодная плата УК |
Сравнение по признакам, которые реально влияют на решение.
Какие комиссии у фонда облигаций
Фонд берёт плату за управление ежедневно и никогда не выставляет вам счёт — она уже вычтена из стоимости пая, которую вы видите на экране.
У отдельных бумаг структура расходов другая: комиссия брокера и биржи платится разово при покупке, а дальше владение ничего не стоит. Отсюда простое правило: чем длиннее горизонт, тем заметнее накопленная плата фонда — и наоборот, чем мельче и чаще сделки, тем дороже обходится самостоятельная сборка. Прикинуть, во что превращается ежегодный процент за много лет, можно в калькуляторе сложного процента.
Важно смотреть не только на заявленное вознаграждение управляющей компании, но и на то, насколько узкий спред держит маркет-мейкер: у неликвидного фонда потери на входе и выходе способны съесть экономию на всём остальном.
Как облагаются налогом фонд облигаций и купоны
Купон по отдельной облигации облагается НДФЛ в момент выплаты — брокер удерживает налог как налоговый агент, а купоны внутри фонда на этом этапе налогом не уменьшаются.
Причина в устройстве паевого фонда: он не является плательщиком налога на прибыль, поэтому пришедший купон реинвестируется целиком. Налог у пайщика возникает позже — при продаже пая, и считается он с финансового результата, а не с потока выплат. Это не подарок, а перенос момента уплаты, но перенесённый налог всё это время продолжает работать в портфеле.
У длинного горизонта есть ещё один эффект: к ценным бумагам, обращающимся на организованных торгах, применяется инвестиционный вычет за долгосрочное владение — условия, сроки и ограничения устанавливает статья 219.1 Налогового кодекса РФ. По купонам детали мы разбирали в материале налог на купоны облигаций: кто удержит и сколько.
Сколько денег нужно, чтобы собрать портфель самому
Чтобы отдельные облигации давали настоящую диверсификацию, нужен портфель хотя бы из нескольких выпусков разных эмитентов и желательно разных отраслей — а это уже заметная сумма.
Пай БПИФ — биржевого паевого фонда, который торгуется на Мосбирже как обычная акция, — стоит принципиально меньше одной облигации, и за эту цену вы получаете весь его портфель целиком. Поэтому на небольшом капитале фонд выигрывает не доходностью, а тем, что вообще делает диверсификацию возможной: собрать руками десяток выпусков на скромную сумму нельзя, а купить долю в таком наборе — можно. Как устроены биржевые фонды и чем БПИФ отличается от ETF, разобрано в статье ETF и БПИФ: чем отличаются и что выбрать.
Что происходит при росте ключевой ставки
При росте ключевой ставки дешевеют и отдельные облигации, и паи фондов — разные у них не просадки, а выходы из них.
Держатель конкретного выпуска может ничего не делать и дождаться погашения: к дате он получит номинал, и просадка окажется временной неприятностью, а не убытком. Пайщик так «пересидеть» не может — у портфеля нет даты, к которой он обязан стоить номинал. Зато фонд постепенно замещает старые бумаги новыми, с более высоким купоном, и через какое-то время начинает приносить больше, чем приносил до подъёма ставки. Логику связи ставки и цен мы разбирали в материале ключевая ставка ЦБ и её влияние на вклады, облигации и акции.
Что происходит с купоном внутри фонда
Купоны, которые приходят в фонд, пайщику не выплачиваются — они остаются в портфеле и увеличивают стоимость пая.
Вторая типичная ситуация: человек откладывает часть зарплаты каждый месяц и не хочет ничего делать руками. Для того, кто хочет жить с процентов, отсутствие выплат — минус: денежного потока нет, любой «доход» нужно извлекать продажей части паёв. Для того, кто копит, это плюс: реинвестирование происходит автоматически, без ручных сделок и без простоя денег на счёте. С отдельными облигациями поток настоящий — купон приходит на счёт и им можно распорядиться, — но мелкими порциями, которых часто не хватает на покупку следующей бумаги, и деньги какое-то время лежат без дела.
Плюсы
- Фонд: диверсификация с первой покупки и без ручной работы
- Фонд: купоны реинвестируются автоматически и без налога на этом шаге
- Облигации: известная дата возврата номинала
- Облигации: реальный денежный поток от купонов
Минусы
- Фонд: ежегодная плата за управление и отсутствие даты погашения
- Облигации: нужна сумма на несколько выпусков и время на контроль оферт
Сильные и слабые стороны каждого способа держать долг.
Где здесь ловушка
Самая частая ошибка — воспринимать фонд облигаций как замену вкладу. У вклада ставка зафиксирована и сумма застрахована, у фонда цена пая меняется каждый день и гарантий возврата нет вовсе. Сравнение вклада именно с облигациями мы раскладывали в разборе облигации или вклад: как выбрать под свой срок.
Вторая ловушка — покупать фонд «на пару месяцев». Плата за управление идёт каждый день, спред при входе и выходе платится дважды, а короткий срок не даёт времени отыграть эти издержки.
Третья — судить по названию. «Фонд облигаций» может держать длинные государственные бумаги, а может — высокодоходные корпоративные выпуски: риск и колебания у них несопоставимы. Смотреть нужно на состав и срок портфеля, а заодно проверять ликвидность облигаций перед покупкой — для самостоятельной сборки это критично.
- 1У денег есть точная дата? Да — смотрим отдельные облигации
- 2Даты нет, сумма небольшая? Берём фонд облигаций
- 3Сумма позволяет 5-10 выпусков и есть время следить? Сборка вручную
- 4Нужен регулярный денежный поток? Только отдельные бумаги
- 5Нужно автоматическое реинвестирование? Фонд
Дерево выбора: сначала срок, потом сумма, потом потребность в потоке.
Кому что подходит
Свести всё к одному ответу нельзя, но можно к трём типовым ситуациям:
- Отдельные облигации — когда у денег есть дата, сумма позволяет собрать несколько выпусков и вам нужен предсказуемый денежный поток.
- Фонд облигаций — когда даты нет, сумма скромная, а времени следить за портфелем немного.
- Оба инструмента сразу — когда часть денег отложена под конкретную цель со сроком, а часть просто должна работать: под цель берут выпуск с нужным погашением, под остальное — пай.
Частые вопросы
Короткие ответы на то, что спрашивают чаще всего при выборе между паем и бумагой.
Можно ли держать фонд и отдельные облигации одновременно
Да, и для большинства портфелей это самый практичный вариант. Фонд закрывает базовую диверсификацию и не требует внимания, а отдельные выпуски подбираются под конкретные цели с датами. Как распределять доли между такими «слоями», мы показывали в разборе как составить инвестиционный портфель новичку.
Может ли фонд облигаций уйти в минус
Да — если облигации в портфеле дешевеют, цена пая падает вслед за ними, и продажа в этот момент зафиксирует убыток. Ни доходность, ни возврат вложенного у фонда не гарантированы, в отличие от погашения отдельной бумаги, где номинал обещан условиями выпуска, хотя и зависит от платёжеспособности эмитента.
Что выбрать, если деньги нужны через год
На коротком горизонте предсказуемее короткая облигация с погашением близко к нужной дате. Фонд на таком сроке добавляет к вашему риску ещё и рыночную цену пая в конкретный день, а издержки на вход и выход не успевают окупиться.
Чем фонд облигаций отличается от фонда денежного рынка
Фонд денежного рынка работает со сверхкороткими инструментами и почти не реагирует на изменение ставок, а фонд облигаций держит бумаги со сроком и потому заметно колеблется в цене. Подробности — в материале фонды денежного рынка: как работают и кому подходят. Параметры торгов и перечень биржевых фондов публикует Московская биржа.
Что делать дальше
Порядок действий, который экономит больше всего нервов:
- Ответьте на один вопрос: есть ли у этих денег дата. Если да — дальше смотрите выпуски, а не фонды.
- Оцените сумму: хватает ли её на несколько эмитентов сразу, а не на одну бумагу.
- Для самостоятельной сборки проверьте по каждому выпуску срок, оферту и амортизацию — начать удобно с календаря облигаций.
- Для фонда посмотрите состав портфеля и его средний срок, а не только название и вознаграждение управляющей компании.
- Освежите базу, если термины непривычны: что такое облигации: виды, доходность и риски.
Материал носит информационный характер, не является инвестиционной рекомендацией и не содержит прогнозов доходности. Решение о покупке любых бумаг вы принимаете самостоятельно.
Тикеры и упоминания в статье
Календарь эмитента
- Московская биржаMOEX· отсечка 9 июля 2027 г. (купить до 8 июля 2027 г.)
Автор: Редакция Long/Short