Перевод накопительной пенсии в ПДС: плюсы и минусы
Письмо из пенсионного фонда или баннер «разморозьте замороженную пенсию» видел почти каждый, кто официально работал в нулевые. Предложение везде звучит одинаково: сделайте перевод накопительной пенсии в ПДС — и деньги, которые лежат мёртвым грузом, наконец начнут работать на вас.
Формально это правда. Практически — у решения есть цена, о которой в рекламном письме не пишут: часть государственных бонусов на эти деньги не распространяется, а забрать их раньше срока будет нельзя. Разбираем, из чего складывается выбор и кому он действительно выгоден.
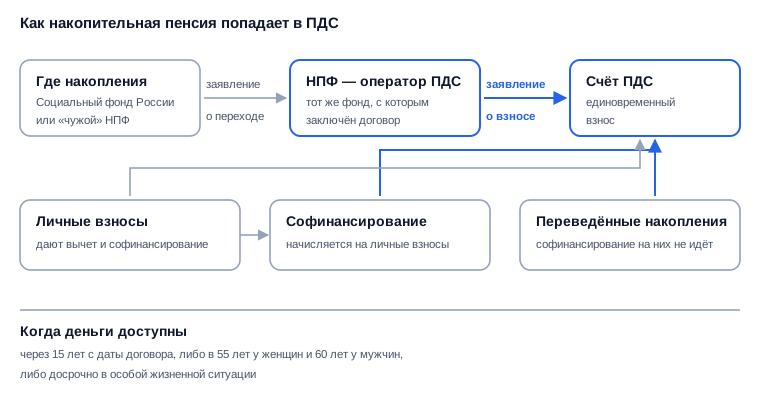
Путь пенсионных накоплений в программу долгосрочных сбережений: два заявления и один счёт
Что именно вам предлагают перевести
Накопительная пенсия — это не вся будущая пенсия, а отдельный «кошелёк» внутри государственной системы. По описанию Минфина, пенсионные накопления сформировались у тех, кто официально работал в 2002–2013 годах: работодатель платил за них взносы, часть которых шла именно на накопительную часть.
Пополнить этот кошелёк могли также добровольные взносы и материнский капитал, если владелица сертификата направила его на будущую пенсию. Дальше деньги остались лежать либо в Социальном фонде России, либо в том негосударственном пенсионном фонде (НПФ), который человек когда-то выбрал.
Программа долгосрочных сбережений (ПДС) запущена 1 января 2024 года и устроена иначе: это договор с НПФ, куда вы кладёте свои деньги, получаете прибавку от государства и налоговый вычет. Перевод накоплений — лишь одна из возможных «заправок» такого счёта, и она называется единовременным взносом.
Пять признаков, по которым и принимают решение
Спорить о том, «выгодно или нет», бессмысленно, пока не разложено, что меняется. Меняется ровно пять вещей:
- Срок, когда деньги станут доступны, и в каком виде их отдадут
- Право на софинансирование от государства и на налоговый вычет
- Объём государственных гарантий, если фонд обанкротится
- Возможность забрать деньги досрочно в особой жизненной ситуации
- Вознаграждение фонда за управление и то, кто принимает решения
Дальше — каждый признак по отдельности, потому что именно в деталях и прячется разница между «разморозил» и «переложил в другую заморозку».
Критерий 1. Когда вы реально увидите эти деньги
В программе долгосрочных сбережений основания для выплат возникают по истечении 15 лет с даты заключения договора либо при достижении 55 лет женщинами и 60 лет мужчинами — что наступит раньше. Это два независимых основания, и для человека предпенсионного возраста работает второе, а для тридцатилетнего — первое.
Отсюда главный практический вывод: чем вы моложе, тем длиннее горизонт и тем больше значения имеет не сам перевод, а то, сколько вы будете доносить на счёт сами. Прикинуть, как ведёт себя сумма на дистанции в полтора десятка лет, удобно через калькулятор сложного процента — он показывает вклад регулярных пополнений наглядно.
Виды выплат в программе тоже разные: пожизненная периодическая, срочная периодическая с заранее оговорённым сроком и единовременная — через 15 лет действия договора или если расчётная пожизненная выплата оказалась меньше 10% прожиточного минимума пенсионера по стране.
Критерий 2. Софинансирование: на переведённые накопления оно не идёт
Это тот пункт, из-за которого чаще всего разочаровываются. Государство добавляет к личным взносам участника до 36 тысяч рублей в год в течение десяти лет, но господдержка прямо не распространяется на пенсионные накопления, переведённые в программу единовременным взносом — так описывает условия программа долгосрочных сбережений на сайте Минфина.
Коэффициент зависит от среднемесячного дохода: при доходе до 80 тысяч рублей государство удваивает взнос, дальше пропорция становится менее щедрой, а для получения права на прибавку нужно внести за год не меньше 2 тысяч рублей.
Налоговый вычет устроен так же — он считается от уплаченных вами взносов, до 400 тысяч рублей в год. Логика простая: бонусы дают за новые деньги, которые вы принесли из своего кармана, а не за старые, которые просто сменили адрес. Механику таких вычетов мы подробно разбирали на примере налогового вычета по ИИС — принцип получения тот же.
Плюсы
- Переведённые накопления увеличивают базу, на которую фонд начисляет инвестиционный доход
- Гарантия государства на них считается сверх общего лимита
- Появляется право забрать средства в особой жизненной ситуации
Минусы
- Софинансирование от государства на них не начисляется
- Забрать их досрочно по своему желанию нельзя
- Материнский капитал при переводе уходит обратно в Социальный фонд
Что перевод накоплений даёт и чего лишает
Критерий 3. Что будет, если фонд обанкротится
Здесь перевод скорее плюс. Сохранность внесённых средств и дохода от их инвестирования гарантирована государством в пределах 2,8 млн рублей, а максимальный размер гарантии дополнительно увеличивается на сумму переведённых пенсионных накоплений, сумму софинансирования и доход по ним.
То есть переведённые накопления не «съедают» ваш лимит, а идут поверх него — выплату при банкротстве фонда обеспечивает Агентство по страхованию вкладов. Для сравнения: привычная страховка по банковским депозитам работает по другому лимиту, и это стоит держать в голове, когда вы сопоставляете программу с актуальными ставками по вкладам.
Отдельно стоит помнить, что сами НПФ поднадзорны Банку России и обязаны инвестировать средства клиентов в инструменты с наилучшим соотношением доходности и риска; при нарушении этого требования регулятор обязывает фонд возместить клиентам потери.
Критерий 4. Особые жизненные ситуации и гибкость выплат
В программе есть то, чего нет в обязательном пенсионном страховании: при дорогостоящем лечении или потере кормильца участник вправе забрать до 100% сформированных средств вместе с инвестиционным доходом — независимо от того, сколько лет прошло с начала договора.
Это, пожалуй, самый весомый аргумент «за» перевод. Накопительная пенсия в прежнем виде ждёт вас строго до пенсионного возраста, а в программе те же деньги превращаются в подушку на случай тяжёлой болезни. Речь именно о критических ситуациях, а не о любых непредвиденных тратах: для них нужна обычная финансовая подушка безопасности, и создавать её за счёт пенсионных денег не нужно.
Важно: личные взносы вы можете забрать раньше срока в размере, определённом договором, но переведённые пенсионные накопления, средства софинансирования и доход по ним до наступления оснований для выплаты забрать не получится.
Критерий 5. Комиссия фонда и кто управляет деньгами
Управляет средствами НПФ — самостоятельно или через управляющую компанию, без участия клиента. Выбрать конкретные бумаги или долю акций в портфеле участник не может, и это принципиальное отличие от брокерского счёта.
Вознаграждение фонда состоит из двух частей: постоянного — 0,6% средней совокупной стоимости средств в 2024–2026 годах и 0,5% начиная с 2027 года, и переменного — 20% дохода до бенчмарка и 25% после него. Комиссия берётся и с переведённых накоплений тоже, так что «бесплатной разморозки» не бывает.
Менять оператора программы можно, но без потери инвестиционного дохода — только раз в пять лет. Это ещё одна причина выбирать фонд вдумчиво, а не по первому пришедшему письму.
Чем ПДС отличается от накопительной пенсии
Коротко: в обязательном пенсионном страховании деньги ждут пенсионного возраста и выплачиваются по правилам государства, а в программе долгосрочных сбережений теми же деньгами распоряжаетесь вы — в рамках договора с фондом. Ниже развёрнутое сравнение по тем признакам, которые реально меняют картину.
| Что сравниваем | Накопительная пенсия (ОПС) | Те же деньги в ПДС |
|---|---|---|
| Когда доступны | С 55 или 60 лет | Через 15 лет договора либо в 55 и 60 лет |
| Досрочно при болезни | Не предусмотрено | До 100% средств с доходом |
| Софинансирование | Не применяется | На переведённые суммы не начисляется |
| Госгарантия | В рамках системы ОПС | 2,8 млн рублей плюс сумма накоплений сверху |
| Смена фонда | Раз в пять лет без потерь | Раз в пять лет без потерь |
Сравнение по пяти признакам, которые меняются при переводе
Как перевести накопительную пенсию в ПДС
Перевести накопительную пенсию в ПДС можно только через тот фонд, где эти деньги уже лежат: сначала с ним заключается договор долгосрочных сбережений, а потом подаётся заявление о единовременном взносе. Если накопления в Социальном фонде России или в «чужом» НПФ, сперва придётся перевести их в выбранный фонд.
- 1узнать, где лежат пенсионные накопления и сколько их — через портал госуслуг
- 2выбрать НПФ из списка операторов программы и заключить договор долгосрочных сбережений
- 3при необходимости перевести накопления в этот же фонд заявлением о переходе
- 4подать в фонд заявление о единовременном взносе
- 5проверить в личном кабинете, что средства зачислены на счёт по программе
Порядок действий: два заявления, и между ними может пройти несколько лет
Заявление о переходе бывает двух видов. Срочный переход состоится в году, следующем за годом, в котором истекает пять лет после подачи заявления, — зато накопления вместе с инвестиционным доходом передаются новому страховщику в полном объёме. Досрочный переход производится уже на следующий год после подачи заявления, но частью инвестиционного дохода при этом можно пожертвовать.
Где на переводе теряют инвестиционный доход
Основная потеря возникает не в самой программе, а на шаге перехода между фондами. Избежать её можно, подав заявление о досрочном переходе в год фиксинга — так называется установление гарантированного размера накоплений, которое происходит каждые пять лет после начала их формирования в фонде.
Практический сценарий выглядит так: человек хочет перевести накопления из Социального фонда в НПФ и подаёт заявление о досрочном переходе, не уточнив свой год фиксинга. Деньги приходят быстро, но инвестиционный доход за неоконченный пятилетний период остаётся у прежнего страховщика. Тот же человек, подождав до года фиксинга, получил бы всю сумму целиком.
Что будет с материнским капиталом
Если на формирование накопительной пенсии направлялся материнский капитал, при переводе накоплений в программу он возвращается в Социальный фонд России — и дальше его можно использовать на другие цели. Деньги не сгорают, но и в программу вместе с остальной суммой не попадают.
Для семьи это отдельная развилка: материнский капитал возвращается в распоряжение владельца сертификата, и решение о том, куда его направить, придётся принимать заново. Учитывайте это, если считаете, что переводите «всю сумму со счёта».
Кому перевод подходит, а кому нет
Универсального ответа нет, но границы очерчиваются довольно чётко.
- Скорее да — если вы собираетесь делать в программу личные взносы, вам далеко до 55 или 60 лет и важна возможность забрать деньги при тяжёлой болезни
- Скорее да — если накопления уже лежат в том фонде, который вы выбрали оператором программы: лишнего перехода и риска потерять доход не будет
- Скорее нет — если вы рассчитывали получить софинансирование именно на переведённую сумму: на неё оно не начисляется
- Скорее нет — если на накопительную пенсию направлялся материнский капитал и его судьба для вас принципиальна
- Скорее нет — если вы не готовы заморозить эти деньги ещё на годы и хотите распоряжаться ими свободно
Если сам формат долгосрочного договора со страховым оттенком вам близок, посмотрите, чем он отличается от других продуктов с таким же горизонтом: мы разбирали накопительное страхование жизни и кому оно подходит — у этих продуктов похожие обещания и очень разная механика.
Частые вопросы
Стоит ли переводить накопительную пенсию в ПДС
Перевод оправдан, если вы планируете пополнять счёт собственными деньгами и цените возможность досрочного изъятия в особой жизненной ситуации. Если же вы рассчитывали, что государство удвоит именно переведённую сумму, ожидание не оправдается — софинансирование считается от личных взносов.
Можно ли вернуть накопления обратно в Социальный фонд
Механизма обратного перевода программа не предусматривает: заявление о единовременном взносе подаётся один раз и меняет статус денег окончательно. Поэтому решение стоит принимать не по рекламному письму, а после проверки своего года фиксинга и условий конкретного фонда.
Где посмотреть, сколько денег на накопительной пенсии
Информация о сформированных пенсионных накоплениях доступна на портале госуслуг, а по счёту в программе — в личном кабинете НПФ по вашему требованию. Сделать это стоит до подачи любых заявлений: сумма нередко оказывается совсем не такой, какой её представляют по рекламе.
Нужно ли переводить накопления, чтобы вступить в программу
Нет, перевод пенсионных накоплений для участия в программе необязателен — накопления можно оставить там, где они формируются сейчас, и просто открыть договор с личными взносами. Это самый недооценённый вариант: все государственные бонусы вы получите, а старые деньги останутся в прежнем режиме.
Платят ли налог с дохода по программе
Доход от инвестирования средств по программе не облагается НДФЛ, кроме случая расторжения договора; при досрочном расторжении полученный ранее налоговый вычет придётся вернуть. Отдельно облагается часть инвестиционного дохода, превышающая 30 млн рублей по всем договорам, при участии в программе свыше десяти лет.
Что делать дальше
Порядок действий, который экономит и деньги, и нервы:
- Проверьте на госуслугах, где лежат ваши накопления и какова их сумма
- Уточните в своём фонде год ближайшего фиксинга — от него зависит, потеряете ли вы инвестиционный доход при переходе
- Решите главный вопрос: будете ли вы делать личные взносы. Без них программа теряет большую часть смысла
- Сравните программу с альтернативами на тот же срок: депозитом, отдельным долгосрочным счётом, страховым продуктом
- Только после этого подписывайте договор и подавайте заявление о единовременном взносе
Для четвёртого пункта пригодятся два наших материала: как выбрать вклад и на что смотреть кроме ставки и разбор того, как инфляция незаметно съедает деньги. На дистанции в 15 лет второй фактор важнее ставки, и оценить его помогает калькулятор инфляции.
Материал носит информационный характер, не является инвестиционной рекомендацией и не содержит прогнозов доходности. Условия программы и налоговые правила проверяйте в первоисточниках и в договоре с конкретным фондом.
Упоминания в статье
Автор: Редакция Long/Short