Накопительный счёт с ежедневным начислением процентов: риски
Два человека держат одинаковую сумму в одном и том же банке — и получают разный доход. Дело не в ставке: у одного накопительный счёт с ежедневным начислением процентов, у другого — счёт, где банк смотрит на минимальный остаток за месяц.
Первый снял часть денег на неделю и недосчитался процентов ровно за эту неделю. Второй снял ту же сумму на один день — и остался почти без дохода за целый месяц. Вся разница спрятана в одной строке условий, которую читают в последнюю очередь.
Разберём, как устроено ежедневное начисление, почему оно выгоднее для тех, кто активно пользуется деньгами, и в каких местах банк всё равно может забрать доход обратно.
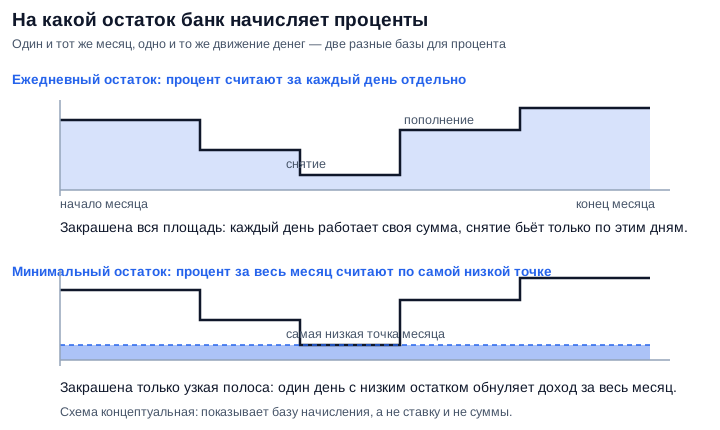
Одно и то же движение денег по счёту даёт разный доход в зависимости от того, что банк берёт за базу начисления.
Кратко
- Ежедневное начисление означает, что процент считается на остаток каждого дня, а сумма процентов за месяц складывается из этих дневных кусочков.
- Главный конкурент такой схемы — начисление на минимальный остаток: там один день просадки обнуляет доход за весь месяц.
- Ставка по накопительному счёту не зафиксирована договором: банк вправе менять её в одностороннем порядке, и обычно предупреждает об этом заранее в условиях.
- Проценты чаще всего выплачивают раз в месяц, и только после выплаты они начинают работать сами — это и есть капитализация.
- Деньги на накопительном счёте застрахованы так же, как вклад, а доход по ним облагается налогом по общим правилам для процентов по вкладам и счетам.
Как работает накопительный счёт с ежедневным начислением процентов
Банк каждый день фиксирует остаток на вашем счёте на конец дня и начисляет на него процент за один день. В конце расчётного периода эти дневные начисления складываются и выплачиваются одной суммой.
Из этого следует главное практическое свойство: деньги работают ровно столько дней, сколько они лежали на счёте. Положили сумму пятнадцатого числа — получите процент за оставшиеся дни месяца, а не ноль и не полный месяц. Сняли часть суммы — проценты уменьшатся только на снятую часть и только за те дни, когда её не было.
Такая схема делает накопительный счёт инструментом для денег, которые могут понадобиться в любой момент: подушки безопасности, суммы, отложенной на крупную покупку, свободного остатка между сделками на брокерском счёте.
Ежедневный остаток или минимальный: в чём разница
Разница в том, какую сумму банк берёт за базу начисления. При ежедневном остатке база своя для каждого дня, при минимальном — одна на весь месяц, и равна она самой низкой точке за период.
Второй вариант выглядит безобидно, пока деньги лежат без движения. Но стоит один раз опустить остаток — например, оплатить ремонт и через день вернуть деньги обратно, — и весь месяц будет посчитан по этой низкой сумме.
| Что сравниваем | Ежедневный остаток | Минимальный остаток |
|---|---|---|
| База начисления | Остаток на конец каждого дня | Самая низкая сумма за месяц |
| Цена одного снятия | Теряются проценты за дни отсутствия суммы | Теряется доход за весь месяц |
| Пополнение в середине месяца | Начинает приносить процент сразу | Не влияет на расчёт |
| Кому подходит | Деньгами пользуются регулярно | Сумма лежит без движения |
Таблица: как одна строка в условиях меняет итоговый доход.
Есть и промежуточный вариант — начисление на среднемесячный остаток. Он мягче минимального, но всё равно размазывает движение денег по месяцу, и точно предсказать доход сложнее.
Почему ставка по накопительному счёту меняется без предупреждения
Потому что накопительный счёт — это не вклад с фиксированным сроком, и ставка по нему не защищена договором на весь период. Банк устанавливает её своим решением и может пересмотреть, когда меняются условия на рынке.
Ориентир для таких пересмотров — стоимость денег в экономике, а её задаёт ключевая ставка: её устанавливает Банк России, и всю историю значений он публикует сам — смотрите ключевую ставку на сайте Банка России. Когда она снижается, доходность накопительных счетов обычно уходит вниз быстрее, чем ставки по уже открытым вкладам: у вклада ставка зафиксирована до конца срока, у счёта — нет.
Что с этим делать практически: следить за тем, какую ставку банк применяет в текущем месяце, и сравнивать её с рынком. Как считать и сравнивать разные предложения, разобрано в материале эффективная ставка по вкладу — логика сравнения для счетов ровно та же.
Чем накопительный счёт отличается от вклада
Ключевых отличий три: у счёта нет срока, деньги с него можно снимать без потери уже начисленных процентов, но ставка не зафиксирована. У вклада всё наоборот — ставка держится до конца срока, а досрочное снятие обычно обнуляет доход.
- Срок: у вклада он есть и определяет ставку, у накопительного счёта его нет вовсе.
- Снятие: со счёта деньги забирают в любой момент, уже выплаченные проценты остаются у вас.
- Ставка: у вклада зафиксирована договором, у счёта может измениться в любом месяце.
- Пополнение: на счёт можно вносить деньги свободно, у вклада на это бывают ограничения.
Подробный разбор различий, включая то, как оформляются оба продукта, — в материале чем накопительный счёт отличается от вклада. Здесь же мы говорим именно про механику начисления.
Как работает капитализация процентов на накопительном счёте
Капитализация — это момент, когда начисленные проценты зачисляются на счёт и сами становятся частью остатка, на который дальше идёт начисление. До этого момента они на доход не влияют.
Здесь важно не перепутать два разных слова. Ежедневное начисление — это база расчёта: банк считает процент по остатку каждого дня. Ежемесячная выплата — это момент зачисления: реальные деньги приходят на счёт раз в месяц. Ежедневное начисление почти никогда не означает, что проценты капают на счёт ежедневно.
Чем чаще происходит зачисление, тем заметнее эффект сложного процента на длинной дистанции. Как он разгоняется со временем, показывает калькулятор сложного процента, а типичные потери на неверно понятой капитализации разобраны в материале капитализация процентов по вкладу.
Как рассчитать проценты по накопительному счёту
Порядок расчёта одинаков у всех банков: годовую ставку переводят в дневную, умножают на остаток дня, повторяют для каждого дня периода и складывают результаты.
- 1банк берёт остаток на конец каждого дня
- 2годовая ставка делится на число дней в году
- 3дневная ставка умножается на остаток этого дня
- 4дневные суммы складываются за расчётный период
- 5итог выплачивается на счёт, с него удерживается налог
Схема: путь от остатка на счёте до денег, которые вы увидите на выписке.
Единственное место, где банки расходятся, — число дней в году для деления: 365 или 366 в високосный год. Разница невелика, но именно из-за неё расчёт вручную часто не сходится с выпиской до копейки.
Считать по дням вручную не нужно: прикинуть итог помогает калькулятор накопительного счёта с ежедневным начислением процентов — достаточно указать сумму, ставку и срок. А посмотреть, какие ставки сейчас дают банки, можно на нашей странице ставки по вкладам и накопительным счетам.
Приветственная ставка и надбавки: где заканчивается реклама
Ставка из рекламы — это обычно максимум, который достижим при одновременном выполнении нескольких условий. Базовая ставка, которая останется после праздника, всегда ниже.
Самые частые конструкции выглядят так:
- Приветственная ставка на первые два-три месяца для новых клиентов или для новых денег в банке.
- Надбавка за траты по карте банка на определённую сумму в месяц.
- Надбавка за подписку или пакет услуг, которые оплачиваются отдельно.
- Повышенная ставка только на часть суммы — например, на остаток до определённого порога, а выше него действует базовая.
Плюсы
- Проценты начисляются на остаток каждого дня, снятие не обнуляет месяц
- Деньги доступны в любой момент без потери начисленного дохода
- Пополнение начинает приносить доход сразу
Минусы
- Ставка не зафиксирована и может быть снижена банком
- Рекламная ставка часто действует ограниченный срок или на часть суммы
- Надбавки требуют трат по карте или платной подписки
Сильные и слабые стороны формата — до того, как открывать счёт.
Отдельно стоит помнить: номинальная ставка — ещё не ваш реальный доход. Сколько от него съедает рост цен, показывает материал про реальную ставку по вкладу.
Застрахованы ли деньги на накопительном счёте
Да, средства на накопительном счёте входят в систему страхования вкладов наравне с деньгами на вкладах и обычных счетах физических лиц. Страховое возмещение выплачивается в пределах установленного лимита и считается суммарно по всем счетам одного человека в одном банке.
Это важный нюанс для тех, кто гонится за ставкой и держит в одном банке и вклад, и накопительный счёт: лимит общий, а не отдельный на каждый продукт. Правила системы и перечень банков-участников ведёт Агентство по страхованию вкладов. Как устроена сама система и что именно она покрывает, разобрано в материале про систему страхования вкладов.
Налог с процентов по накопительному счёту
Проценты по накопительному счёту облагаются НДФЛ по тем же правилам, что и проценты по вкладам: налог берут не со всей суммы дохода, а с части, превышающей необлагаемый минимум за год.
Сам минимум считается как один миллион рублей, умноженный на максимальное значение ключевой ставки из действовавших в течение года на первое число каждого месяца. Порядок установлен статьёй 214.2 Налогового кодекса. Доходы по всем банкам суммируются, а банки сами передают данные налоговой.
Считать и подавать декларацию самостоятельно не нужно: налоговая присылает уведомление. Детали расчёта, включая случаи, когда порог не достигнут, разобраны в материале про налог на вклады.
Где теряют доход: пять типичных ошибок
Почти все потери на накопительных счетах сводятся к пяти ситуациям, и ни одна из них не связана с выбором «плохого» банка.
- Не проверили базу начисления. Счёт называется накопительным, а проценты идут на минимальный остаток — одно снятие стоит месячного дохода.
- Приняли приветственную ставку за постоянную. Через два-три месяца счёт молча переходит на базовую, а привычка проверять выписку уже пропала.
- Держали деньги ради надбавки, которая не окупается. Траты по карте на нужную сумму или платная подписка иногда съедают больше, чем даёт повышенный процент.
- Сняли деньги в последний день месяца. Если по условиям проценты выплачиваются только при наличии остатка на дату выплаты, доход за месяц можно потерять целиком.
- Превысили страховой лимит в одном банке. Вклад и накопительный счёт в одном банке считаются вместе, а не по отдельности.
Перед открытием счёта проверьте в условиях ровно три пункта: на какой остаток начисляется процент, сколько действует заявленная ставка и при каких условиях она снижается. Этого достаточно, чтобы отсечь большую часть неприятных сюрпризов.
Кому подходит накопительный счёт с ежедневным начислением
Формат выигрывает там, где деньги должны оставаться доступными. Если сумма точно пролежит год без движения, вклад с фиксированной ставкой обычно даст больше.
- Финансовая подушка безопасности: деньги нужны в любой момент, но не должны лежать без дела.
- Накопление на крупную покупку с регулярными пополнениями — каждое начинает работать сразу.
- Свободный остаток между сделками, если не хочется держать деньги без процента.
- Часть капитала, которую вы не готовы замораживать на срок вклада.
Если задача — выжать максимум из ставки и при этом сохранить доступ к части денег, обычно комбинируют оба инструмента: срочную часть кладут на вклады разной длины, а текущую держат на счёте. Как собирается такая конструкция, показано в материале про лестницу вкладов.
Частые вопросы
Ниже — вопросы, которые чаще всего возникают у тех, кто открывает такой счёт впервые.
Начисляются ли проценты в день снятия денег
Обычно да, но по остатку на конец этого дня. Если вы сняли деньги утром и вечером на счёте пусто, процент за этот день будет посчитан от нулевого остатка. Поэтому день снятия почти всегда выпадает из расчёта, даже если формально он учитывается.
Какой счёт выбрать, если деньги лежат без движения
Если сумма весь месяц неподвижна и не пополняется, обе схемы дадут одинаковый результат — база начисления у них совпадёт. В этом случае смотреть нужно не на способ расчёта, а на саму ставку и на срок её действия, а при готовности заморозить деньги сравнить предложение со вкладом.
Сколько накопительных счетов можно открыть
Ограничений по закону нет, но у банка они обычно есть: повышенная ставка часто действует только на один счёт клиента, а второй открывается уже по базовой. Перед открытием второго счёта в том же банке стоит проверить, распространяется ли на него надбавка.
Может ли банк снизить ставку по уже открытому счёту
Да, и это ключевое отличие счёта от вклада. Порядок изменения ставки описан в условиях обслуживания: банк принимает решение сам и, как правило, публикует новые условия заранее. Договор на фиксированный срок здесь не заключается.
Нужно ли самому платить налог с процентов
Самостоятельно считать и декларировать доход не нужно. Банки передают сведения о выплаченных процентах в налоговую, та считает налог по всем банкам сразу и присылает уведомление, если необлагаемый минимум превышен.
Что делать дальше
Чтобы выбрать счёт осознанно, пройдите по короткому списку — он закрывает всё, о чём шла речь выше.
- Найдите в условиях строку про базу начисления и убедитесь, что это остаток каждого дня, а не минимальный за месяц.
- Посмотрите, сколько месяцев действует заявленная ставка и какой будет базовая после них.
- Проверьте, нет ли порога суммы, выше которого повышенная ставка не работает.
- Сложите все свои деньги в этом банке и сверьте сумму со страховым лимитом.
- Прикиньте доход на калькуляторе и сравните его с доходностью вклада на тот же срок.
Актуальные ставки удобно смотреть на странице доходности вкладов, а прикинуть итоговую сумму — через калькулятор вклада.
Материал носит информационный характер и не является инвестиционной рекомендацией, прогнозом доходности или советом по выбору конкретного банка. Условия обслуживания устанавливает банк, проверяйте их в действующей редакции перед открытием счёта.
Упоминания в статье
Автор: Редакция Long/Short