Система страхования вкладов: что покрывает и сколько вернут
Новость об отзыве лицензии у банка обычно пролистывают — ровно до того дня, когда в этом банке лежат ваши деньги. В этот момент выясняется, что возвращать вклад будет не сам банк и не суд: за него это сделает система страхования вкладов — государственный механизм, который платит вкладчику вместо рухнувшего банка.
Вокруг неё держится несколько убеждений, которых в законе нет: будто страхуется каждый вклад по отдельности, будто лимит считают по каждому счёту, будто валюту вернут валютой. Разберём, как защита устроена на самом деле — сколько вернут, за какой срок, какие деньги не защищены вовсе и что стоит сделать заранее, пока никакого страхового случая нет.
Кратко: главное о защите вкладов
- Страховка работает автоматически: отдельный договор заключать не нужно, взносы в фонд платит банк, а не вкладчик.
- Базовый предел возмещения — 1,4 млн рублей на одного вкладчика в одном банке, вместе с начисленными процентами.
- Лимит считают не по каждому счёту, а по всем вашим вкладам и счетам в этом банке сразу.
- В отдельных случаях возмещение выше: до 10 млн рублей по особым поступлениям и счетам эскроу, плюс свой лимит у долгосрочных безотзывных сертификатов.
- Часть денег не защищена вообще — от металлических счетов до брокерских.
- Выплаты начинают не позднее семи рабочих дней после страхового случая.
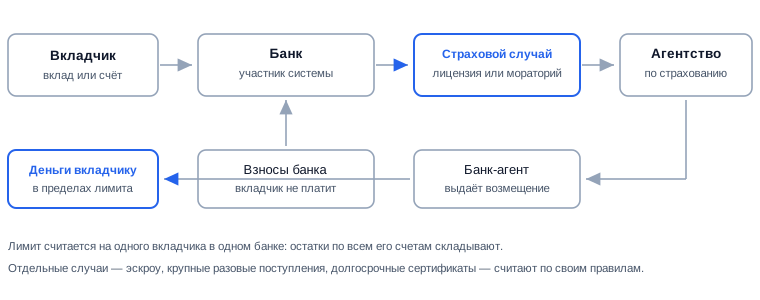
Как устроена выплата: банк платит взносы в фонд, а после страхового случая деньги вкладчику выдаёт банк-агент по поручению Агентства.
Как работает система страхования вкладов
Схема простая: банк платит взносы в общий фонд, а если у него отзывают лицензию, деньги вкладчику возвращает не банк, а Агентство по страхованию вкладов (АСВ) — государственная корпорация, которая этим фондом управляет.
Правила заданы Федеральным законом № 177-ФЗ «О страховании вкладов в банках Российской Федерации». Для банка участие в системе не добровольное: без него он просто не имеет права принимать деньги физических лиц. Лицензии и допуск в систему контролирует Банк России, он же вводит мораторий, если банк перестаёт платить кредиторам.
Для вкладчика это означает три вещи. Страховка не стоит ему ничего — тариф зашит в расходы банка. Она не требует заявления заранее — достаточно, чтобы деньги лежали в банке-участнике. И она не безгранична: защищена не любая сумма, а сумма в пределах лимита.
Какая сумма вклада застрахована государством
По общему правилу застрахованы 1,4 млн рублей на одного вкладчика в одном банке — с учётом процентов, начисленных ко дню страхового случая.
Ключевое слово здесь — в одном банке. Агентство складывает остатки по всем вашим продуктам в этом банке: срочный вклад, накопительный счёт, зарплатную карту, рублёвые и валютные остатки. Возмещение считают от общей суммы, а не по каждому договору.
Отсюда практический вывод, который экономит нервы: если вы разложили деньги по трём вкладам в одном банке, лимит от этого не утроился. А вот три вклада в трёх разных банках — участниках системы дают три отдельных лимита. Именно так и работает распределение крупной суммы: не по продуктам, а по банкам. Наши ставки по вкладам в банках помогают собрать такой набор, не теряя в доходности.
Второй нюанс — проценты. Они считаются частью вклада, поэтому вклад, открытый ровно на сумму лимита, к концу срока выходит за него: капитализация подтягивает остаток выше защищённой границы. Как это работает на длинном сроке, видно в калькуляторе вклада.
Что считается страховым случаем
Страховой случай — это отзыв или аннулирование у банка лицензии либо введение Банком России моратория на удовлетворение требований кредиторов. Других поводов для выплаты нет.
Важно, чего в этом списке не будет. Плохая отчётность банка, слухи, падение его акций, технический сбой в приложении, блокировка карты по требованию службы безопасности — это не страховые случаи, и Агентство по ним ничего не платит. Пока лицензия действует, обязательства перед вами несёт сам банк.
| Что защищено системой | Что под неё не подпадает |
|---|---|
| Срочные вклады и накопительные счета | Обезличенные металлические счета |
| Остатки на картах и текущих счетах | Брокерский счёт, ИИС, ценные бумаги |
| Рублёвые и валютные вклады | Электронные кошельки и вклады на предъявителя |
| Проценты, начисленные ко дню отзыва лицензии | Субординированные депозиты и доверительное управление |
Граница проходит не по сумме, а по типу продукта: страхуется банковский вклад или счёт, а не любой способ хранения денег.
Когда возмещение больше базового лимита
Есть ситуации, где предел поднимается до 10 млн рублей: это временно высокие остатки — деньги от продажи жилья, наследство, социальные выплаты и субсидии, страховые выплаты за вред жизни и здоровью, поступления по решению суда.
Условие жёсткое: повышенное возмещение действует, если страховой случай наступил в течение трёх месяцев со дня, когда деньги пришли на счёт. Логика понятна — закон защищает человека, который получил крупную разовую сумму и физически не успел её распределить, а не того, кто годами держит миллионы в одном банке. Подробности есть в сообщении Банка России о повышенном возмещении до 10 млн рублей.
По тому же повышенному пределу застрахованы счета эскроу — их открывают под сделки с недвижимостью и договоры долевого участия. Деньги на таком счёте заморожены до исполнения сделки, и лишить покупателя квартиры защиты из-за банка было бы несправедливо.
Безотзывный сберегательный сертификат: отдельная страховка
С 30 октября 2025 года у безотзывных сберегательных сертификатов сроком от трёх лет действует собственный предел возмещения — 2,8 млн рублей, и считают его отдельно от базового лимита.
Практически это значит, что в одном банке можно защитить больше: обычные вклады и счета — в пределах базовой суммы, долгосрочный безотзывный сертификат — в пределах своей. Цена такой опции — ликвидность: безотзывный сертификат нельзя погасить досрочно, деньги придётся оставить на весь срок. Для подушки безопасности это неподходящий инструмент, для длинных целей — вполне рабочий.
Какие деньги система не защищает
Не страхуется всё, что формально не является вкладом или счётом физлица в российском банке. Самые частые случаи:
- Обезличенные металлические счета (ОМС) — золото на счёте не является вкладом в деньгах.
- Средства на брокерском счёте и ИИС, а также купленные на них ценные бумаги: их учитывает депозитарий, и к системе страхования вкладов они отношения не имеют.
- Деньги, переданные банку в доверительное управление.
- Вклады в зарубежных филиалах российских банков и вклады на предъявителя.
- Субординированные депозиты — по ним инвестор осознанно берёт повышенный риск.
- Полисы накопительного страхования жизни: это договор со страховой компанией, а не вклад в банке, даже если продали его в отделении.
Отсюда главная проверка при открытии продукта: смотреть не на название и не на обещанную ставку, а на то, с кем заключён договор. Если в документах вместо банка стоит страховая компания, управляющая компания или иностранная структура, защиты по закону о страховании вкладов у этих денег нет.
Как получить страховое возмещение по вкладу
Нужно подать заявление в банк-агент, которого назначает Агентство; выплаты начинаются не позднее семи рабочих дней со дня наступления страхового случая.
- 1Банк России отзывает лицензию или вводит мораторий
- 2Агентство публикует перечень банков-агентов и адреса выплат
- 3Вкладчик подаёт заявление — в отделении банка-агента или дистанционно
- 4Деньги выдают наличными или переводят на счёт в другом банке
- 5Остаток сверх лимита заявляют в реестр требований кредиторов
Порядок действий после страхового случая: от решения регулятора до требования на сумму сверх лимита.
Сумма сверх лимита не сгорает автоматически: она превращается в требование к банку и попадает в реестр кредиторов. Но платить по нему будут из конкурсной массы, в очередь и в неизвестный срок, поэтому рассчитывать на полный возврат такой части не стоит. Правильнее не доводить до этой очереди вовсе.
Валютный вклад: в чём вернут деньги
Возмещение по валютному вкладу рассчитывают в рублях по курсу Банка России на день наступления страхового случая — валютой его не выдают.
Для вкладчика это скрытый валютный риск: сумма фиксируется в рублях на дату отзыва лицензии, а не на дату, когда вы получите деньги. Если курс за это время уйдёт, разницу никто не компенсирует. Валютный вклад в небольшом банке — это ставка не только на банк, но и на момент.
Как проверить, что банк входит в систему страхования вкладов
Проверить участие можно в реестре банков — участников системы, который ведёт Агентство по страхованию вкладов, и по лицензии банка в справочнике Банка России.
Проверка занимает минуту и снимает самый неприятный сценарий — когда деньги отданы не банку. Отдельно стоит убедиться, что договор подписан с самим банком, а не с его партнёром, и что продукт называется вкладом или счётом, а не «программой с повышенной доходностью». Как отличать одно от другого, разобрано в нашем гиде как выбрать вклад и на что смотреть, кроме ставки.
Где вкладчики теряют деньги: пять частых ошибок
- Держат в одном банке сумму больше лимита, считая, что «банк крупный». Размер банка на размер возмещения не влияет.
- Делят деньги на несколько вкладов внутри одного банка и думают, что умножили защиту. Остатки складывают.
- Забывают про проценты: вклад открыли на сумму лимита, а к концу срока он вышел за границу вместе с доходом.
- Путают вклад с инвестиционным продуктом — сертификатом партнёра, полисом, облигацией самого банка. Страховка на них не распространяется.
- Открывают счёт «на предъявителя» или на родственника ради лишнего лимита и теряют контроль над деньгами, а иногда и право на возмещение.
Что делать, если сумма больше лимита
Самый прямой способ — разнести деньги по разным банкам — участникам системы так, чтобы в каждом остаток вместе с процентами оставался ниже предела.
Второй способ — разложить срок, а не только банк: собрать лестницу вкладов из нескольких депозитов с разными датами окончания. Так вы не только держитесь в пределах лимитов, но и перестаёте зависеть от одной ставки.
Третий — часть суммы держать не в банке, а в государственных облигациях: ОФЗ не входят в систему страхования вкладов, зато обязательство по ним несёт Минфин, а не отдельный банк. Ближайшие купоны и погашения видны в календаре облигаций.
И в любом случае считайте доход после налога: с процентов по вкладам НДФЛ удерживают по отдельным правилам, и это меняет реальную доходность. Механика разобрана в материале налог на вклады: с какой суммы платят.
Частые вопросы
Страхуется ли накопительный счёт?
Да, накопительный счёт защищён так же, как срочный вклад, и попадает в общий лимит по банку. Разница между продуктами в правилах начисления процентов, а не в страховке — она разобрана в статье чем накопительный счёт отличается от вклада.
Входят ли проценты в застрахованную сумму?
Да, проценты, начисленные ко дню страхового случая, считаются частью вклада и включаются в лимит. Поэтому ориентироваться нужно не на сумму, которую вы внесли, а на остаток с учётом дохода.
Застрахованы ли счета ИП?
Да, средства индивидуальных предпринимателей в банке — участнике системы застрахованы, как и деньги малых и средних предприятий. Предельная сумма возмещения для них та же, что и базовая для граждан.
Что будет, если в этом же банке у меня кредит?
По общему правилу возмещение уменьшают на встречные требования банка к вкладчику, то есть на непогашенный долг. Кредит при отзыве лицензии не исчезает: он переходит к тому, кто будет вести расчёты с кредиторами, и платить по нему нужно дальше.
Что делать дальше
Соберите короткий чек-лист по своим счетам — это занимает один вечер и снимает большую часть риска:
- Сложите остатки по всем счетам в каждом банке и сравните с лимитом — не по отдельности, а вместе.
- Добавьте к остатку проценты, которые набегут к концу срока.
- Проверьте каждый банк в реестре участников системы страхования вкладов.
- Посмотрите, нет ли среди «вкладов» полиса, сертификата партнёра или продукта управляющей компании.
- Излишек разнесите по другим банкам или в инструменты с другим типом риска.
Отправная точка для такого разбора — актуальные ставки по вкладам и калькулятор вклада: они показывают, сколько получится к концу срока и не перешагнёт ли остаток границу защиты.
Материал носит информационный характер, не является инвестиционной рекомендацией и не содержит прогнозов. Правила страхования вкладов меняются, поэтому актуальные суммы и условия сверяйте с законом и разъяснениями регулятора.
Упоминания в статье
Автор: Редакция Long/Short