Лестница вкладов: как собрать и кому она подходит
Вы положили всю свободную сумму на один вклад на год — а через месяц тот же банк начал предлагать ставку заметно выше, и деньги заперты до конца срока. Лестница вкладов придумана ровно против этого: вместо одного депозита вы держите несколько, и часть суммы освобождается не в далёкой дате, а регулярно.
Вторая ситуация ещё обиднее. Срок выбран длинный, ставка поймана удачная, но деньги понадобились раньше — и при досрочном закрытии банк пересчитывает проценты почти по нулю, о чём мы подробно писали в разборе как закрыть вклад досрочно и не потерять проценты. Лестница этот риск не убирает, но резко сужает: ломать приходится не весь капитал, а одну ступень.
Дальше — как схема устроена, из чего её собирают, сколько ступеней имеет смысл делать и когда она проигрывает обычному вкладу. Без обещаний доходности: мы разбираем механику, а актуальные ставки по вкладам российских банков вы всегда можете посмотреть у нас и подставить в расчёт свои сроки.
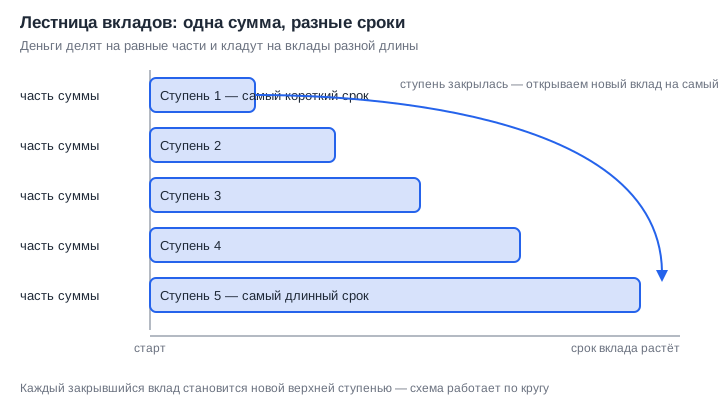
Как устроена лестница вкладов: одна сумма, несколько вкладов с разными сроками окончания.
Что такое лестница вкладов
Лестница вкладов — это когда одна сумма разбита на несколько частей, и каждая часть лежит на отдельном вкладе со своим сроком окончания. Одну такую часть называют ступенью: это самостоятельный договор со своей датой закрытия и своей ставкой.
Смысл не в том, чтобы «поймать ставку получше», а в том, чтобы у денег появился график. Один вклад — это одна дата, когда с суммой можно что-то сделать. Пять вкладов — пять таких дат в году, и каждая из них становится точкой решения: продлить, переложить, забрать.
Тот же приём давно используют в облигациях: там лестницу собирают из выпусков с разными датами погашения. Разница в том, что у вклада срок и ставка зафиксированы договором, а у облигации цена до погашения ещё и колеблется на рынке.
Как работает лестница вкладов
Работает она по кругу: как только закрывается самая короткая ступень, деньги с неё переоткрывают на самый длинный срок из выбранных. Через один полный цикл все ступени оказываются длинными — а освобождается всё равно одна из них, и с прежней регулярностью.
Это и есть главный эффект схемы. Длинные вклады обычно интереснее по условиям, но требуют запереть деньги надолго; лестница даёт ставку длинного вклада при ритме короткого. Платой за это становится первый цикл: пока короткие ступени не прокрутились, часть суммы работает на слабых сроках.
Второй эффект — усреднение. Вы открываете вклады не в один день и не под одну ставку, поэтому портфель перестаёт зависеть от единственной удачно или неудачно выбранной даты. Банки двигают условия вслед за ключевой ставкой, и посмотреть её динамику на сайте Банка России полезно до того, как выбирать длину ступеней.
Зачем дробить сумму, если ставка у банка одна
Затем, что вклад решает не одну задачу, а три, и одним сроком все три не закрыть. Лестница разносит их по ступеням:
- доступ к деньгам — часть суммы регулярно становится свободной без потери процентов;
- процентный риск — если условия в банках изменятся, под новую ставку попадёт очередная ступень, а не весь капитал;
- раскладка по банкам — государственная страховка вкладов действует в пределах лимита на один банк, и ступени удобно разносить так, чтобы в каждый лимит укладываться.
Отдельный, почти психологический плюс: лестница мешает снять всё разом. Чтобы добраться до денег, нужно дождаться ближайшей ступени, а не нажать одну кнопку в приложении.
Из чего собирается лестница: четыре решения
Схема выглядит просто, но за ней стоят четыре независимых выбора, и ошибка в любом из них съедает всю выгоду:
- число ступеней — сколько раз в году вы хотите видеть свободные деньги;
- длина ступеней — на какие сроки открываются вклады и до какого максимума они дорастают;
- банки — один или несколько, и как это соотносится со страховым лимитом;
- что делать с процентами — капитализировать внутри вклада или выводить на счёт.
Последний пункт недооценивают чаще всего: при прочих равных капитализация меняет итоговый результат сильнее, чем десятые доли в ставке. Механику мы разбирали в материале про капитализацию процентов по вкладу, а общие критерии отбора — в разборе как выбрать вклад.
Сколько ступеней делать
Столько, сколько раз в году вам реально нужен доступ к деньгам, — обычно это от трёх до шести ступеней. Дальше начинает работать обратный эффект.
Чем больше ступеней, тем мельче каждая сумма. А ставочные сетки банков часто привязаны к сумме: вклад ниже порога попадает в худшую категорию, и выигрыш от гибкости съедается проигрышем в условиях. Плюс растёт рутина — каждую ступень надо не пропустить.
Практическое правило: сначала посчитайте, при каком дроблении каждая ступень остаётся выше ставочного порога вашего банка, и только потом решайте, сколько дат вам нужно. Прикинуть результат по разным срокам удобно в калькуляторе вклада.
Какие сроки выбирать для ступеней
Отталкивайтесь от того, как у банков соотносятся ставки коротких и длинных вкладов сегодня, а не от красивой равномерности. Лестница — не обязательно «три, шесть, девять, двенадцать месяцев».
Если короткие вклады дают условия не хуже длинных, длинный конец лестницы теряет смысл: вы запираете деньги, не получая за это надбавки. Если длинные заметно щедрее, наоборот, имеет смысл вытягивать лестницу вверх и делать короткие ступени только для ликвидности.
Отдельная деталь — даты. Разносите окончания ступеней так, чтобы они не сходились в один месяц: иначе вместо равномерного графика получится один большой возврат раз в год.
Классическая и короткая лестница: чем отличаются
Классическая лестница растягивается от коротких сроков к длинным, короткая держит все ступени в пределах нескольких месяцев. Выбор между ними — это выбор между сглаженной средней ставкой и скоростью пересмотра условий.
| Параметр | Классическая лестница | Короткая лестница |
|---|---|---|
| Сроки ступеней | от коротких к длинным | все ступени короткие |
| Когда уместна | длинные вклады щедрее коротких | разница между сроками почти стёрлась |
| Главный плюс | средняя ставка портфеля сглажена | условия пересматриваются часто |
| Главный минус | часть денег заперта надолго | больше переоформлений и рутины |
Промежуточный вариант тоже существует: длинное ядро плюс одна короткая ступень «на всякий случай». Он не красив на схеме, зато честно отражает, что резервные деньги и накопления — это разные деньги.
Как собрать лестницу вкладов с нуля
Порядок действий простой, и его лучше пройти один раз целиком, а не открывать вклады по мере появления свободных сумм.
- 1Отделите резерв на жизнь — он в лестницу не идёт
- 2Разделите оставшуюся сумму на равные ступени
- 3Откройте вклады с разными сроками: от самого короткого к самому длинному
- 4Закрылась ступень — переоткрывайте её на самый длинный срок
- 5Раз в год пересматривайте сроки, банки и условия
Шаг первый пропускают чаще всего, а он ключевой: лестница — это инструмент для денег, которые точно не понадобятся завтра. Подушку безопасности удобнее держать там, откуда деньги забираются в любой день, например на накопительном счёте.
Собирать лестницу в одном банке или в разных
В одном банке — если вся сумма уверенно помещается в лимит государственной страховки вкладов; в разных — если нет. Это не вопрос вкуса, а вопрос того, что застраховано.
Страховка по вкладам считается на один банк и на одного вкладчика: несколько договоров в одном банке складываются в общую сумму, и лимит от этого не удваивается. Поэтому крупная лестница почти всегда получается межбанковской.
Лимит страхового возмещения периодически пересматривают, и для отдельных типов счетов он может отличаться. Перед тем как разносить крупную сумму, проверьте действующие условия — раскладка по банкам строится именно от них.
Побочная выгода нескольких банков — разные ставочные сетки и разные акции для новых денег. Побочная плата — больше приложений, паролей и дат, за которыми нужно следить.
Что делать, когда ступень закрывается
У вас три честных варианта, и выбирать между ними нужно заранее, а не в день закрытия:
- переоткрыть ступень на самый длинный срок — базовый сценарий, схема продолжает работать;
- забрать деньги — если ступень и открывалась под конкретную цель;
- переложить в другой инструмент — например, в облигации с подходящей датой погашения.
Третий вариант интереснее, чем кажется. Когда по длинным бумагам условия выглядят привлекательнее депозитных, часть лестницы логично переносить на долговой рынок — сравнение мы делали в материале облигации или вклад: как выбрать под свой срок, а ближайшие купоны и погашения видно в календаре облигаций.
Где лестница вкладов проигрывает обычному вкладу
Лестница — компромисс, а у компромисса всегда есть цена. Вот она, без прикрас:
Плюсы
- Часть денег освобождается регулярно, без досрочного закрытия
- Средняя ставка портфеля не зависит от одной удачной даты
- Суммы проще разложить по банкам в пределах страхового лимита
Минусы
- Мелкие ступени попадают в худшую ставочную сетку банка
- Первый цикл работает на коротких сроках и слабых условиях
- Больше дат, продлений и напоминаний — схема требует внимания
- Если длинные вклады заметно щедрее, один длинный вклад обгонит лестницу
Отдельно стоит сказать про надбавки за «новые деньги»: они часто действуют только на первый срок. Лестница, которая крутится внутри одного банка годами, такие надбавки теряет — и это тоже часть её реальной цены.
Пять ошибок, из-за которых лестница не работает
- Собрать лестницу из всех денег сразу, не отделив резерв, — и всё равно ломать ступень досрочно.
- Раздробить сумму так мелко, что каждая ступень выпадает из выгодной ставочной категории.
- Свести все даты окончания в один месяц: графика нет, есть один возврат раз в год.
- Забыть про автопродление — вклад продлевается на условиях, которые вы не выбирали.
- Считать доходность лестницы по лучшей ступени, а не по всему портфелю.
Последняя ошибка встречается чаще прочих. Смотреть нужно на средневзвешенную ставку всей суммы: именно она отвечает на вопрос, окупилась ли возня с несколькими договорами.
Как налог на вклады влияет на лестницу
Дробление вклада на ступени само по себе налог не уменьшает: НДФЛ с процентов по вкладам считается по всему процентному доходу за календарный год и сразу по всем банкам. Правила установлены статьёй 214.2 Налогового кодекса на портале правовой информации.
А вот что лестница действительно позволяет — развести даты выплаты процентов. Доход попадает в тот год, когда он фактически выплачен, поэтому сроки ступеней иногда имеет смысл подбирать так, чтобы крупные выплаты не собирались в одном календарном году. Как считается сам налог, мы разбирали в материале налог на вклады: с какой суммы платят.
Кому подходит лестница вкладов, а кому нет
Подходит тем, у кого сумма заметно больше месячных расходов, горизонт — год и дальше, а деньги могут понадобиться, но непредсказуемо когда. Это типичная ситуация накоплений на крупную покупку без жёсткой даты.
Не подходит в двух случаях. Первый: сумма маленькая — дробление только ухудшит условия. Второй: деньги нужны в конкретный известный день — тогда честнее один вклад ровно под этот срок, без лишних конструкций.
Частые вопросы
Короткие ответы на то, что спрашивают о схеме чаще всего.
Можно ли собрать лестницу вкладов в одном банке
Да, технически ничто не мешает открыть несколько вкладов с разными сроками в одном банке. Ограничение одно: страховка считается на банк целиком, поэтому все ваши ступени в нём складываются в одну сумму — и крупный капитал так разложить не получится.
Чем лестница вкладов отличается от лестницы облигаций
Главное отличие — в предсказуемости и в риске. У вклада ставка и срок зафиксированы договором, а сумма в пределах лимита застрахована государством; у облигации доход зависит ещё и от цены, а возврат денег — от платёжеспособности эмитента.
Что выгоднее: лестница вкладов или один длинный вклад
Если сравнивать только ставку, один длинный вклад обычно выигрывает — за срок платят надбавку. Лестница выигрывает тогда, когда вы с высокой вероятностью не досидите до конца длинного срока: досрочное закрытие обнуляет проценты, и эта потеря перекрывает разницу в ставках.
Нужно ли пересобирать лестницу при изменении ключевой ставки
Специально ломать ступени не нужно — лестница подстраивается сама. Каждая закрывающаяся ступень переоткрывается уже на актуальных условиях, и портфель постепенно приходит к новому уровню ставок без досрочных закрытий.
Сколько денег нужно, чтобы лестница имела смысл
Достаточно такой суммы, при которой каждая ступень остаётся выше минимального порога выгодной ставки в вашем банке. Если после деления на три части ступень попадает в худшую категорию условий, схему лучше не собирать вовсе.
Что делать дальше
Проверьте себя по короткому списку, прежде чем открывать первый вклад:
- резерв на текущие расходы отделён и в лестницу не входит;
- каждая ступень остаётся выше ставочного порога банка;
- даты окончания разнесены по году, а не собраны в один месяц;
- автопродление настроено осознанно, а не по умолчанию;
- сумма в каждом банке укладывается в лимит страхового возмещения.
Следующий практический шаг — сопоставить сроки и условия: посмотрите текущие ставки по вкладам и прогоните свои ступени через калькулятор вклада, чтобы увидеть результат по портфелю целиком, а не по одной удачной ступени.
Материал носит информационный характер и не является инвестиционной рекомендацией, индивидуальным финансовым советом или прогнозом ставок. Решения по своим деньгам вы принимаете самостоятельно.
Упоминания в статье
Автор: Редакция Long/Short