Как открыть цифровой рубль в Сбербанке и других банках
В приложении банка появился раздел «Цифровой рубль», и вместе с ним вопрос, который сейчас набирают в поиске чаще определений: как открыть цифровой рубль в Сбербанке и что будет, если этого не делать. Тревога понятна: про новую форму денег слышали все, а нажимать кнопку предстоит самому.
Сразу главное, что сэкономит вам время: счёт цифрового рубля открывается не в Сбербанке. Банк здесь дверь, а сам счёт находится на платформе Банка России, и порядок действий одинаков в любом банке — участнике платформы. Что это за деньги и откуда они берутся, подробно разобрано в материале что такое цифровой рубль и как он работает; кого коснутся выплаты и как от них отказаться — в разборе зарплата в цифровых рублях.
Ниже — порядок открытия по шагам, три условия, без которых кнопка не сработает, лимит на пополнение и честный ответ на вопрос, кому этот кошелёк сегодня нужен, а кому спешить некуда.
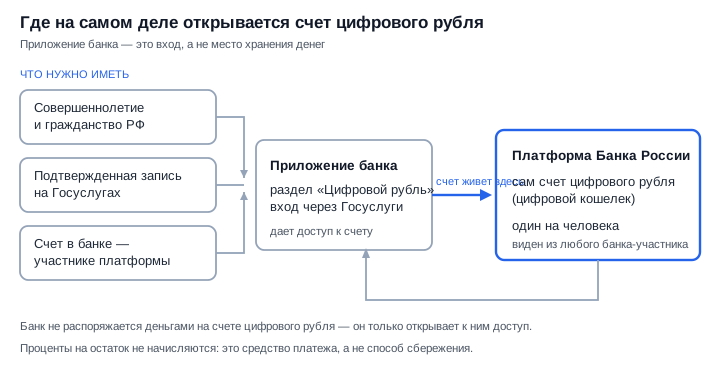
Приложение банка открывает доступ к счёту, но сам счёт цифрового рубля находится на платформе Банка России.
Кратко: что нужно, чтобы открыть счёт
- Счёт цифрового рубля (цифровой кошелёк) открывается на платформе Банка России, а приложение банка — только вход в него.
- Нужны три вещи: совершеннолетие и гражданство России, подтверждённая учётная запись на Госуслугах и счёт в банке — участнике платформы.
- Отдельное приложение скачивать не нужно: раздел «Цифровой рубль» появляется внутри приложения вашего банка.
- Пополняется кошелёк переводом с любого вашего банковского счёта, лимит пополнения — не более 300 тысяч рублей в месяц.
- Проценты на остаток не начисляются и кешбэка нет: это средство платежа, а не способ сбережения.
Как открыть цифровой рубль в Сбербанке: порядок действий
Коротко: откройте приложение банка, зайдите в раздел «Цифровой рубль», авторизуйтесь через Госуслуги, примите условия договора, создайте графические ключи электронной подписи и пароль — после этого счёт открыт.
Последовательность задаёт Банк России, поэтому она одинакова у всех банков — участников платформы: различаются название пункта меню и оформление экранов, а не суть. Отдельную программу устанавливать не нужно — цифровой рубль живёт внутри приложения, которым вы уже пользуетесь.
- 1открыть приложение банка — участника платформы
- 2войти в раздел «Цифровой рубль»
- 3авторизоваться через Госуслуги и принять условия договора
- 4создать графические ключи электронной подписи касанием экрана
- 5задать пароль для доступа к счёту и получить уведомление об открытии
Порядок открытия счёта одинаков в любом банке — участнике платформы цифрового рубля.
После открытия приходит уведомление — это и есть подтверждение, что кошелёк заведён. Ни карту, ни физический носитель при этом не выдают: перенести цифровые рубли на пластик или флешку нельзя, они существуют только на платформе.
Что нужно иметь до того, как открывать счёт
Условий три, и все обязательные.
- Совершеннолетие и гражданство Российской Федерации.
- Подтверждённая учётная запись на Госуслугах — через неё проходит авторизация при открытии.
- Статус клиента банка, подключённого к платформе цифрового рубля.
Требования и сам порядок описывает регулятор — сверить их стоит в первоисточнике, если в банке предлагают что-то иное: порядок открытия счёта цифрового рубля на сайте Банка России. Там же оговорено, что у адвокатов, нотариусов, оценщиков и других лиц, занимающихся частной практикой, такая возможность появится позднее.
Почему счёт открывается не в банке, а в Банке России
Банк не распоряжается деньгами на счёте цифрового рубля — он только предоставляет к ним доступ. Все операции проходят на платформе Банка России, и именно там учитывается ваш остаток.
Отсюда следствие, которое удивляет большинство: кошелёк у человека один. Если вы клиент нескольких банков — участников платформы, вы будете видеть один и тот же счёт через приложение каждого из них. Открыть «ещё один цифровой рубль» в другом банке не получится, и в этом нет необходимости.
Чем счёт цифрового рубля отличается от банковского счёта
Главное отличие — где учитываются деньги: цифровые рубли находятся на платформе Банка России, а не на балансе коммерческого банка, и процентов на них не начисляют.
| Признак | Счёт цифрового рубля | Обычный счёт в банке |
|---|---|---|
| Где учитываются деньги | На платформе Банка России | В коммерческом банке |
| Проценты на остаток | Не начисляются | Зависят от продукта |
| Сколько счетов у человека | Один | Сколько угодно |
| Доступ | Через приложение любого банка-участника | Через приложение своего банка |
Цифровой кошелёк отличается от банковского счёта не интерфейсом, а тем, где лежат деньги.
При этом третья форма денег равна двум привычным: наличные, безналичные и цифровые рубли обращаются одновременно и равны между собой. Это не другая валюта и не криптовалюта, хотя слово «цифровой» и подталкивает к такому выводу.
Как пополнить счёт цифрового рубля
Пополнить кошелёк можно переводом с любого своего банковского счёта, а лимит пополнения — не более 300 тысяч рублей в месяц.
Лимит привязан к платформе, а не к банку, поэтому обойти его через второе приложение не выйдет: счёт-то один. Что с этими деньгами можно делать дальше, а чего нельзя, разобрано в материале операции с цифровым рублём; отдельный частый вопрос — вывод наличными — разобран в статье можно ли обналичить цифровой рубль.
Где здесь ловушка
Практический вывод простой: цифровой кошелёк — это кошелёк, а не сберегательный инструмент. Держать там разумно сумму на текущие траты, а не подушку безопасности. Сравнить, сколько та же сумма приносит на депозите, можно на странице доходности вкладов и в калькуляторе вклада.
Миф о принудительном переводе существующих депозитов в новую форму денег мы разбирали отдельно — см. разбор пяти мифов о вкладах и цифровом рубле.
Что делать, если ваш банк не подключён к платформе
Если раздела «Цифровой рубль» в приложении нет, банк пока не участник платформы — уточнить его статус можно в самой кредитной организации.
Вариантов два: дождаться подключения или открыть счёт через другой банк, клиентом которого вы уже являетесь. Крупные банки подключаются первыми, поэтому у большинства вопрос решается сам собой. Торопиться смысла нет: счёт не открывается автоматически, и без согласия получателя никакие выплаты в цифровых рублях не переводятся.
Можно ли открыть счёт цифрового рубля в двух банках
Нет: счёт у человека один, но доступ к нему можно получить через приложения всех банков-участников, где вы обслуживаетесь. Смена банка не означает потерю кошелька — меняется только окно, через которое вы в него смотрите.
Пять ошибок при открытии счёта цифрового рубля
- Искать отдельное приложение «Цифровой рубль» в магазине приложений — его нет, вход только через приложение банка.
- Считать, что счёт откроется сам: без вашего решения кошелёк не заводят и выплаты на него не отправляют.
- Переводить на кошелёк крупную сумму «чтобы лежала»: проценты не начисляются, а пополнение ограничено лимитом.
- Ждать карту или носитель: цифровые рубли нельзя перенести на пластик или флешку.
- Открывать счёт по ссылке из сообщения или по просьбе «сотрудника банка» по телефону: открытие делается только внутри приложения, которое вы запустили сами.
Последний пункт не формальность: любая новая процедура становится поводом для звонков «из банка». Типичные схемы и признаки подмены собраны в разборе частых ошибок с банковской картой.
Как это выглядит на практике: два сценария
Мария работает в компании, которая предложила часть выплат в цифровых рублях. Она открывает кошелёк через приложение своего банка, но зарплатный счёт не трогает: перевод в цифровые рубли остаётся её решением, а не настройкой работодателя, и отказ ничего не нарушает.
Сергей открыл счёт из любопытства и держит на нём небольшую сумму для оплаты там, где цифровой рубль уже принимают. Деньги, отложенные на отпуск, он оставил на вкладе — именно потому, что на остаток кошелька проценты не начисляются. Как проходит сама оплата, разобрано в материале как оплачивать цифровым рублем в магазине и онлайн.
Кому открывать счёт пока не обязательно
Если вы не получаете выплат в цифровых рублях и не встречаете их приём там, где платите, спешить некуда: кошелёк открывается за минуты и тогда, когда действительно понадобится. Отдельно мы разбирали, нужен ли цифровой рубль пенсионерам — там тот же вывод: обязанности открывать счёт нет.
Как закрыть счёт цифрового рубля, если передумали
Закрыть счёт можно, и делается это там же, где он открывался, — в приложении банка. Банк России выпустил на этот случай отдельную видеоинструкцию наравне с инструкциями по открытию и переводам.
Логика та же, что при открытии: операция выполняется по вашему решению. Поэтому пробовать кошелёк на небольшой сумме — нормальная стратегия: шаг обратим.
Частые вопросы
Короткие ответы на то, что спрашивают чаще всего.
Нужно ли скачивать отдельное приложение для цифрового рубля
Нет. Счёт открывается через мобильное приложение или каналы дистанционного обслуживания вашего банка, отдельная программа не нужна.
Открывают ли счёт цифрового рубля автоматически
Нет, автоматически счёт не открывается никому. Решение принимает только сам человек, и без согласия получателя выплаты в цифровых рублях не переводятся.
Начисляются ли проценты на остаток цифрового кошелька
Нет. Банк России не начисляет проценты на остаток и не выдаёт кредиты в цифровых рублях — депозиты и кредиты остаются продуктами коммерческих банков.
Что будет с цифровыми рублями, если у банка отзовут лицензию
Средства учитываются на платформе Банка России, а банк только предоставляет к ним доступ, поэтому к балансу конкретной кредитной организации они не относятся. Доступ к счёту можно получить через приложение другого банка-участника.
Можно ли перевести цифровые рубли на карту или флешку
Нет. Цифровые рубли нельзя перенести на физический носитель — они находятся и обращаются только на платформе Банка России.
Что делать дальше
- Проверьте, есть ли в приложении вашего банка раздел «Цифровой рубль»: если его нет, банк пока не подключён к платформе.
- Подтвердите учётную запись на Госуслугах заранее — без неё открытие не пройдёт.
- Если открываете кошелёк, переводите на него сумму для текущих трат, а не сбережения.
- Сравните, сколько та же сумма приносит на депозите, и решите, что оставить на вкладе.
- Не спешите: обязанности открывать счёт нет, а сама процедура занимает минуты.
Посмотреть текущие условия по депозитам можно в нашем разделе доходности вкладов, а прикинуть результат — в калькуляторе сложного процента.
Материал носит информационный характер, не является инвестиционной рекомендацией и не содержит прогнозов. Условия обслуживания уточняйте в своём банке и в официальных материалах Банка России.
Тикеры и упоминания в статье
Календарь эмитента
- СбербанкSBER· отсечка 20 июля 2027 г. (купить до 19 июля 2027 г.)· отчётность 9 октября 2026 г.
Автор: Редакция Long/Short