Операции с цифровым рублем: что можно и чего нельзя
Человек переводит часть денег в цифровой кошелёк, открывает список доступных действий — и обнаруживает, что половина привычных кнопок исчезла. Операции с цифровым рублем устроены не так, как операции по карте: перевод другому человеку проходит без комиссии, оплата в магазине работает через код, а вот проценты на остаток не начисляются вовсе и вклад из этих денег не сделать. Это не баг платформы и не временное ограничение — это следствие того, чем цифровой рубль является по своей конструкции.
Разбираемся по порядку: что именно можно сделать с деньгами в цифровом кошельке, чего сделать не получится ни в одном банке, кто устанавливает лимиты и где новичок теряет деньги на разнице между цифровым рублём и обычным счётом. Мы исходим из того, что сам механизм вам уже знаком: подробно про то, как эти деньги вообще попадают к человеку и кого коснутся выплаты, — в разборе зарплата в цифровых рублях: кого коснётся и как отказаться. Здесь — только про то, что происходит с деньгами после того, как они оказались в кошельке.
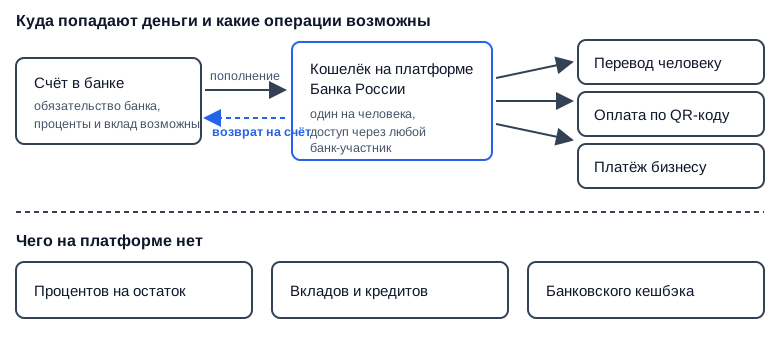
Деньги приходят на кошелёк платформы с обычного банковского счёта и возвращаются обратно тем же путём; доходных продуктов на платформе нет.
Кратко: что можно и чего нельзя
- Можно: пополнить кошелёк с банковского счёта, перевести деньги другому человеку, оплатить покупку по коду, вернуть остаток обратно на счёт.
- Нельзя: получить проценты на остаток, открыть вклад в цифровых рублях, взять кредит, получить банковский кешбэк.
- Кошелёк один на человека, и он живёт не в банке, а на платформе Банка России — банк выступает только каналом доступа.
- Комиссию с гражданина за переводы и платежи не берут, но лимиты на пополнение устанавливает регулятор, а не ваш банк.
- Наличные в кошелёк напрямую не вносятся: сначала на банковский счёт, оттуда — в кошелёк.
Какие операции доступны с цифровым рублем
Доступны четыре базовые операции: пополнение кошелька со счёта, перевод другому физическому лицу, оплата товаров и услуг, обратный перевод остатка на банковский счёт. Всё остальное, к чему приучила карта, на платформе отсутствует.
Логика простая: платформа спроектирована как платёжная, а не доходная. Она решает задачу «передать деньги от одного участника другому», и на этом её функции заканчиваются. Оператором платформы выступает не коммерческий банк, а регулятор — это следует из описания платформы цифрового рубля на сайте Банка России, и именно отсюда растут все ограничения, которые дальше кажутся странными.
Практический вывод для читателя: цифровой кошелёк — это не второй банковский счёт и не замена карте, а отдельный платёжный контур. Держать там деньги «про запас» бессмысленно, проводить через него платежи — вполне рабочий сценарий.
Как пополнить кошелек цифрового рубля и вернуть деньги на счет
Пополнение делается переводом с обычного банковского счёта в приложении банка-участника, обратная операция — таким же переводом из кошелька на счёт. Внести наличные прямо в кошелёк нельзя: купюры сначала попадают на счёт в банке, и только потом деньги переводятся на платформу.
Из этого следует неочевидная вещь: цифровой рубль всегда имеет вход и выход через банковскую систему. Он не существует отдельно от неё, даже если формально хранится на платформе регулятора. Что именно происходит при выводе и почему «обналичить цифровой рубль» — некорректная формулировка, мы разбирали в материале цифровой рубль: можно ли обналичить и вывести деньги.
- 1деньги лежат на обычном счёте в банке
- 2перевод на кошелёк платформы через приложение банка
- 3оплата покупки или перевод другому человеку
- 4остаток возвращается обратно на банковский счёт
Путь денег замкнут: вход и выход из цифрового контура идут через банковский счёт.
Перевод другому человеку: чем он отличается от перевода по СБП
Перевод цифровых рублей между гражданами бесплатен и идёт напрямую между кошельками на платформе, без участия корреспондентских счетов банков. Внешне для отправителя это похоже на перевод по номеру телефона, но по существу это другая операция.
Разница в том, чьё обязательство вы передаёте. При переводе по Системе быстрых платежей вы передаёте требование к банку: деньги уходят со счёта в одном банке и появляются на счёте в другом. При переводе цифровых рублей меняется только запись на платформе регулятора, а банки участвуют лишь как интерфейс. Отсюда и отсутствие комиссии: межбанковского расчёта, за который обычно и берут деньги, здесь просто нет.
Для получателя практическая разница тоже есть: пришедшие цифровые рубли нельзя автоматически «положить под процент». Они остаются в кошельке, пока человек не переведёт их обратно на банковский счёт.
Оплата в магазине и онлайн: зачем нужен код
Оплата проходит по коду продавца: покупатель сканирует его в приложении банка и подтверждает списание с цифрового кошелька. Пластиковой карты у цифрового рубля нет и не предполагается.
Для продавца это дешевле привычного эквайринга, поэтому крупные сети и заинтересованы во внедрении. Обязанность принимать цифровые рубли вводится поэтапно и зависит от размера бизнеса — кто и когда попадает под требование, мы разбирали отдельно в материале приём цифрового рубля: кто обязан и как подключить. Пошаговая механика самой оплаты — в разборе как оплачивать цифровым рублём в магазине и онлайн; здесь мы смотрим на оплату как на одну из операций в общем списке, а не как на инструкцию.
Чего с цифровым рублем сделать нельзя
Нельзя получить доход: проценты на остаток не начисляются, вклад в цифровых рублях не открывается, кредит в них не выдаётся. Это закрытый список, и он не зависит от того, какой банк вы используете для доступа.
| Операция | На банковском счёте | В цифровом кошельке |
|---|---|---|
| Перевод человеку | есть, иногда с комиссией | есть, без комиссии |
| Оплата покупки | карта или QR | только по коду |
| Проценты на остаток | возможны | нет |
| Вклад и кредит | возможны | нет |
| Кешбэк от банка | возможен | нет |
Цифровой кошелёк выигрывает в платежах и проигрывает во всём, что связано с доходом.
Отдельно стоит сказать про кешбэк. Его платит банк из своей комиссии за эквайринг — в цифровом контуре этой комиссии почти нет, значит, нет и источника для вознаграждения покупателя. Ждать, что «потом добавят», не стоит: это следствие экономики платформы, а не недоработка.
Начисляются ли проценты на цифровой рубль
Нет, проценты на остаток цифрового кошелька не начисляются. Регулятор изначально заявлял платформу как неконкурирующую с банковскими депозитами: если бы на цифровые рубли шёл доход, деньги массово уходили бы из банков и ломали кредитование.
Отсюда главное практическое правило: в кошельке держат ровно столько, сколько собираются потратить. Всё, что лежит там дольше, чем нужно для платежей, теряет покупательную способность из-за инфляции и не приносит ничего взамен. Сравнить, что даёт то же самое время на банковском вкладе, можно в нашем калькуляторе вклада, а посмотреть, какие ставки банки дают сейчас, — в разделе доходности вкладов.
Самый частый миф вокруг этой темы — что существующие вклады якобы «переведут» в цифровые рубли принудительно. Почему это невозможно технически, мы разбирали в материале вклады переведут в цифровой рубль? разбор пяти мифов.
Есть ли комиссия за операции с цифровым рублем
Для граждан переводы и платежи цифровыми рублями комиссией не облагаются. Для бизнеса тариф за приём платежа есть, но он заметно ниже ставок классического эквайринга, и предельные значения устанавливает Банк России, а не банк-посредник.
Это важная деталь для понимания мотивации сторон. Банку невыгодно продвигать цифровой рубль — он теряет комиссионный доход. Продавцу выгодно. Государству выгодна прозрачность расчётов. Читателю остаётся нейтральная позиция: инструмент бесплатный, но и бездоходный.
Кто устанавливает лимиты на операции
Лимиты задаёт Банк России как оператор платформы, а не банк, через приложение которого вы работаете. Поэтому сменить банк ради более высокого лимита пополнения бессмысленно — ограничение едино для всех участников.
Ограничение на пополнение кошелька за календарный месяц действительно существует, и оно рассчитано на бытовые платежи, а не на хранение крупных сумм. Конкретные значения регулятор может пересматривать по мере расширения платформы, поэтому проверять их стоит в действующей редакции правил платформы, а не по статьям в интернете.
Практическое следствие: цифровой кошелёк не подходит для того, чтобы проводить через него разовые крупные расчёты. Для этого остаются обычный банковский перевод и счёт.
Смарт-контракты: операция, которой нет у обычных денег
Платформа позволяет помечать деньги условиями — это называется смарт-контрактом, и у безналичного рубля такой возможности нет. Деньги можно выдать так, что они спишутся только при наступлении условия или потратятся только на определённую категорию.
Где это реально пригодится обычному человеку: целевые выплаты, авансы по сделкам, расчёты, где сторонам нужна гарантия исполнения без посредника. Пример из бытовой жизни — предоплата подрядчику, которая раскрывается только после подтверждения работ, без участия банка в роли арбитра.
Именно эта операция, а вовсе не скорость переводов, и есть содержательное отличие цифрового рубля от карты. Скорость у СБП и так мгновенная — а вот условий к деньгам привязать нельзя.
Офлайн-платежи: что заявлено и на что не стоит рассчитывать
Возможность платить без интернета заявлена как одно из свойств платформы, но вводится она поэтапно и доступна не во всех сценариях. Планировать на неё расчёты как на основной способ оплаты пока рано.
Логика здесь техническая: офлайн-операция требует, чтобы часть суммы резервировалась на устройстве заранее, и это отдельный слой безопасности. Пока функциональность разворачивается, разумнее считать цифровой кошелёк онлайн-инструментом.
Где здесь ловушка
Ловушка в том, что интерфейс цифрового кошелька выглядит как ещё один счёт в банковском приложении — и человек по привычке относится к нему как к счёту. Дальше начинаются ошибки.
Каждая из трёх стоит денег: первая — упущенным доходом, вторая — неполученным вознаграждением, третья — сорванным сроком платежа. Все три лечатся одним правилом: кошелёк — для трат, счёт — для хранения.
Чем цифровой рубль отличается от безналичных денег на карте
Отличие одно, и оно юридическое: деньги на карте — обязательство вашего банка, деньги в цифровом кошельке — обязательство Банка России. Всё остальное, включая отсутствие процентов и кешбэка, вытекает из этого.
Поэтому набор операций у них разный по существу, а не по настройкам. Банковский счёт может порождать доходные продукты, потому что банк пускает эти деньги в оборот. Платформа регулятора в оборот их не пускает — значит, и делиться ей нечем.
И ещё одно различие, о котором забывают: карта привязана к счёту, а кошелёк — к человеку. Кошелёк на платформе один, независимо от того, через приложение скольких банков вы к нему подключаетесь.
Кто отвечает за деньги в цифровом кошельке
За сохранность отвечает оператор платформы, то есть регулятор, а не банк-посредник. Поэтому проблемы конкретного банка не затрагивают остаток на кошельке: банк — канал доступа, а не хранитель.
Обратная сторона: привычная страховка вкладов к этим деньгам неприменима — она защищает средства, размещённые в банке, а цифровые рубли в банке не размещаются. На практике это не минус и не плюс, а другая конструкция ответственности, которую стоит понимать до того, как переводить туда деньги.
Что остаётся на вашей стороне: доступ к приложению, подтверждение операций и внимательность к тому, кому вы отправляете перевод. Переводы цифровых рублей, как и обычные, необратимы без согласия получателя.
Частые вопросы
Ниже — вопросы, которые чаще всего задают про операции с цифровым рублём.
Можно ли перевести цифровые рубли обратно в обычные
Да, обратный перевод из кошелька на банковский счёт доступен, и это штатная операция платформы. Курса обмена при этом нет: цифровой рубль равен обычному рублю один к одному, меняется только форма денег.
Сколько кошельков цифрового рубля можно открыть
Один на человека. Подключиться к нему можно через приложение любого банка-участника, но сам кошелёк и остаток на нём будут общими — переключение между банками не создаёт новых счетов.
Можно ли платить цифровыми рублями за границей
Нет, платформа рассчитана на внутренние расчёты. Трансграничные операции требуют договорённостей между центральными банками разных стран и в бытовом сценарии сейчас недоступны.
Облагаются ли операции с цифровым рублем налогом
Сам перевод денег между своими счетами и кошельком налогом не облагается — это перемещение собственных средств, а не доход. Налоговые последствия возникают там же, где и обычно: если цифровыми рублями оплачивают работу, продажу имущества или иной доход, он облагается по общим правилам.
Обязательно ли открывать кошелёк цифрового рубля
Нет, открытие кошелька — добровольное действие. Отказ от него не ограничивает доступ к обычным банковским услугам и переводам.
Что делать дальше
Практический порядок действий для того, кто уже открыл кошелёк или собирается:
- Разделите роли: кошелёк — для платежей, банковский счёт — для хранения и дохода.
- Держите в кошельке сумму ближайших трат, а не резерв: процентов на остаток не будет.
- Перед крупным платежом проверьте действующий лимит пополнения в правилах платформы.
- Сравните, что даёт та же сумма на вкладе за тот же срок, прежде чем оставлять деньги в кошельке надолго.
- Если получаете цифровые рубли как оплату, заранее решите, переводите ли вы их на счёт сразу.
Посчитать разницу между «лежит в кошельке» и «лежит на вкладе» удобнее всего в калькуляторе вклада — цифры там считаются по текущим ставкам, а не по ощущениям.
Материал носит информационный характер и не является инвестиционной рекомендацией или прогнозом. Правила платформы цифрового рубля меняются по мере её развития — перед операциями сверяйтесь с действующей редакцией на сайте Банка России.
Упоминания в статье
Автор: Редакция Long/Short