Что такое цифровой рубль для пенсионеров и нужен ли он
«Пенсию переводят в цифровые рубли, кто не отказался — останется без денег»: это голосовое пересылают в родительских чатах не первый месяц, и обычно к нему приложен номер, по которому надо срочно звонить. Что такое цифровой рубль для пенсионеров в реальности — третья форма того же самого рубля, к которой человек подключается сам и по своему заявлению, а без его согласия пенсию в неё не переведут.
Как устроен сам механизм — счёт на платформе Банка России, обмен на наличные, лимиты и комиссии — подробно разобрано в материале про зарплату в цифровых рублях: кого коснётся и как отказаться. Здесь речь о другом. Пенсию платит не работодатель, а Социальный фонд России, способ её доставки человек выбирает сам, и именно в этом выборе — весь ответ на вопрос «переведут или нет».
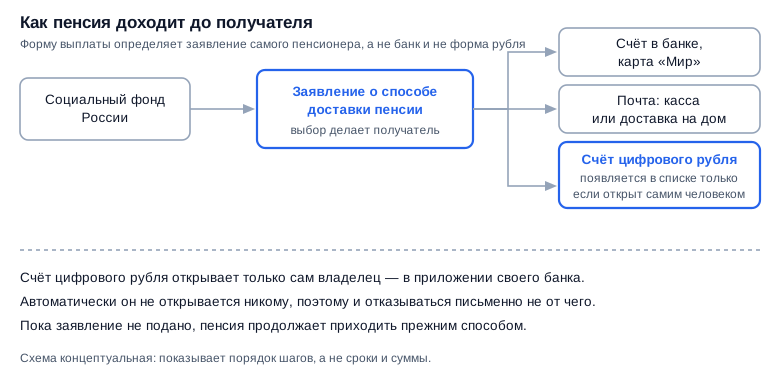
Путь пенсии к получателю: цифровой кошелёк появляется в цепочке только по заявлению самого человека.
Что решает, в какой форме придёт пенсия
Решает заявление о способе доставки пенсии, которое подаёт сам получатель. Это давняя и совершенно отдельная от цифрового рубля процедура: у пенсии есть несколько способов доставки, и человек указывает, какой ему удобен.
- На счёт в банке — как правило это карта платёжной системы «Мир»: пенсионные выплаты зачисляются на карты национальной системы.
- Через Почту России — наличными в кассе отделения или доставкой на дом.
- Через организацию доставки — если в регионе такая работает.
Цифровой кошелёк к этому набору добавляется, а не заменяет его, и только при двух условиях сразу: человек сам открыл счёт цифрового рубля и сам согласился получать выплату в этой форме. Не выполнено хотя бы одно — пенсия приходит ровно так, как приходила в прошлом месяце.
Переведут ли пенсию в цифровые рубли без согласия
Нет. Банк России отвечает на это прямо: планов переводить всех пенсионеров и бюджетников на выплаты только в цифровых рублях нет, выбор формы остаётся за человеком, а цифровая форма добавлена к наличным и безналичным, а не вместо них.
Надёжнее любых обещаний здесь работает сама механика. Счёт цифрового рубля не открывается автоматически: открыть его может только сам человек через мобильное приложение своего банка, и на остаток такого счёта не начисляются ни проценты, ни кешбэк — так инструмент устроен по конструкции, о чём регулятор пишет в ответах Банка России о цифровом рубле. Никакой кнопки «перевести пенсионера» у банка, магазина или фонда не существует.
Из этого следует важное практическое: заявления об отказе не бывает. Отказываться не от чего, пока вы сами не подключились, и МФЦ к этой теме отношения не имеет.
Пять вопросов, по которым пенсионеру стоит принимать решение
Если возможность появилась и вы её обдумываете, смотреть стоит не на технологию, а на пять бытовых вещей. Они и определяют, будет от цифрового кошелька польза или одни лишние шаги.
- Доступ: есть ли смартфон и подтверждённая учётная запись на Госуслугах.
- Доходность остатка: начисляется ли на деньги хоть что-нибудь.
- Наличные: сколько шагов до денег в руках.
- Принимаемость: где этой формой реально можно расплатиться рядом с домом.
- Помощь и безопасность: кто и как поможет, если что-то непонятно.
Нужен ли смартфон и Госуслуги для счёта цифрового рубля
Да, без них счёт открыть не получится. Условий ровно три: совершеннолетие, подтверждённая учётная запись на Госуслугах и статус клиента банка — участника платформы.
Отдельное приложение скачивать не нужно: счёт открывается и управляется через привычный мобильный или интернет-банк. Счёт у человека один, а не по счёту на каждый банк, и зайти в него можно через любой подключённый банк.
Отсюда простой и спокойный вывод. Если телефон кнопочный, а Госуслуг нет и заводить их незачем — тема закрыта, и никаких последствий это не несёт. Пенсия продолжает приходить выбранным способом: отсутствие цифрового кошелька ничего не ограничивает и ни на какие выплаты не влияет.
Начисляются ли проценты на счёт цифрового рубля
Нет: ни процентов на остаток, ни кешбэка за покупки. Цифровой рубль задуман как средство платежей и переводов, а сбережения и проценты остаются задачей банковских продуктов — вкладов и накопительных счетов.
Для пенсионера это весит больше, чем для кого-либо ещё, и вот почему. Пенсия часто лежит на счёте до конца месяца целиком, а рядом с ней — та самая «подушка» на лечение или ремонт, которую годами не трогают. На вкладе банк за такие деньги платит, на цифровом кошельке они просто ждут. Разницу за месяцы легко увидеть в калькуляторе вклада.
Второй эффект тише: деньги без ставки медленно теряют покупательную способность на величину инфляции — насколько именно, считается в калькуляторе инфляции. Для оборотных денег на неделю это мелочь, для многолетней подушки — нет.
Платёжный инструмент и инструмент сбережения — разные вещи, и смешивать их невыгодно.
Как снять наличные с цифрового рубля
Только в два шага: сначала перевод из цифрового кошелька на обычный счёт или карту, потом снятие в банкомате или кассе банка. Напрямую в банкомате цифровые рубли не выдают.
- 1пенсия зачислена на счёт цифрового рубля
- 2в приложении банка переводите нужную сумму на свой обычный счёт или карту
- 3снимаете наличные в банкомате или кассе
- 4обратный путь такой же, только в другую сторону
До наличных из цифрового кошелька — два действия, а не одно.
Обмен идёт один к одному: своего курса у цифровой формы рубля нет, и перенести её на пластиковую карту или в конверт нельзя — это запись на платформе, а не купюра. Подробный разбор шагов и ограничений собран в материале про то, можно ли обналичить цифровой рубль и вывести деньги.
Для человека, который привык снимать пенсию в кассе целиком, это и есть главное неудобство: лишнее действие в телефоне там, где раньше хватало карты.
Где можно расплатиться цифровым рублём в магазине
Там, где продавец подключён к платформе, — и круг таких точек расширяется поэтапно, по графику для банков и торговых компаний. Для граждан платежи и переводы бесплатны.
Но у прилавка это выглядит иначе, чем в законе. Крупный сетевой магазин и онлайн-оплату подключат раньше, аптечный киоск, рынок и маленький магазин у дома — позже. Тот, кто покупает в основном рядом с домом, столкнётся с этим быстрее всех. Как выглядит сама оплата, разобрано в материале про то, как оплачивать цифровым рублём в магазине и онлайн.
Ограничений по товарам при этом нет: миф про «разрешённый список покупок» регулятор опровергает отдельно. Тратить можно на что считаете нужным.
Кто поможет пенсионеру, если он не разберётся сам
Помочь разобраться может родственник, но доступ к счёту нельзя передавать никому — ни детям, ни внукам, ни тем более голосу в трубке.
Правило простое: телефон, пароль от банка и коды из сообщений остаются у владельца. Настоящий сотрудник банка или фонда никогда не спрашивает код и не просит открыть счёт под диктовку. Если сын или дочь показывают, куда нажимать, — это нормально; если кто-то просит продиктовать код «для подтверждения» — это мошенник, без исключений.
И честный ориентир: если самостоятельно пользоваться приложением тяжело, подключать цифровой рубль просто не нужно. Выгоды он не даёт никакой — ни процентов, ни кешбэка, — а сложности добавляет. Пенсия придёт и без него.
Цифровой рубль, карта «Мир» или наличные: что выбрать пенсионеру
Коротко: по сумме три формы равны до копейки, но не равны по тому, что с деньгами можно делать дальше и что для этого нужно иметь на руках.
| Что важно | Цифровой рубль | Карта «Мир» | Наличные на почте |
|---|---|---|---|
| Проценты на остаток | Нет | Возможны | Нет |
| Где расплатиться | У подключённых продавцов | Почти везде | Где угодно |
| Путь до наличных | Перевод на счёт, затем снятие | Снятие в банкомате | Деньги сразу на руках |
| Что нужно иметь | Смартфон и Госуслуги | Карту | Ничего |
Три формы рубля с точки зрения человека, который получает на них пенсию.
Из таблицы видно главное: цифровой рубль не проигрывает и не выигрывает вчистую, он просто заточен под платежи. Там, где вам важны проценты или простота получения наличных, он уступает; там, где важны бесплатные переводы и оплата онлайн, — нет.
Кому это удобно, а кому лучше подождать
Удобно тем, кто уверенно пользуется мобильным банком и оплатой по телефону, живёт в городе, тратит пенсию в течение месяца и ценит переводы без комиссий и лимитов. Терять на отсутствии процентов в таком режиме почти нечего.
Лучше подождать, если смартфон в тягость, если счёт у вас одновременно работает копилкой, если покупки идут в маленьких магазинах и на рынке или если связь в доме неустойчивая. Ничего не теряется от того, что вы подключитесь через год или не подключитесь вовсе.
Есть и разумный компромисс, который не требует трогать пенсию: оставить способ доставки как есть, а цифровой кошелёк попробовать отдельно, переведя туда со своего счёта небольшую сумму на текущие покупки. Так вы увидите, принимают ли его в ваших магазинах, ничем не рискуя.
Где здесь ловушка: на чём играют мошенники
Схема строится на срочности и на выдуманной процедуре: «с первого числа пенсию переводят в цифровые рубли», «подтвердите отказ до конца недели», «назовите код из сообщения, иначе счёт откроют автоматически». Работает она только потому, что человек не знает: отказываться не от чего.
Запомните три вещи, и схема рассыпается: счёт цифрового рубля никто не может открыть за вас; заявления об отказе в МФЦ не существует; сотрудник банка или фонда никогда не запрашивает коды из сообщений.
Давление срочностью — универсальный признак обмана, а не особенность темы цифрового рубля.
Сами приёмы давления одинаковы во всех финансовых схемах и разобраны в материале про виды интернет-мошенничества и как их распознать. Полезное упражнение для родителей: договоритесь заранее, что любой звонок про пенсию и цифровой рубль — повод перезвонить вам, а не собеседнику.
Как изменить способ доставки пенсии
Заявлением о способе доставки — через Госуслуги, личный кабинет или клиентскую службу Социального фонда России, а также через МФЦ. Процедура существует давно и работает в обе стороны: сменить банк, уйти на почту и вернуться обратно можно сколько нужно.
Важное уточнение по теме статьи: в этом заявлении нет и не может быть пункта «отказаться от цифрового рубля». Цифровая форма не выбирается в нём по умолчанию — она вообще не возникает, пока вы не открыли счёт и не дали согласие. Поэтому любой, кто предлагает «помочь оформить отказ», говорит о процедуре, которой нет.
Частые вопросы о цифровом рубле для пенсионеров
Короткие ответы на то, что спрашивают чаще всего.
Обязателен ли цифровой рубль для пенсионеров
Нет, он полностью добровольный. Наличные, безналичные и цифровые рубли обращаются одновременно, выбор формы получения пенсии остаётся за человеком, и планов отменять наличные регулятор не заявлял.
Сгорят ли деньги на счёте цифрового рубля
Нет, срока годности у них нет. Это форма национальной валюты, а не бонусные баллы: деньги хранятся бессрочно, как безналичные на банковском счёте, и не исчезают, если счётом долго не пользоваться.
Можно ли получать часть пенсии в цифровых рублях
Разделить одну выплату между двумя формами заявление о способе доставки не предполагает — это стоит уточнить в Социальном фонде. Но есть путь проще: получать пенсию привычным способом и самому переводить в цифровой кошелёк ту сумму, которую собираетесь потратить.
Берут ли плату за счёт цифрового рубля
Для граждан операции с цифровыми рублями бесплатны: ни за открытие счёта, ни за платежи и переводы плата не предусмотрена. Комиссии касаются бизнеса, который принимает такие платежи, а не покупателя.
Влияет ли цифровой рубль на размер пенсии
Нет, никак: форма выплаты и её размер — разные вещи. Сумма считается по одним и тем же правилам независимо от того, придут деньги на карту, в кассу почты или в цифровой кошелёк.
Что делать дальше
Вся тема сводится к одному вопросу: удобнее ли вам платить телефоном, чем картой. Если нет — ничего делать не нужно, и это полноценный ответ, а не упущенная возможность.
- Проверьте, что способ доставки пенсии у вас указан тот, который вам удобен: он меняется только по вашему заявлению.
- Если обдумываете цифровой кошелёк, сначала посмотрите в приложении своего банка, поддерживает ли он счёт цифрового рубля.
- Прежде чем переводить туда деньги, посчитайте, сколько та же сумма принесёт на вкладе, — и держите в кошельке только оборотные траты.
- Предупредите старших родственников: заявлений об отказе не существует, а звонок про срочный отказ или подключение — это обман.
- Не передавайте доступ к приложению и коды из сообщений никому, включая родных.
Другие разборы о том, как технологии влияют на деньги читателя, собраны в разделе разборов о технологиях.
Материал носит информационный характер и не является инвестиционной рекомендацией, финансовым советом или прогнозом. Условия выплат и доступность операций уточняйте в Социальном фонде России и в своём банке.
Тикеры и упоминания в статье
Календарь эмитента
- Т-БанкT· отсечка 12 октября 2026 г. (купить до 9 октября 2026 г.)
Автор: Редакция Long/Short