Как купить облигации на ИИС и какие выпуски выбрать
Человек открыл индивидуальный инвестиционный счёт, перевёл первую сумму и смотрит на список бумаг в приложении брокера: акции пугают просадками, вклад в банке уже есть, и выбор естественно падает на долговые бумаги. Купить облигации на ИИС можно почти любые из тех, что торгуются на Московской бирже, — и именно эта свобода чаще всего приводит к неудачному выбору.
Потому что решает здесь не размер купона и не известность эмитента. Решает срок. У счёта есть минимальный период, который его нужно продержать, чтобы не потерять льготу, а у каждого выпуска — своя дата погашения. Когда эти два срока расходятся, инвестор теряет деньги не на дефолте эмитента, а на обычной продаже в неудачный день.
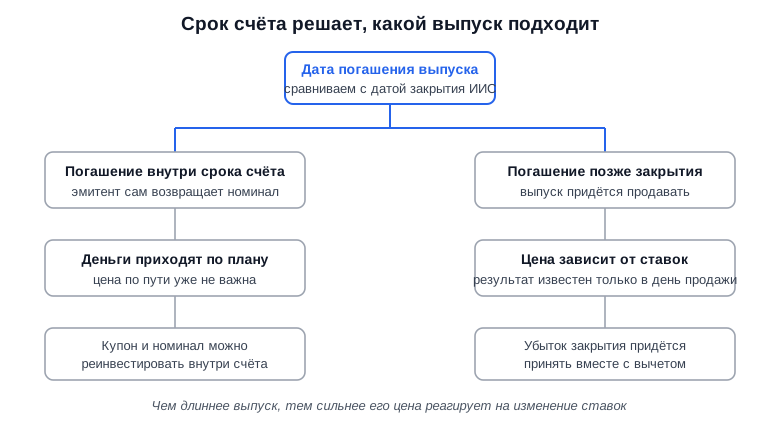
Выбор выпуска на ИИС начинается не с купона, а со сравнения двух дат.
Можно ли купить облигации на ИИС
Да, и отдельного разрешения для этого не требуется: на ИИС доступен тот же набор долговых бумаг, что и на обычном брокерском счёте — государственные, субфедеральные, муниципальные и корпоративные выпуски российского рынка. Ограничения касаются не типа бумаги, а операций со счётом.
Главное из них: деньги нельзя выводить со счёта, пока не истёк минимальный срок владения. Купоны при этом продолжают приходить — но приходят они внутрь счёта, а не на карту. Это принципиально меняет логику выбора: облигация на ИИС работает не как источник текущего дохода, а как инструмент, который наращивает результат внутри закрытого контура.
Второе ограничение — состав доступных инструментов. Счёт третьего типа ориентирован на бумаги российского рынка, и точный перечень доступного брокер показывает в самом приложении. Если нужного выпуска в списке нет, это ограничение счёта или площадки, а не ошибка поиска.
Пять критериев, по которым выбирают выпуск
Критерии ниже отсортированы не по популярности в обзорах, а по тому, как часто именно они определяют результат:
- Срок до погашения относительно срока счёта — сравнивают в первую очередь.
- Тип купона: фиксированный, плавающий или привязанный к инфляции.
- Кредитное качество эмитента и его рейтинг.
- Ликвидность выпуска — сможете ли вы выйти, не отдавая цену.
- Налоговая механика: как купон и вычет складываются друг с другом.
Дальше — каждый критерий по отдельности, с указанием, где на нём обычно теряют.
Срок до погашения: главный критерий на ИИС
Подходящая для ИИС облигация гасится раньше, чем закрывается счёт. Тогда номинал возвращает сам эмитент, по расписанию, и рыночная цена по пути перестаёт иметь значение: вы получаете примерно тот результат, который посчитали при покупке.
Если выпуск гасится позже, чем вы планируете закрыть счёт, бумагу придётся продавать по рыночной цене. А цена облигации движется против ставок: когда ставки в экономике растут, старые выпуски с прежним купоном дешевеют — иначе их никто не купит. Чем длиннее бумага, тем размашистее это движение; меру такой чувствительности показывает дюрация облигации.
Отсюда практический приём, который экономит больше всего денег: сначала определите год, в котором счёт должен завершиться, и только потом открывайте список бумаг — уже с фильтром по дате погашения. Сами даты погашения и график купонных выплат по российским выпускам удобно смотреть в календаре облигаций.
Тип купона: фиксированный, плавающий или индексируемый
Под понятный горизонт берут фиксированный купон, под неопределённость по ставкам — плавающий. Это короткий ответ; дальше механика.
Фиксированный купон известен на весь срок жизни выпуска. Вы заранее видите график поступлений и можете сложить его с датой закрытия счёта. Плата за эту предсказуемость — цена: если ставки в экономике пойдут вверх, ваш купон останется прежним, а бумага подешевеет.
Плавающий купон (такие выпуски называют флоатерами) привязан к индикатору денежного рынка — ставке RUONIA или ключевой ставке Банка России. Купон пересчитывается вслед за ставкой, поэтому цена бумаги колеблется гораздо слабее. Обратная сторона: вы не знаете заранее, сколько получите, и при снижении ставок поток уменьшится.
Индексируемый номинал — отдельная ветка: тело долга растёт вместе с официальной инфляцией, которую считает Росстат, а купон начисляется на выросший номинал. Такие выпуски защищают покупательную способность, но текущий купонный поток по ним обычно скромнее.
Для счёта, который живёт несколько лет, это не вопрос вкуса. Фиксированный купон даёт точность расчёта, плавающий — устойчивость цены. Многие собирают комбинацию, а не выбирают одно.
Кто занимает: государство, крупный бизнес или ВДО
Надёжность выпуска определяется не купоном, а тем, кто именно занимает деньги. Первый уровень — федеральные займы: ОФЗ размещает Минфин, и это базовый ориентир качества на российском рынке. Второй — субфедеральные и муниципальные выпуски, а также корпоративные бумаги крупных компаний из верхних рейтинговых групп: купон выше, риск заметно, но умеренно выше.
Третий уровень — высокодоходные облигации небольших эмитентов. Повышенный купон здесь не подарок, а плата за реальную вероятность того, что платить окажется нечем. На длинном горизонте закрытого счёта это особенно неприятно: продать проблемный выпуск быстро обычно не получается.
Оценку кредитного качества дают аккредитованные рейтинговые агентства, деятельность которых регулирует Банк России. Рейтинг — это мнение о вероятности платежа, а не гарантия; как читать его шкалу, мы разбирали в материале про кредитный рейтинг облигаций.
Ликвидность выпуска: почему её проверяют до покупки
Проверяют потому, что на ИИС выход чаще всего вынужденный, а не запланированный. Если по выпуску торгуется мало бумаг, продажа даже небольшого объёма сдвинет цену против вас, и разница уйдёт не эмитенту, а случайному покупателю в стакане.
Смотрят на две вещи: среднедневной объём торгов и разрыв между лучшей ценой покупки и продажи. Широкий спред означает, что вход и выход сами по себе стоят денег. Подробнее — в разборе, как проверить ликвидность облигаций перед покупкой.
Практическое следствие для ИИС: чем менее ликвиден выпуск, тем строже должно совпадать его погашение со сроком счёта. Неликвидную бумагу нужно уметь досидеть до конца.
Как налог на купон сочетается с вычетом по ИИС
Купон облагается НДФЛ — по правилам главы 23 Налогового кодекса, и отдельной льготы для купонов государственных выпусков сейчас нет. Это первое, что стоит принять: сравнивать купон с процентом по вкладу нужно после налога, а не до него.
На ИИС налоговая механика отличается от обычного брокерского счёта. Счёт третьего типа объединяет два вычета: на внесённые средства и на положительный финансовый результат при закрытии счёта. У каждого есть свой лимит, установленный законом, и оба работают только при соблюдении минимального срока владения — для счетов первых лет действия правил это пять лет, и далее срок постепенно увеличивается.
Отсюда важный вывод для выбора выпуска: вычет считается от результата по счёту, а не по отдельной бумаге. Значит, убыток от вынужденной продажи длинной облигации уменьшает ровно ту сумму, ради которой счёт и открывали. Порядок оформления мы разбирали отдельно — как получить налоговый вычет по ИИС, а прикинуть эффект льготы на своих суммах можно в калькуляторе ИИС.
Какие облигации купить на ИИС: сравнение вариантов
Универсального ответа нет, но выбор почти всегда сводится к четырём вариантам, и различаются они не столько доходностью, сколько тем, какой именно риск вы берёте на себя.
| Вариант | Что он даёт | Где риск |
|---|---|---|
| ОФЗ с погашением внутри срока счёта | Понятный график и базовое качество | Купон ниже корпоративных выпусков |
| Корпоративные бумаги верхних рейтингов | Купон выше при умеренном риске | Ликвидность ниже, чем у ОФЗ |
| Высокодоходные облигации | Самый высокий купон | Реальный риск дефолта эмитента |
| Фонд облигаций | Готовая диверсификация без отбора | Нет даты погашения и фиксированного результата |
Четыре типовых решения для ИИС: выбор сводится к тому, какой риск вы готовы взять.
Отдельно про последнюю строку. Фонд облигаций удобен тем, что снимает работу по отбору выпусков, но у него нет даты погашения — а именно дата погашения была главным аргументом в пользу отдельных бумаг на счёте с фиксированным сроком. Поэтому фонд на ИИС обычно решает другую задачу: он держит деньги в долговом рынке, пока вы не определились с конкретными выпусками.
Как купить облигации на ИИС: порядок действий
Порядок такой: сначала срок, потом качество эмитента, и только потом сама сделка. Если делать наоборот — начинать с самого привлекательного купона в списке, — почти гарантированно попадёте либо в слишком длинный выпуск, либо в слишком рискованного эмитента.
- 1Определите год, в котором счёт должен закрыться
- 2Отберите выпуски с погашением до этой даты
- 3Проверьте рейтинг эмитента и объём торгов по выпуску
- 4Учтите НКД: при покупке вы доплачиваете накопленный купон
- 5Заранее решите, куда направлять поступающие купоны
Пять шагов: срок, отбор, проверка, сделка, решение по купонам.
На четвёртом шаге спотыкаются чаще всего. В цене облигации на экране не видно всей суммы списания: сверх цены вы платите продавцу накопленный купонный доход за дни, прошедшие с прошлой выплаты. На небольшом счёте это ощутимо меняет расчёт: кажется, что денег хватит на нужное количество бумаг, а их не хватает.
Что облигации на ИИС дают и чего не позволяют
Плюсы
- Купон приходит по заранее известному графику, его не нужно ждать как решения по дивидендам
- Дата погашения известна заранее, поэтому срок бумаги можно свести со сроком счёта
- Купоны и погашенный номинал остаются внутри счёта и продолжают работать
Минусы
- Вывести деньги до истечения минимального срока нельзя без потери льготы
- До погашения рыночная цена колеблется вместе со ставками
- Убыток по одной бумаге уменьшает результат всего счёта, а значит и вычет
Сильные и слабые стороны облигаций именно на ИИС, а не на обычном счёте.
Главный вывод из этого списка простой: облигации подходят ИИС по характеру — предсказуемый поток и известная дата хорошо ложатся на счёт с фиксированным сроком. Но именно закрытость счёта превращает ошибку в сроке из неприятности в реальную потерю.
Где здесь ловушка: три ошибки инвестора
Ошибки ниже встречаются чаще остальных и стоят дороже всего.
Первая — выбор по купону. В списке брокера выпуски удобно отсортировать по доходности, и первые строки почти всегда занимают бумаги с максимальным риском или с очень долгим сроком. Высокий купон здесь не преимущество, а описание риска, который вы берёте.
Вторая — игнорирование даты закрытия счёта. Инвестор покупает длинный выпуск, рассчитывая «просто держать». Но держать можно ровно до конца счёта; дальше бумагу придётся либо продавать, либо переносить на другой счёт, и результат будет зависеть от ставок в этот конкретный момент.
Третья — путаница между доходностью к погашению и гарантией. Число, которое показывает брокер, — это расчёт при двух условиях: вы держите бумагу до погашения и реинвестируете купоны под ту же ставку. Не выполнено ни одно — фактический результат будет другим.
Все три ошибки объединяет одно: решение принимается по одному числу на экране вместо трёх параметров — срока, качества эмитента и ликвидности.
Куда девать купоны, пока счёт живёт
Купоны накапливаются внутри счёта, и с ними нужно что-то делать: лежащие без дела деньги теряют к инфляции. Самый обычный вариант — реинвестировать их в те же или соседние выпуски, собирая эффект сложного процента на длинном сроке. Как это работает механически, разбирали в материале про реинвестирование купонов.
Калькулятор сложного процента
Оценка при ежемесячной капитализации; иллюстрация, не гарантия доходности.
Калькулятор показывает, как реинвестирование меняет результат на длинном сроке.
Практическая деталь: реинвестировать мелкие купоны в отдельные облигации неудобно — суммы не кратны цене бумаги. Поэтому купоны часто накапливают до объёма одной покупки, а промежуточный остаток держат в самых коротких инструментах. Главное — чтобы решение было принято заранее, а не в момент, когда на счёте уже скопилась случайная сумма.
Кому какой набор подходит
Три типичные ситуации, в которых выбор очевиден:
- Счёт открыт на минимальный срок и деньги понадобятся сразу после: ОФЗ и качественные корпоративные выпуски с погашением до даты закрытия, без длинных бумаг.
- Горизонт заметно длиннее срока счёта, деньги не нужны: можно добавить более длинные выпуски и флоатеры, понимая, что часть бумаг придётся продавать.
- Нет времени и желания разбирать отдельные выпуски: фонд облигаций плюс несколько коротких ОФЗ под дату закрытия счёта.
Во всех трёх случаях сначала фиксируется срок, и только потом подбирается наполнение. Это единственный порядок, который работает на счёте с обязательным периодом владения.
Частые вопросы
Короткие ответы на то, что чаще всего спрашивают про облигации на индивидуальном инвестиционном счёте.
Сколько разных выпусков нужно в портфеле на ИИС
Достаточно нескольких выпусков разных эмитентов и разных сроков — точное число менее важно, чем то, чтобы один эмитент не занимал в портфеле определяющую долю. Смысл диверсификации в долговой части не в увеличении доходности, а в том, чтобы проблемы одного эмитента не обнулили результат всего счёта.
Что будет с облигациями, если закрыть ИИС досрочно
При досрочном закрытии счёта право на вычеты теряется, а уже полученные вычеты придётся вернуть. Сами бумаги при этом никуда не исчезают: часть брокеров позволяет перевести их на обычный брокерский счёт, часть потребует продать. Именно поэтому длинные выпуски на ИИС опаснее, чем кажутся: досрочное закрытие превращает их в продажу по случайной цене.
Можно ли купить ОФЗ на ИИС
Да, федеральные займы доступны на ИИС и обычно составляют основу его долговой части. Виды выпусков и порядок покупки мы подробно разбирали в материале ОФЗ: что это, какие бывают и как их купить. На ИИС к обычным критериям добавляется один: дата погашения должна укладываться в срок счёта.
Приходят ли купоны с ИИС на банковскую карту
Нет, купоны зачисляются на сам ИИС и остаются внутри счёта до окончания срока владения. Вывести их на карту раньше — то же самое, что вывести любые другие деньги со счёта: право на вычет будет потеряно. Поэтому облигации на ИИС не используют как источник регулярных выплат «на жизнь».
Что делать дальше
Порядок действий, который снимает большую часть ошибок:
- Запишите год закрытия счёта — это ваш главный фильтр при отборе выпусков.
- Откройте календарь облигаций и отберите бумаги с погашением до этой даты.
- Проверьте по каждому кандидату рейтинг эмитента и объём торгов.
- Посчитайте доходность после налога на купон, а не до него.
- Решите заранее, куда будут направляться купоны.
Если вы только выбираете сами бумаги, начните с общего разбора — как выбрать облигации: критерии, риски и ошибки. Даты погашения и купонов по конкретным выпускам ищите в календаре облигаций, а эффект льготы прикидывайте в калькуляторе ИИС.
Материал носит информационный характер и не является инвестиционной рекомендацией или прогнозом. Условия счетов, лимиты вычетов и налоговые правила устанавливают Налоговый кодекс и нормативные акты ФНС; параметры конкретных выпусков публикуют Московская биржа и эмитенты, данные по государственным займам — Минфин.
Тикеры и упоминания в статье
Календарь эмитента
- Московская биржаMOEX· отсечка 9 июля 2027 г. (купить до 8 июля 2027 г.)
Автор: Редакция Long/Short