Цифровой рубль для юридических лиц: нужен ли бизнесу
Бухгалтер открывает интернет-банк и видит в списке счетов новую строку: «Открыть счёт цифрового рубля». Кнопка есть, инструкции нет, и вопрос у всех звучит одинаково: цифровой рубль для юридических лиц — это обязанность, которую компания уже просрочила, или возможность, которой можно спокойно не пользоваться?
Короткий ответ: и то и другое, но по разным поводам. Принимать оплату цифровыми рублями от покупателей часть продавцов действительно обязана по закону — сроки, пороги выручки и настройку кассы мы разобрали в материале прием цифрового рубля: кто обязан и как подключить. А держать на счёте деньги компании и рассчитываться ими с контрагентами никто не заставляет: это решение бизнеса. Если же вас интересует сторона сотрудника, а не работодателя, подробно про сам механизм выплат — в разборе зарплата в цифровых рублях: кого коснётся и как отказаться.
Ниже — вторая половина вопроса, та, что обычно остаётся без ответа: что это за счёт, чем он отличается от расчётного, что на нём можно и чего нельзя, и кому из компаний он нужен уже сейчас.
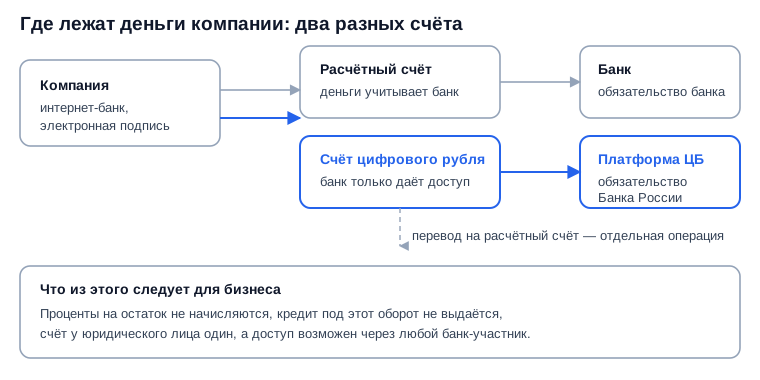
Деньги на расчётном счёте учитывает банк, цифровые рубли — платформа Банка России; банк здесь только даёт доступ к счёту
Обязанность и возможность: что здесь не одно и то же
Закон обязывает часть продавцов принимать оплату цифровыми рублями от граждан, но не обязывает компанию хранить в них деньги и вести расчёты. Это два разных решения, и путаница между ними — источник половины вопросов, с которыми бизнес приходит в банк.
Обязанность принимать оплату возникает у продавцов, работающих с гражданами, и наступает по этапам. Всё остальное — открытие счёта ради удобства, расчётов с контрагентами или экономии на комиссиях — добровольно и решается как обычная управленческая задача.
Разбирать её удобно по пяти вопросам. Ответьте на них по порядку — и станет понятно, нужен ли счёт вашей компании сегодня или к нему можно вернуться через год.
- Кому вы продаёте: гражданам для личных нужд или только другим компаниям.
- Какой была выручка за предшествующий календарный год — от неё зависит этап обязанности.
- С каким банком у вас заключён договор о приёме электронных средств платежа.
- Нужны ли вам деньги «в работе»: на остаток по счёту цифрового рубля проценты не начисляются.
- Готовы ли касса, бухгалтерия и сотрудники к тому, что у компании появился ещё один счёт.
Кто из юридических лиц обязан открыть счёт цифрового рубля
Открыть счёт обязаны те продавцы, у которых возникла обязанность принимать оплату цифровыми рублями: без счёта принять платёж технически невозможно. Всем остальным компаниям закон такой обязанности не устанавливает.
Обязанность привязана к двум условиям одновременно — размеру выручки за предшествующий календарный год и тому, с каким банком у продавца был договор о приёме электронных средств платежа. Сроки и пороги перечислены в разделе «Прием оплаты в цифровых рублях» на сайте Банка России: в первую волну, к 1 сентября 2026 года, попали продавцы с выручкой свыше 120 млн рублей, дальше планка опускается до 30 млн к 2027 году и до 20 млн к 2028-му.
Ключевое слово здесь — гражданам. Компания, которая продаёт товары и услуги только другим юридическим лицам, под обязанность не подпадает, какой бы ни была её выручка. Для неё цифровой рубль остаётся исключительно вопросом выбора.
Даты в законе — крайние, а не рекомендованные. Подключиться раньше срока не запрещено, и у части компаний для этого есть практический повод — о нём ниже, в разделе про стоимость.
Чем счёт цифрового рубля отличается от расчётного
Главное отличие — в том, чьё это обязательство и кто учитывает деньги. Остаток на расчётном счёте — обязательство вашего банка, а цифровые рубли — обязательство Банка России, они учитываются на его платформе, а банк лишь даёт доступ к счёту через привычное дистанционное обслуживание.
Из этой конструкции вытекает почти всё остальное: и устойчивость к проблемам конкретного банка, и отсутствие процентов, и то, что деньги нужно отдельно переводить туда, где они работают. Механику самой третьей формы денег мы разбирали в материале что такое цифровой рубль и как он работает — если с основами есть пробелы, начните оттуда.
| Параметр | Расчётный счёт | Счёт цифрового рубля |
|---|---|---|
| Чьё обязательство | банка | Банка России |
| Проценты на остаток | возможны по договору | не начисляются |
| Сколько счетов у компании | сколько угодно, в разных банках | один |
| Доступ | через банк, где открыт счёт | через любой банк-участник платформы |
Счёт цифрового рубля не заменяет расчётный, а дополняет его: это разные по природе деньги
Где здесь ловушка
Самая дорогая ошибка на старте — считать счёт цифрового рубля ещё одним расчётным. На остаток не начисляются проценты, депозит в цифровых рублях не открывается, кредит и овердрафт под этот оборот не выдаются.
Практический смысл прост: деньги, которые задержались на счёте цифрового рубля, не работают. Для компании с ощутимым остатком это не абстракция, а упущенный процентный доход — сравнить, во что обходится простой, помогают ставки по банковским вкладам и калькулятор вклада.
Отсюда правило, которое крупные продавцы вводят сразу: не копить цифровые рубли, а настроить регулярный перевод на расчётный счёт. Как устроен вывод и какие здесь ограничения — в разборе цифровой рубль: можно ли обналичить и вывести деньги.
Как открыть счёт цифрового рубля юридическому лицу
Счёт открывается дистанционно через банк — участник платформы, и отдельного визита в отделение обычно не требуется. Юридическому лицу нужно быть резидентом с регистрацией в России и иметь в таком банке банковский счёт или корпоративное электронное средство платежа.
Компании открывается один счёт цифрового рубля — не по одному в каждом банке. Филиалам отдельный счёт не открывается: он принадлежит юридическому лицу целиком. Индивидуальный предприниматель — отдельная история: у него может быть два счёта, как у гражданина и как у ИП, и смешивать их в расчётах не стоит.
- 1выбрать банк — участника платформы, где у компании уже есть счёт
- 2подать заявление на открытие счёта цифрового рубля в интернет-банке
- 3принять условия договора с оператором платформы
- 4выпустить ключ электронной подписи и раздать права сотрудникам
- 5настроить перевод остатка на расчётный счёт и проверить сценарий платежом
Ключ электронной подписи здесь не формальность: он и есть доступ к деньгам. Кто из сотрудников подписывает операции — кассир, бухгалтер, руководитель — определяется правилами банка, и это стоит обсудить до открытия счёта, а не в день первого платежа. Если вы одновременно выбираете, через какой банк удобнее принимать платежи по коду, пригодится разбор приоритетный банк в системе быстрых платежей: как выбрать.
Расчёты с контрагентами: что даёт мгновенное зачисление
Главный практический эффект для бизнеса — деньги приходят на счёт в реальном времени, а не после банковского рейса. Платёж проходит на платформе Банка России, поэтому не зависит от операционного дня конкретного банка и от того, в каких банках открыты счета сторон.
Где это заметно. Поставщик отгружает товар по предоплате и ждёт, пока деньги дойдут: при мгновенном зачислении отгрузка начинается в тот же час, а не на следующий день. Подрядчик закрывает этап работ вечером пятницы — и не ждёт понедельника.
Обратная сторона той же скорости — необратимость. Мгновенный платёж нельзя отозвать так же легко, как отменить ещё не исполненное платёжное поручение. Перепроверка реквизитов из формальности превращается в реальную процедуру, особенно если право подписи есть у нескольких сотрудников.
Конкретный перечень доступных компании операций — переводы контрагентам, выплаты гражданам, приём оплаты — зависит от того, что уже реализовал банк-участник и оператор платформы. Это тот случай, когда условия стоит читать в действующей редакции, а не по описаниям годичной давности.
Смарт-контракты: деньги, которые уходят по условию
Смарт-контракт в цифровом рубле — это платёж с заранее заданным условием: деньги списываются автоматически, когда условие выполнено. Банк России описывает такую функциональность как одну из возможностей платформы, и для бизнеса это самая интересная часть истории.
Логика знакома любому, кто работал с аккредитивом или эскроу, только без отдельного договора с банком под каждую сделку. Деньги резервируются и уходят получателю не по звонку менеджера, а по наступлению события, зафиксированного в условиях платежа.
- оплата подрядчику после подтверждения приёмки этапа;
- расчёт с поставщиком в момент фиксации поставки;
- целевые выплаты, которые нельзя потратить на что-то другое;
- регулярные платежи по расписанию без ручного подтверждения.
Оценивать это стоит трезво: функциональность развивается постепенно, и сценарии, доступные на практике, определяются платформой и банком, а не пожеланиями компании. Но именно здесь цифровой рубль даёт бизнесу то, чего расчётный счёт не даёт в принципе.
Сколько стоит цифровой рубль для бизнеса
На этапе запуска операции бизнеса с цифровыми рублями проходят без взимания комиссий — Банк России установил для продавцов льготный период. Дальше расчёты идут по тарифам оператора платформы, которые публикуются вместе с правилами платформы.
Для продавца это прямой аргумент в пользу того, чтобы посчитать, а не отмахнуться: комиссия за приём оплаты — часть себестоимости продажи. Сравнивать её с эквайрингом имеет смысл по действующей редакции тарифов на момент подключения, а не по слухам и не по цифрам из прошлогодних статей.
Расходы на подключение при этом чаще всего невелики: если приём по платёжному коду у вас уже настроен, отдельное оборудование не требуется, и основная работа — организационная, а не техническая.
Что меняется в бухгалтерии и налогах
Для учёта цифровой рубль — разновидность безналичных денежных средств, поэтому операции отражаются в привычном порядке и отдельной системы учёта не требуют. Отдельного налога на операции с цифровыми рублями нет: доходы и расходы признаются по общим правилам вашего режима налогообложения.
Практических изменений два, и оба организационные. Первое: у компании появляется ещё один счёт, движение по которому нужно сверять. Второе: выгрузку операций вы получаете в том виде, в котором её отдаёт банк, — прямой интеграции платформы с бухгалтерскими программами Банк России не обещает.
Отсюда совет, который экономит месяцы: договоритесь с бухгалтерией о формате выгрузки и периодичности сверки до первого платежа. Разбирать «лишний» счёт в конце квартала дороже, чем настроить регламент в самом начале.
Чего со счётом цифрового рубля сделать нельзя
Ограничений немного, но они принципиальные и не обходятся настройками. Их стоит знать до того, как счёт открыт и в бюджет заложена экономия на комиссиях.
Плюсы
- Деньги зачисляются в реальном времени, независимо от операционного дня банка
- Доступ к счёту возможен через дистанционное обслуживание любого банка-участника
- Платежи с условием (смарт-контракты) закрывают сценарии, недоступные расчётному счёту
Минусы
- Проценты на остаток не начисляются, депозит в цифровых рублях не открывается
- Кредит и овердрафт под оборот по счёту не выдаются
- Счёт у юридического лица один, филиалам отдельный не открывается
- Без интернета платёж физически не пройдёт: офлайн-сценарий ограничен
Плюсы и ограничения счёта цифрового рубля для компании
Стоит ли оно того: кому счёт нужен сейчас
Сейчас счёт нужен тем, у кого уже наступила обязанность принимать оплату цифровыми рублями, и тем, кто получает от мгновенных расчётов измеримую выгоду. Остальным разумно дождаться своего этапа.
- Розница с выручкой первой волны: счёт нужен, откладывать нечего — обязанность уже наступила.
- Онлайн-магазин с собственным приложением: подключение дешёвое, а льготный период по комиссиям ещё действует.
- Подрядчик или поставщик с длинным циклом расчётов: мгновенное зачисление и платежи по условию — реальная экономия времени.
- Оптовик, работающий только с юрлицами: обязанности нет, решение чисто экономическое.
- Малый бизнес у нижней границы порога: срок 2028 года, и до него платформа и приложения ещё изменятся.
Отдельно про инвестора, который читает это не как предприниматель: в первую волну попали публичные розничные сети и маркетплейсы. Для них подключение — статья ИТ-расходов сегодня и возможная экономия на эквайринговой комиссии завтра, и этот фактор стоит держать в голове, разбирая их отчётность.
Частые вопросы
Короткие ответы на то, что чаще всего спрашивают про цифровой рубль для юридических лиц.
Может ли ИП открыть счёт цифрового рубля
Да, индивидуальный предприниматель может открыть счёт цифрового рубля и принимать на него оплату. Нужны действующий паспорт гражданина России, подтверждённая учётная запись на Госуслугах и счёт или корпоративное электронное средство платежа в банке — участнике платформы. Счетов у предпринимателя может быть два — как у гражданина и как у ИП.
Нужен ли счёт цифрового рубля, если компания работает только с юрлицами
Нет, обязанности открывать счёт у такой компании не возникает. Требование принимать оплату цифровыми рублями касается продавцов, которые работают с гражданами для личных нужд; расчёты только между организациями под него не подпадают.
Начисляются ли проценты на остаток по счёту цифрового рубля
Нет, проценты на остаток по счёту цифрового рубля не начисляются, и депозит в цифровых рублях не открывается. Поэтому деньги на этом счёте не хранят, а переводят на расчётный счёт или в другие инструменты.
Можно ли открыть счёт цифрового рубля в нескольких банках
Нет, юридическому лицу открывается один счёт цифрового рубля. При этом доступ к нему можно получить через дистанционное обслуживание любого банка — участника платформы, с которым у компании есть договор.
Можно ли платить зарплату цифровыми рублями
Выплата зарплаты цифровыми рублями возможна только по заявлению самого работника — работодатель не вправе перевести сотрудников на новую форму денег решением сверху. Что это означает для сотрудника и как отказаться, разобрано в материале зарплата в цифровых рублях: кого коснётся и как отказаться.
Что делать дальше
Пройдите по короткому списку — он закрывает почти все решения, которые компании приходится принять по цифровому рублю.
- Определите, продаёте ли вы гражданам: если нет, обязанности у вас не возникает и дальше вопрос только экономический.
- Сверьте выручку за предшествующий календарный год с порогом своего этапа и запишите крайнюю дату.
- Уточните в банке, участвует ли он в платформе и какие операции для юридических лиц уже доступны.
- Посчитайте, сколько денег будет простаивать на счёте без процентов, и заложите регламент перевода на расчётный счёт.
- Согласуйте с бухгалтерией формат выгрузки операций и периодичность сверки до первого платежа.
- Распределите права подписи между сотрудниками заранее — доступ к счёту даёт электронная подпись, а не должность.
Другие разборы о платежах, банковских сервисах и цифровых деньгах собраны в разделе «Технологии» на long-short.ru.
Материал носит информационный характер, не является инвестиционной рекомендацией, налоговой или юридической консультацией и не содержит прогнозов. Условия работы со счётом цифрового рубля устанавливают законодательство, Банк России и правила платформы — перед открытием счёта сверяйтесь с действующей редакцией документов.
Тикеры и упоминания в статье
Календарь эмитента
- Т-БанкT· отсечка 12 октября 2026 г. (купить до 9 октября 2026 г.)
Автор: Редакция Long/Short