Приоритетный банк в системе быстрых платежей: как выбрать
Знакомый переводит вам деньги по номеру телефона, нажимает «отправить» — и сумма приходит не туда: не на карту, которой вы платите каждый день, а на счёт в банке, куда вы не заглядывали года два. Виноват не знакомый и не сбой в приложении: за это отвечает приоритетный банк в системе быстрых платежей, и очень часто он назначен не вами, а порядком, в котором вы когда-то открывали счета.
Настройка занимает пять минут, а решает три вещи сразу: где лежат ваши входящие переводы, сколько вы платите за перевод самому себе между банками и как быстро деньги доходят до места, где они работают, — на вклад, на брокерский счёт или хотя бы на карту с кешбэком. Ниже — критерии, по которым этот банк выбирают осознанно, и порядок смены, если выбор оказался случайным.
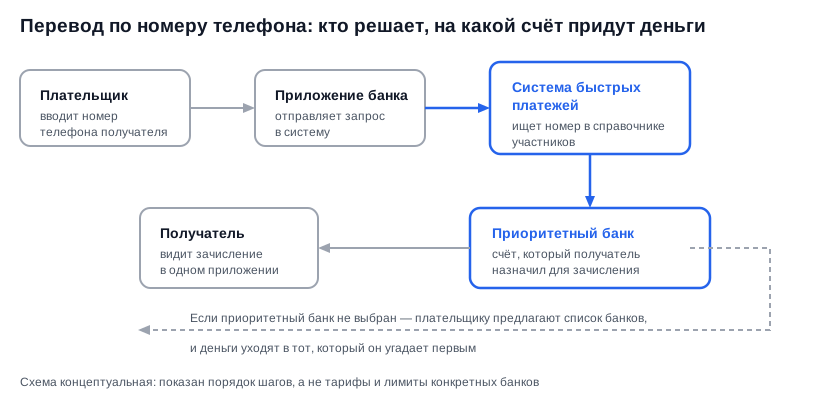
Как система быстрых платежей решает, на какой счёт зачислить перевод по номеру телефона
Почему переводы по номеру телефона попадают не на ту карту
Потому что система быстрых платежей ищет не карту, а счёт, привязанный к номеру телефона, и отдаёт деньги в тот банк, который получатель назначил приоритетным. Карта в этой цепочке вообще не участвует — она лишь способ дотянуться до счёта.
У одного человека номер телефона обычно привязан сразу к нескольким банкам: зарплатный счёт, счёт под кешбэк, счёт, открытый под конкретный вклад. Система обязана выбрать ровно один, и выбирает она тот, что помечен как приоритетный — то есть банк, который вы сами назначили точкой входа для переводов. Оператором системы выступает Банк России, а расчёты и клиринг внутри неё идут через Национальную систему платёжных карт; порядок участия и правила описаны в разделе «Система быстрых платежей» на сайте Банка России.
Если приоритетный банк не выбран, система показывает плательщику список ваших банков-участников, и он выбирает наугад. Отсюда и знакомая история: деньги пришли, а куда именно — выясняется через полчаса, когда вы проверили третье приложение.
Пять критериев, по которым выбирают приоритетный банк
Выбирать стоит не по названию банка и не по размеру, а по тому, где деньги нужны вам в первые минуты после зачисления. Критериев ровно пять, и они не равнозначны: первые два решают почти всё.
- Повседневность. В каком приложении вы реально видите баланс каждый день.
- Лимиты и комиссии. Сколько бесплатно уходит из этого банка дальше — себе и другим людям.
- Устойчивость. Что вы делаете, если приложение банка недоступно именно в этот вечер.
- Скорость вывода. Как быстро деньги уходят из банка на вклад, брокерский счёт или в оплату.
- Приватность. Кому и в каком виде показывается ваше имя при проверке номера.
Критерий 1. Каким приложением вы пользуетесь каждый день
Приоритетным логичнее делать банк, который вы открываете без повода, а не тот, где выгоднее ставка. Входящий перевод — это деньги, которые почти всегда нужно сразу тратить или сразу перекладывать, а не хранить.
Проверка простая: вспомните, в каком приложении вы последний раз смотрели баланс не по делу, а машинально. Скорее всего, именно там живут ваши платёжные привычки — подписки, транспорт, продукты. Если входящие переводы приходят в другой банк, вы каждый раз добавляете себе лишний шаг и лишний риск забыть о зачислении.
Обратный случай тоже встречается. Если вы сознательно держите один расходный счёт, с которого списывается всё, и не хотите, чтобы случайный перевод от коллеги тут же растворился в тратах, приоритетным имеет смысл сделать «холодный» банк — тот, из которого деньги надо перевести осознанно.
Критерий 2. Бесплатные лимиты и где начинается комиссия
Комиссию платит отправитель, а не получатель, поэтому для приоритетного банка важны не входящие, а исходящие лимиты. Деньги в нём не задерживаются: вы почти сразу отправляете их себе в другой банк или другому человеку.
Здесь работают два разных правила, и путать их дорого. Переводы самому себе между счетами в разных банках банки обязаны проводить без комиссии в пределах лимита, установленного регулятором, — это отдельная норма, и лимит там высокий. Переводы другому человеку бесплатны в пределах месячного лимита, который банк устанавливает по правилам системы, а дальше включается комиссия по тарифу.
Практический вывод: если вы раз в месяц перекидываете крупную сумму себе на вклад, смотрите на первое правило, и оно, скорее всего, вас полностью закрывает. Если вы часто скидываетесь за общий заказ или платите репетитору, вас касается второе, и лимит стоит посмотреть в тарифах до того, как он закончится в середине месяца.
| Что вы делаете чаще | |
|---|---|
| Перевожу себе в другой банк | Смотрю правило о переводах между своими счетами: лимит высокий, комиссии быть не должно |
| Скидываюсь и плачу людям | Смотрю месячный бесплатный лимит на переводы другим и тариф после него |
| Принимаю деньги от других | Комиссию платит отправитель, мне важнее, куда именно придёт зачисление |
| Плачу по QR в магазине | Это отдельная операция: приоритетный банк на неё не влияет, счёт выбираю при оплате |
Какой из лимитов системы быстрых платежей вас реально касается
Критерий 3. Что будет, когда у банка случится сбой
Сбой приложения превращает приоритетный банк в единственную точку отказа: переводы продолжают приходить туда, а распорядиться ими вы не можете. Это не гипотеза, а регулярный сюжет любого крупного банка — обновление, DDoS-атака, проблемы у провайдера.
Отсюда правило, которое стоит держать в голове: приоритетным лучше делать банк, у которого есть рабочая альтернатива доступу — интернет-банк в браузере, отделения рядом, работающая поддержка. И не стоит делать приоритетным банк, где у вас лежит единственный запас денег на месяц. Если тема отказоустойчивости и атак вам близка, механику мы разбирали в материале про мошенников и банковскую карту.
Критерий 4. Как быстро из этого банка деньги уходят дальше
Приоритетный банк — это перевалочный пункт, и его качество измеряется скоростью выхода, а не входа. Деньги, которые пришли и остались лежать на текущем счёте, просто теряют покупательную способность.
Смотрите на три вещи: есть ли в этом банке накопительный счёт с ежедневным начислением, можно ли из приложения пополнить брокерский счёт, и не берёт ли банк комиссию за перевод на вклад в другую организацию. Разница между «деньги дошли до вклада в тот же вечер» и «дошли через три дня» на регулярных суммах вполне заметна, и считается она в обычных процентах за фактические дни.
- 1перевод по номеру телефона приходит в приоритетный банк
- 2вы решаете, сколько остаётся на траты
- 3остаток уходит на накопительный счёт или вклад
- 4крупная сумма переводится себе в банк с брокерским счётом
- 5деньги перестают лежать без дела
Путь входящего перевода: от зачисления до места, где деньги работают
Критерий 5. Кто увидит ваше имя по номеру телефона
Любой человек, который введёт ваш номер телефона в приложении своего банка, увидит имя и отчество получателя и список банков, где вас можно найти. Это штатная работа системы: без такой проверки отправитель не мог бы убедиться, что платит нужному человеку.
Для большинства это не проблема, но есть сценарии, где лишняя видимость мешает: номер указан в объявлении, вы сдаёте квартиру, ведёте подработку. В этом случае имеет смысл оставить приём переводов по номеру только в одном банке, а в остальных его отключить — тогда и приоритетный банк определяется сам собой. Как злоумышленники используют такие мелочи, мы описывали в разборе видов интернет-мошенничества и схем.
Как сменить приоритетный банк в СБП
Смена делается в приложении того банка, который вы хотите сделать приоритетным, — не в том, где он назначен сейчас. Настройка лежит в разделе переводов по номеру телефона или в профиле, и называется «переводы по номеру телефона», «банк по умолчанию» либо прямо «приоритетный банк».
- Откройте приложение банка, который должен стать приоритетным.
- Найдите настройки переводов по номеру телефона или раздел системы быстрых платежей.
- Включите приём переводов, если он выключен: без этого банк не участвует в выборе.
- Поставьте отметку «банк по умолчанию» или «приоритетный банк» и подтвердите кодом.
- Попросите знакомого сделать пробный перевод на небольшую сумму и проверьте, куда он пришёл.
Приоритетный банк всегда один: назначая новый, вы автоматически снимаете отметку с предыдущего. Отдельно отзывать её не нужно, и сообщать об этом старому банку тоже. Изменение вступает в силу практически сразу, но пробный перевод всё равно полезен — он единственный честно показывает, что настройка применилась.
Если в приложении нужного банка отметки нет вовсе, это значит, что банк не подключил приём переводов по номеру телефона для вашего типа счёта. Приоритетным его сделать нельзя — выбирайте среди остальных.
Как выбрать банк для СБП: три типовых сценария
Готового ответа «назначьте вот этот банк» не существует: выбор зависит от того, что вы делаете с деньгами в первые сутки после зачисления. Полезнее разобрать три частых расклада.
| Сценарий | Что делать приоритетным | Почему |
|---|---|---|
| Живу с одной карты | Основной расходный банк | Перевод сразу попадает туда, откуда вы платите |
| Коплю и инвестирую | Банк со вкладом и брокерским счётом | Меньше шагов до места, где деньги работают |
| Подработка и частые переводы | Отдельный банк под приём денег | Доходы не смешиваются с тратами, проще считать |
Три сценария выбора приоритетного банка под разные привычки
Кому какой вариант подходит
Если вы не готовы разбираться и хотите один раз закрыть вопрос — делайте приоритетным банк, в приложение которого заходите чаще всего. Это решение проигрывает идеальному на копейки, а от главной проблемы — «перевод пришёл, но не туда» — избавляет полностью.
Если у вас есть привычка откладывать, логичнее другой вариант: приоритетным становится банк, где открыт накопительный счёт, а расходная карта остаётся в стороне. Тогда входящие деньги по умолчанию попадают ближе к вкладу, а не к тратам.
Если номер телефона используется в работе — сдача квартиры, частные заказы, продажи — держите для приёма отдельный банк. Это не про налоги и не про схемы, а про элементарную бухгалтерию: когда рабочие поступления и личные траты лежат в разных приложениях, вы видите реальную картину без выгрузок и таблиц.
Где здесь ловушка
Главная ловушка — считать, что приоритетный банк отвечает за все операции системы. Он отвечает ровно за одно: куда зачислять входящий перевод по номеру телефона. Оплата по QR-коду в магазине, перевод по реквизитам, списание по подписке идут своим путём и от этой отметки не зависят.
- Вторая ловушка — забыть про банк, который закрыт или не используется: если отметка осталась там, переводы будут уходить в мёртвый счёт.
- Третья — назначить приоритетным банк с самым выгодным вкладом: ставка к переводам отношения не имеет, а снимать деньги со вклада ради перевода невыгодно.
- Четвёртая — думать, что отключение приёма переводов защищает от мошенников: оно лишь убирает банк из списка выбора, но не мешает злоумышленнику убедить вас перевести деньги самому.
Чем перевод по СБП отличается от перевода по реквизитам
Отличие в том, что именно вы вводите: в системе быстрых платежей достаточно номера телефона, при переводе по реквизитам нужны номер счёта, БИК и наименование банка. Деньги в обоих случаях доходят, но путь и скорость разные.
Перевод по номеру телефона проходит практически мгновенно и круглосуточно, включая выходные. Перевод по реквизитам внутри одного банка тоже мгновенный, а между банками может идти дольше и зависеть от расписания. При этом реквизиты остаются единственным вариантом там, где номер телефона не подходит: платежи организациям, оплата по счёту, переводы на брокерский счёт в некоторых случаях.
Ещё одна разница — в проверке. По номеру телефона вы видите имя и отчество получателя до отправки, по реквизитам ответственность за правильность счёта лежит на вас. Соседнюю инфраструктуру — расчёты в цифровом рубле — мы разбирали в материале о том, как оплачивать цифровым рублём в магазине и онлайн.
Что бесплатные переводы значат для акционера банка
Для банка система быстрых платежей — это в первую очередь потерянный комиссионный доход, и в отчётности это видно отдельной строкой. Пока клиент платил за межбанковский перевод, комиссия была заметной статьёй; бесплатный перевод её обнуляет, а расходы на инфраструктуру остаются.
Инвестору здесь интересна не сама новость, а механизм: банки компенсируют выпадающий доход другими продуктами — подписками, эквайрингом, кредитными лимитами. Проверять это стоит по квартальным раскрытиям, а не по заголовкам: сроки публикаций удобно смотреть в календаре отчётностей компаний, а динамику по конкретному банку — в профиле бумаги, например в профиле акций Т-Банка (T).
Это наблюдение, а не повод покупать или продавать бумаги: доля комиссионного дохода у банков разная, и один фактор картину не определяет.
Частые вопросы
Короткие ответы на то, что спрашивают про приоритетный банк чаще всего.
Можно ли назначить два приоритетных банка
Нет, приоритетный банк только один. Система обязана однозначно определить счёт зачисления, поэтому при назначении нового отметка со старого снимается автоматически.
Что происходит с переводом, если приоритетный банк не выбран
Перевод не пропадает: отправителю покажут список банков, где найден ваш номер, и он выберет банк сам. Именно поэтому деньги иногда приходят на счёт, которым вы не пользуетесь.
Платит ли получатель комиссию за перевод по номеру телефона
Нет, комиссию в системе быстрых платежей платит отправитель, а не получатель. Зачисление для получателя бесплатно независимо от суммы и банка.
Можно ли запретить переводы себе по номеру телефона
Да, приём переводов по номеру телефона отключается в настройках каждого банка отдельно. После отключения банк исчезает из списка, который видит отправитель, а счёт остаётся рабочим для переводов по реквизитам.
Нужно ли менять приоритетный банк при смене номера телефона
Да, настройку нужно пересобрать: система привязывает счёт именно к номеру, а не к человеку. Укажите новый номер в банке, включите приём переводов и заново поставьте отметку приоритетного банка.
Что делать дальше
Потратьте на это один вечер — дальше настройка работает сама и годами не требует внимания.
- Составьте список банков, где к вашему номеру телефона привязан счёт, включая забытые и неиспользуемые.
- В ненужных отключите приём переводов по номеру телефона.
- В оставшемся основном банке поставьте отметку приоритетного и подтвердите её кодом.
- Проверьте пробным переводом на небольшую сумму, что зачисление пришло туда, куда планировали.
- Решите заранее, куда уходит остаток: накопительный счёт, вклад или брокерский счёт — условия удобно сравнить в нашем калькуляторе вклада.
Приоритетный банк — редкая настройка, где выгода не в процентах, а в отсутствии потерь: меньше метаний между приложениями, меньше денег, забытых на неактивном счёте, и предсказуемый путь входящего перевода.
Материал информационный и не является инвестиционной рекомендацией или прогнозом. Тарифы, лимиты и состав участников системы быстрых платежей меняются — перед операцией сверяйтесь с условиями своего банка и с правилами системы на сайте Банка России.
Тикеры и упоминания в статье
Календарь эмитента
- Т-БанкT· отсечка 12 октября 2026 г. (купить до 9 октября 2026 г.)
Автор: Редакция Long/Short