Прием цифрового рубля: кто обязан и как подключить
Письмо из банка с темой «подключите прием цифрового рубля» этой осенью получили тысячи торговых компаний — и первый вопрос у большинства не «что это такое», а «я вообще обязан». Ответ зависит от трёх вещей: выручки за прошлый календарный год, банка, через который вы принимаете карты, и даты, к которой закон привязал обязанность.
Ниже — практический разбор для того, кто решает за компанию или за себя как за индивидуального предпринимателя: кто попал в первую волну, у кого отсрочка, кого обязанность не касается вовсе, во что обходится подключение и что реально меняется на кассе. Если вы смотрите на новую форму денег с другой стороны — как работник, которому предлагают получать выплаты в ней, — об этом у нас отдельный разбор: зарплата в цифровых рублях: кого коснётся и как отказаться.
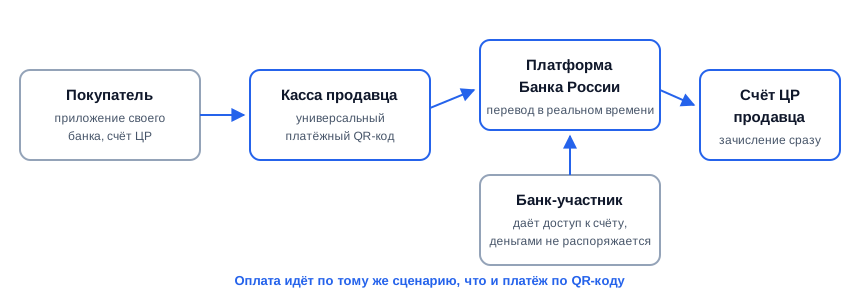
Как проходит оплата цифровыми рублями: покупатель сканирует платёжный код, деньги идут через платформу Банка России на счёт продавца
Кто обязан принимать цифровой рубль, а кто нет
Обязанность возникает только у продавцов, которые продают товары и услуги гражданам для личных нужд, и только когда одновременно выполняются два условия — выручка выше установленного порога и договор о приёме электронных средств платежа с крупным банком.
Первое условие — про размер бизнеса. Второе — про то, с каким банком вы работали на 1 января 2026 года: закон привязывает обязанность к банкам, которые Банк России признал значимыми на рынке платёжных услуг, а на более поздних этапах — ещё и к банкам с универсальной лицензией. Если на эту дату у вас был договор эквайринга с таким банком, вы в списке, даже если расчётный счёт открыт в другом месте. Сроки и пороги перечислены в разделе «Прием оплаты в цифровых рублях» на сайте Банка России: в первую волну попали продавцы с выручкой свыше 120 млн рублей за предшествующий календарный год.
- продаёте гражданам для личных нужд — обязанность может возникнуть;
- работаете только с юридическими лицами оптом — обязанности нет;
- выручка и банк-партнёр определяют не «попадёте или нет», а дату, к которой нужно быть готовым.
Три даты, к которым готовится бизнес
Закон развёл обязанность по трём срокам — 1 сентября 2026, 2027 и 2028 года, — и каждый следующий этап опускает планку по выручке ниже. Смысл лестницы простой: сначала подключается крупный ритейл, у которого есть и ИТ-отдел, и штатный бухгалтер, и только потом — небольшие магазины.
| Крайний срок | Кого касается | Условие по банку |
|---|---|---|
| 1 сентября 2026 | выручка свыше 120 млн руб. за прошлый год | договор о приёме электронных средств платежа со значимым банком на 01.01.2026 |
| 1 сентября 2027 | выручка свыше 30 млн руб. | клиент значимого банка или банка с универсальной лицензией |
| 1 сентября 2028 | остальные продавцы с выручкой от 20 млн руб. | отдельных условий по банку нет |
Даты в таблице — крайние. Подключиться раньше закон не запрещает: для этого достаточно обратиться в любой банк, присоединившийся к платформе.
Кого обязанность не касается
Не обязаны подключать оплату цифровыми рублями компании с совокупной годовой выручкой меньше 20 млн рублей, а также отдельные торговые точки с выручкой менее 5 млн рублей в год — даже если такая точка принадлежит крупной сети.
- совокупная выручка компании ниже 20 млн рублей за год;
- конкретная торговая точка зарабатывает меньше 5 млн рублей в год, хотя вся сеть — больше;
- в месте продажи нет доступа к интернету: ярмарка, выездная торговля, отдалённый посёлок;
- компания продаёт только другим юридическим лицам и не работает с гражданами;
- на 1 января 2026 года не было договора о приёме электронных средств платежа с банком нужной категории.
Последний пункт даёт неожиданные развилки. Продавец с выручкой больше 120 млн рублей, который стал клиентом значимого банка только летом 2026 года, в первую волну не попадает. А вот тот, у кого был договор эквайринга со значимым банком, но не было там расчётного счёта, — попадает.
Как подключить прием цифрового рубля
Подключение начинается не с оборудования, а с открытия счёта цифрового рубля в банке — участнике платформы: без счёта настраивать кассу бессмысленно. Юридическому лицу нужно быть резидентом с регистрацией в России и иметь банковский счёт или корпоративное электронное средство платежа в таком банке; предпринимателю — действующий паспорт и подтверждённую учётную запись на Госуслугах.
- 1проверить по выручке и банку, попадает ли компания под обязанность и с какой даты
- 2открыть счёт цифрового рубля через приложение банка — участника платформы
- 3принять условия договора с оператором платформы и создать ключ электронной подписи
- 4настроить кассовое и POS-оборудование на приём платёжного кода
- 5проверить, как деньги уходят со счёта цифрового рубля на расчётный
Ключ электронной подписи здесь — не формальность: он и есть доступ к счёту. Порядок, в котором такой доступ получают сотрудники — кассир, бухгалтер, директор, — определяет банк, поэтому настройку прав лучше обсудить с ним заранее, а не в день, когда обязанность уже наступила.
Нужно ли новое оборудование для приема цифрового рубля
Отдельное оборудование покупать не нужно, если вы уже принимаете оплату по платёжному коду. Сценарий оплаты цифровыми рублями повторяет привычный: покупатель сканирует универсальный платёжный код смартфоном, подтверждает перевод в приложении своего банка, деньги зачисляются продавцу в реальном времени.
Торговым точкам, которые работают через Систему быстрых платежей, обычно хватает существующих терминалов и онлайн-каналов — банк сам предлагает техническое решение для интеграции. Если вы только выбираете, через какой банк удобнее принимать платежи по коду, пригодится разбор приоритетный банк в системе быстрых платежей: как выбрать.
Чем прием цифрового рубля отличается от эквайринга
Главное отличие — в том, чьи это деньги и где они лежат. При карточном эквайринге продавец получает требование к банку-эквайеру, и деньги доходят до расчётного счёта с задержкой. Цифровой рубль — обязательство Банка России, он учитывается на платформе регулятора, и зачисление происходит сразу.
Банк в этой схеме не распоряжается средствами, а даёт доступ к счёту через привычное дистанционное обслуживание. Отсюда и плюсы, и ограничения, которые стоит оценить до подключения.
Плюсы
- Деньги зачисляются на счёт продавца в реальном времени
- Не нужно отдельное оборудование, если приём по платёжному коду уже настроен
- Оператор платформы — Банк России, а доступ к счёту можно получить через любой банк-участник
Минусы
- Средства приходят на счёт цифрового рубля, а не на расчётный: перевод нужно настроить отдельно
- Проценты на остаток по счёту цифрового рубля не начисляются
- Кредиты и депозиты остаются продуктами коммерческих банков, этот счёт для них не подходит
Механику самой новой формы денег мы разбирали отдельно — если хочется сначала разобраться в основах, начните с материала что такое цифровой рубль и как он работает.
Сколько стоит прием цифрового рубля
До конца 2026 года по всем операциям бизнеса с цифровыми рублями действует льготный период без взимания комиссий — так Банк России описывает условия для продавцов на этапе запуска. Дальше расчёты идут по тарифам оператора платформы, которые регулятор публикует отдельным документом вместе с правилами платформы.
Практический вывод: сравнивать стоимость приёма цифровых рублей с эквайрингом имеет смысл не по слухам, а по действующей редакции тарифов на момент, когда вы подключаетесь. Комиссии за приём оплаты — это ваша себестоимость продажи, и она меняется не чаще, чем публикуются документы платформы.
Что меняется в кассе и в бухгалтерии
С юридической точки зрения цифровой рубль — разновидность безналичных денежных средств, поэтому бухгалтерский учёт операций ведётся в привычном порядке и двойной работы не создаёт. Прямой интеграции платформы с бухгалтерскими программами Банк России не планирует, так что выгрузку операций вы будете получать в том виде, в котором её отдаёт банк.
На кассе меняется в основном сценарий оплаты и обучение персонала: кассир должен понимать, что покупатель платит не картой и не наличными, а сканирует код, и что деньги приходят на отдельный счёт компании. Это же объясняет, почему свести кассовую смену «как обычно» получится не с первого раза.
Где здесь ловушка
Самая частая ошибка на старте — считать счёт цифрового рубля ещё одним расчётным счётом. Это не так: на остаток не начисляются проценты, кредит под этот оборот не выдаётся, а деньги придётся переводить на расчётный счёт, чтобы пустить их в работу.
- компании открывается только один счёт цифрового рубля, а доступ к нему возможен через дистанционное обслуживание любого банка-участника;
- предприниматель может иметь два счёта — как гражданин и как ИП, и путать их в расчётах не стоит;
- филиалам счёт пока не открывается — он открывается юридическому лицу;
- точка без интернета физически не примет такой платёж, и закон это учитывает.
Про обратную сторону — как вывести полученные цифровые рубли и что с ними можно делать дальше — мы писали в разборе цифровой рубль: можно ли обналичить и вывести деньги.
Что будет, если не подключить в срок
Отдельного «штрафа за цифровой рубль» в законе о платформе нет — обязанность обеспечить приём установлена нормой закона, а спор о её неисполнении разворачивается в плоскости защиты прав потребителей, как и в случае отказа принимать другие электронные средства платежа. Практика по таким спорам только формируется.
Поэтому разумная стратегия для продавца из первой волны — не ждать разъяснений, а закрыть техническую часть: счёт открыт, касса настроена, персонал знает сценарий. Тогда вопрос ответственности просто не возникает.
Кому есть смысл подключиться раньше срока
Раньше срока подключаться выгодно тем, у кого приём по платёжному коду уже работает, а средний чек высокий: в этом случае расходы на подключение минимальны, а льготный период по комиссиям ещё действует. Крупная сеть вроде продуктового ритейла или онлайн-магазин с собственным приложением получают эффект сразу — им не придётся делать то же самое в авральном режиме через год.
Малому бизнесу с выручкой у нижней границы спешить незачем: у него срок 2028 года, а до этого момента платформа и банковские приложения ещё не раз изменятся.
Что это значит для покупателя и для инвестора
Покупателю обязанность продавцов даёт простую вещь: в крупных магазинах появляется ещё один способ оплаты, при этом открывать счёт цифрового рубля никто не обязан — это остаётся добровольным решением. Как выглядит оплата с его стороны, мы показали в разборе как оплачивать цифровым рублем в магазине и онлайн.
Инвестору интереснее другое: в первую волну попали именно публичные розничные сети и маркетплейсы, чьи акции торгуются на Московской бирже. Для них это статья расходов на ИТ и одновременно способ снизить эквайринговую комиссию в будущем — фактор, который стоит держать в голове, разбирая отчётность ритейла через скринер акций российского рынка.
Частые вопросы
Короткие ответы на вопросы, которые чаще всего задают о приёме цифрового рубля бизнесом.
Может ли ИП принимать оплату цифровыми рублями
Да, индивидуальный предприниматель может открыть счёт цифрового рубля и принимать оплату. Для этого нужны действующий паспорт гражданина России, подтверждённая учётная запись на Госуслугах и банковский счёт или корпоративное электронное средство платежа в банке — участнике платформы.
Можно ли принимать цифровые рубли на сайте и в приложении
Да, оплату цифровыми рублями можно принимать через сайт и мобильное приложение компании, а не только на кассе в торговой точке. Технически это та же оплата по платёжному коду, только в онлайн-канале.
Нужно ли открывать счёт цифрового рубля в каждом банке
Нет, компании открывается только один счёт цифрового рубля. Доступ к нему можно получить через дистанционное обслуживание любого банка-участника, с которым у компании есть договор банковского счёта или корпоративного электронного средства платежа.
Обязаны ли оптовые компании принимать цифровой рубль
Нет, организация, которая продаёт товары и услуги только юридическим лицам, открывать счёт цифрового рубля не обязана. Обязанность распространяется на продавцов, работающих с гражданами для личных нужд.
Что делать дальше
Проверьте себя по короткому списку — он закрывает почти все вопросы, с которыми бизнес приходит в банк.
- поднимите выручку за предшествующий календарный год и сравните с порогом своего этапа;
- уточните, с каким банком у вас был договор о приёме электронных средств платежа на 1 января 2026 года;
- если обязанность наступила, откройте счёт цифрового рубля и получите ключи электронной подписи;
- настройте приём платёжного кода на кассе и в онлайн-канале, проверьте сценарий с реальным платежом;
- определите, как и с какой периодичностью деньги уходят со счёта цифрового рубля на расчётный;
- обучите кассиров: чаще всего сбой на старте — не технический, а человеческий.
Другие разборы о платежах, банковских сервисах и цифровых деньгах собраны в разделе «Технологии» на long-short.ru.
Материал носит информационный характер, не является инвестиционной рекомендацией, налоговой или юридической консультацией и не содержит прогнозов. Сроки и условия приёма цифрового рубля устанавливает законодательство и Банк России — перед подключением сверяйтесь с действующей редакцией документов платформы.
Тикеры и упоминания в статье
Календарь эмитента
- Московская биржаMOEX· отсечка 9 июля 2027 г. (купить до 8 июля 2027 г.)
Автор: Редакция Long/Short