Рыночная капитализация компании: 5 ошибок инвестора
Два инвестора спорят, какая из двух компаний крупнее. Первый открывает биржевой сайт, находит строку «рыночная капитализация компании» и объявляет победителя за десять секунд. Второй спрашивает: а долги ты посчитал? А сколько там акций вообще торгуется на бирже? Прав второй — и это не придирка.
Это число доступно всем: оно стоит в карточке любой бумаги, его печатают в новостях, по нему составляют рейтинги «крупнейших». Проблема не в доступности, а в том, что его читают как ценник всего бизнеса. А это не ценник. Это оценка рынком только той части компании, которая принадлежит акционерам, и только по цене прямо сейчас.
Ниже — пять ошибок, которые встречаются чаще всего. Ни одна из них не арифметическая: формулу люди применяют правильно, а вывод делают неправильный.
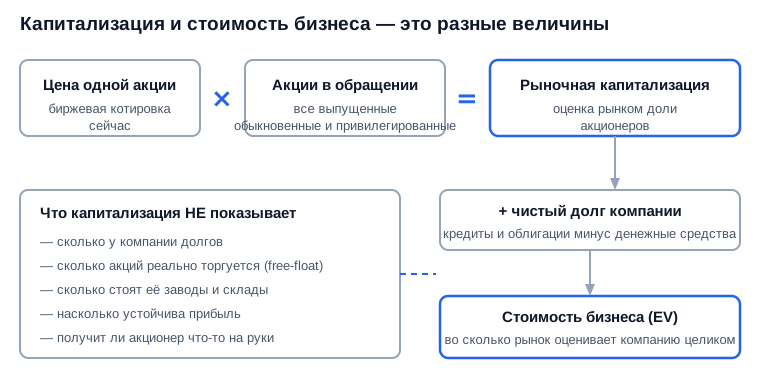
Капитализация измеряет долю акционеров. Чтобы получить цену всего бизнеса, к ней добавляют чистый долг.
Что такое рыночная капитализация компании
Рыночная капитализация компании — это текущая цена одной акции, умноженная на количество выпущенных акций. Если совсем просто: столько рынок сегодня готов заплатить за все акции компании разом.
Ключевое слово — сегодня. Капитализация пересчитывается с каждой сделкой на бирже и к стоимости заводов, складов или патентов прямого отношения не имеет. Это не оценка имущества, а консенсус покупателей и продавцов о том, сколько стоит право на будущие прибыли компании. Поэтому у бизнеса с одинаковым набором активов капитализация может отличаться в разы — вопрос в том, что рынок думает об их будущем.
Само число не тайна: рыночную капитализацию акций публикует Московская биржа. Но прежде чем сравнивать компании по этой строке, стоит вспомнить, что такое акции и что они дают владельцу: акционер — не владелец имущества, а владелец доли в остатке после расчётов с кредиторами.
Как посчитать рыночную капитализацию компании
Умножьте цену акции на число выпущенных акций — это вся формула. Сложность не в умножении, а в том, какие именно числа в него подставить.
- Цена — котировка последней сделки на бирже, а не цена размещения и не «справедливая цена» из аналитического обзора.
- Количество акций — берётся из устава и раскрытия эмитента, а не из головы; компания может выпускать новые бумаги и погашать старые.
- Типы бумаг — если у эмитента есть обыкновенные и привилегированные акции, каждый тип считается по своей цене.
- Дата — число акций меняется после корпоративных действий, поэтому цену и количество берут на один и тот же момент.
- 1Найти текущую котировку акции на бирже
- 2Взять число выпущенных акций из раскрытия эмитента
- 3Перемножить — по каждому типу акций отдельно
- 4Сложить результаты по всем типам бумаг
- 5Сверить дату котировки и дату корпоративных действий
Порядок расчёта: ошибка чаще всего появляется на втором и четвёртом шаге.
Корпоративные действия, меняющие число акций, обычно объявляются вместе с отчётностью, поэтому даты публикаций удобно держать под рукой — для этого есть календарь отчётностей российских компаний, а текущие показатели по каждой бумаге собраны в профилях российских акций.
Ошибка 1. Считать капитализацию ценой всего бизнеса
Самая дорогая ошибка из списка. Капитализация показывает, во сколько рынок оценивает долю акционеров — а у компании есть ещё кредиторы, и они стоят в очереди первыми.
Представьте две компании с одинаковой капитализацией. У первой долгов нет вовсе. У второй кредиты и облигации сопоставимы со всей её капитализацией. Покупатель, который захотел бы забрать бизнес целиком, во втором случае заплатит не только акционерам — он унаследует и долг. Фактическая цена компании окажется кратно выше.
Отсюда и практический вывод: «дешёвая» по капитализации компания часто дешёвая именно потому, что обременена долгом. Чтобы это увидеть, к капитализации добавляют чистый долг и получают стоимость бизнеса — тот самый показатель, на котором строится мультипликатор EV/EBITDA и сама EBITDA.
Чем рыночная капитализация отличается от стоимости компании
Капитализация — цена доли акционеров, стоимость компании (EV) — цена всего бизнеса вместе с его долгом. Третья величина, балансовая стоимость, вообще не про рынок: это бухгалтерская оценка активов за вычетом обязательств.
| Показатель | Что измеряет | Чьи интересы учитывает |
|---|---|---|
| Рыночная капитализация | Цену доли акционеров по котировкам | Только акционеров |
| Стоимость бизнеса (EV) | Цену компании целиком, с долгом | Акционеров и кредиторов |
| Балансовая стоимость | Учётную стоимость активов минус обязательства | Бухгалтерию, а не рынок |
Три разные величины, которые в разговоре часто называют одним словом «стоимость».
Все три могут расходиться между собой в разы, и ни одна не «правильнее» других — они отвечают на разные вопросы. Путаница начинается там, где числом из одной колонки отвечают на вопрос из другой.
Ошибка 2. Умножать цену на все акции подряд
Часть выпущенных акций может не участвовать в свободных торгах — и тогда «капитализация» получается формально верной, но экономически пустой.
Первый случай — казначейские акции: компания выкупила собственные бумаги, и они лежат на её балансе. Формально выпущены, фактически не принадлежат внешним инвесторам и не голосуют. Как это влияет на расчёты, разобрано в материале про казначейские акции и их влияние на выплаты.
Второй случай — free-float, доля акций в свободном обращении. У многих российских эмитентов основной пакет держит государство или мажоритарий, а на бирже торгуется меньшинство. Индексы это учитывают: вес бумаги считается не по полной капитализации, а с поправкой на free-float — механика описана в разборе того, как считается индекс МосБиржи.
Практическое следствие простое: компания может быть «крупной» по капитализации и при этом почти неторгуемой. Купить или продать заметный объём в такой бумаге получится только с уступкой в цене.
Ошибка 3. Забывать про привилегированные акции
Если у эмитента два типа бумаг, капитализация — это сумма по обоим, каждый по своей котировке.
На российском рынке это не экзотика: у ряда крупных компаний обыкновенные и привилегированные акции торгуются одновременно и обычно по разным ценам. Инвестор, который взял только «обычку», получает заниженное число — и дальше сравнивает эту компанию с конкурентом, посчитанным целиком.
Разница между типами бумаг не только в цене: у них разные права на голос и на выплаты. Об этом — отдельный разбор о том, чем привилегированные акции отличаются от обыкновенных.
Ошибка 4. Принимать рост капитализации за собственный доход
Капитализация компании может расти, а доля конкретного акционера в ней — уменьшаться. Это не парадокс, а арифметика: число акций тоже переменная.
Когда компания проводит допэмиссию, на рынке появляются новые бумаги. Общая капитализация способна вырасти за счёт одного только их количества, но пирог теперь делится на большее число кусков. Механику и типичные потери разбирает материал про допэмиссию акций и ошибки инвесторов.
Обратная ситуация — байбэк. Компания выкупает свои акции, их число сокращается, и капитализация может даже снизиться, хотя на каждого оставшегося акционера приходится больше бизнеса. Почему это не всегда хорошая новость, объясняет разбор про байбэк акций и его последствия.
Ошибка 5. Мерить капитализацией надёжность
Крупная капитализация не означает устойчивый бизнес. Она означает ровно одно: на эту компанию рынок сейчас ставит много денег — и ставка может оказаться ошибочной.
С чем капитализация действительно связана — так это с ликвидностью и с попаданием в индексы и фонды. Крупные бумаги проще купить и продать без потери в цене; проверить это по конкретной бумаге помогает разбор про ликвидность акций и способы её проверить.
Плюсы
- Показывает весовую категорию компании и с кем её корректно сравнивать
- Объясняет, почему бумагу легко или трудно купить крупным объёмом
- Служит базой для мультипликаторов и для веса в индексах
Минусы
- Ничего не говорит о долговой нагрузке и качестве прибыли
- Не гарантирует ни дивидендов, ни выживания бизнеса
- Меняется от корпоративных действий, а не только от результатов компании
Что капитализация показывает и чего не показывает.
Отбор в «надёжные» устроен иначе: там смотрят на ликвидность, историю выплат и устойчивость показателей. Как это работает на практике, показывает материал про голубые фишки и принципы их отбора.
Зачем инвестору знать рыночную капитализацию
Капитализация нужна не как оценка качества, а как масштабная линейка: она подсказывает, в какой весовой категории компания и с кем её вообще имеет смысл сравнивать.
- Сравнение внутри отрасли: сопоставлять мультипликаторы у компаний схожего размера осмысленнее, чем у гиганта и небольшого эмитента.
- Вес в индексах и фондах: чем крупнее бумага, тем большую долю она занимает в индексных портфелях — и тем сильнее тянет их за собой.
- База для расчётов: почти все рыночные мультипликаторы в числителе или знаменателе используют именно капитализацию.
- Оценка ликвидности: мелкая по капитализации бумага обычно и торгуется тонко, что важно при выходе из позиции.
Как капитализация связана с мультипликаторами
Напрямую: капитализация стоит в числителе большинства из них. P/E — это капитализация, делённая на годовую прибыль; P/B — капитализация, делённая на собственный капитал.
Отсюда и чувствительность: любая ошибка в числе акций сразу искажает мультипликатор, и компания выглядит «дешёвой» или «дорогой» на ровном месте. Что показывают сами коэффициенты и где они обманывают, разобрано в материале про мультипликаторы акций P/E и P/B.
Что такое капитализация рынка и индекса
Капитализация рынка — сумма капитализаций всех торгуемых на нём компаний; капитализация индекса — сумма по тем бумагам, которые в него входят, с поправкой на free-float.
Этими величинами пользуются, чтобы описать масштаб рынка целиком: например, сравнивают капитализацию рынка с размером экономики или следят за тем, как меняется её концентрация — какая доля приходится на несколько крупнейших эмитентов. Для частного инвестора это фон, а не сигнал к действию: показатель описывает рынок, но ничего не говорит о конкретной бумаге в портфеле.
Как проверить себя перед сравнением двух компаний
Короткий чек-лист, который закрывает все пять ошибок разом:
- Оба числа взяты на одну дату — и котировки, и количество акций.
- Учтены все типы акций эмитента, каждый по своей цене.
- Проверено, нет ли на балансе казначейских бумаг и каков free-float.
- К капитализации мысленно добавлен чистый долг — сравнение идёт по сопоставимой базе.
- Выяснено, не было ли за период допэмиссии или байбэка.
- Вывод формулируется как «компания крупнее», а не как «компания лучше».
Частые вопросы
Короткие ответы на то, что спрашивают о капитализации чаще всего.
Где посмотреть рыночную капитализацию компании
В карточке бумаги на бирже, в данных Московской биржи и в профилях акций на нашем сайте. Если считаете сами, сверяйте число акций с последним раскрытием эмитента: именно там оно обновляется первым.
Капитализация и free-float — это одно и то же
Нет. Капитализация считается по всем выпущенным акциям, free-float — только доля бумаг в свободном обращении. Вторая величина показывает, какая часть компании реально доступна инвесторам на бирже.
Меняется ли капитализация при дроблении акций
Само дробление капитализацию не меняет: число акций растёт, цена каждой пропорционально уменьшается, произведение остаётся прежним. Меняется доступность бумаги — её становится проще купить небольшой суммой.
Зависят ли дивиденды от капитализации компании
Напрямую нет: выплаты определяются прибылью и дивидендной политикой, а не рыночной оценкой. Капитализация влияет лишь на дивидендную доходность — отношение выплаты к цене акции. Что и когда компании уже объявили, видно в календаре объявленных дивидендов.
Что делать дальше
Начните с малого: возьмите две компании из одной отрасли, посчитайте капитализацию по обоим типам акций, а затем мысленно добавьте к каждой чистый долг из отчётности. Разрыв между «дешёвой» и «дорогой» компанией после этого часто исчезает — и это самое полезное, что капитализация может о них рассказать.
Дальше сверяйте цифры по профилям российских акций и следите за корпоративными событиями через календарь отчётностей: именно там появляются допэмиссии, байбэки и изменения в структуре капитала, из-за которых капитализация перестаёт сравниваться сама с собой.
Материал носит информационный характер, не является инвестиционной рекомендацией и не содержит прогнозов. Решения о сделках вы принимаете самостоятельно.
Тикеры и упоминания в статье
Календарь эмитента
- Московская биржаMOEX· отсечка 9 июля 2027 г. (купить до 8 июля 2027 г.)
Автор: Редакция Long/Short