Дивидендная политика: как её читать и на что смотреть
Две компании из одного сектора, обе платят акционерам, обе выглядят надёжно. Но дивидендная политика у одной говорит «не менее половины прибыли», а у другой — «до половины прибыли при комфортной долговой нагрузке»: две типовые формулировки похожи ровно настолько, чтобы их перепутать, а разница между ними — это разница между выплатой и её отсутствием.
Именно поэтому такой документ читают до покупки бумаги, а не после того, как совет директоров рекомендовал ноль. Он не обещает вам сумму: он описывает правило, по которому сумма считается, и перечисляет условия, при которых правило можно не применять.
Ниже — пять мест в таком документе, которые решают, увидите вы деньги или нет, и где инвесторы чаще всего читают невнимательно.
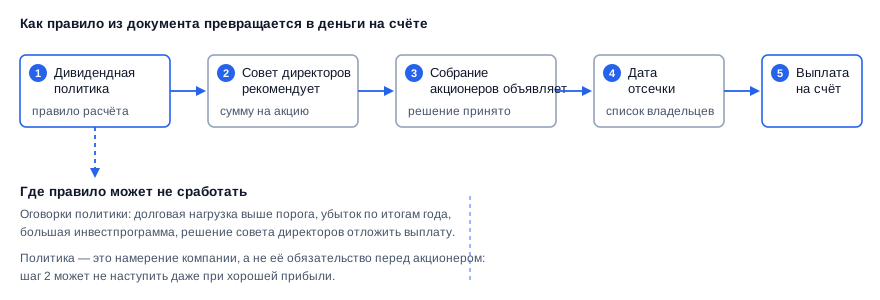
Путь от правила в документе до денег на счёте: политика задаёт расчёт, но между ней и выплатой стоят рекомендация совета и решение собрания.
Что дивидендная политика обещает, а что нет
Дивидендная политика обещает механику расчёта, а не конкретную сумму. Это внутренний документ компании, который утверждает совет директоров: в нём записано, от какой базы и какую долю компания намерена направлять акционерам, как часто и при каких условиях.
Слово «намерена» здесь ключевое. Дивиденды объявляет общее собрание акционеров по рекомендации совета директоров — таков порядок, установленный законом «Об акционерных обществах». Политика в этой цепочке стоит первой и связывает совет морально, а не юридически: она задаёт ориентир, от которого совет может отступить, объяснив причину.
Практический вывод: политика — это про предсказуемость, а не про гарантию. Компания с внятной политикой чаще платит ожидаемо, но ни один такой документ не превращает дивиденд в обязательный платёж вроде купона по облигации.
Как читать дивидендную политику: пять критериев
Читать нужно пять вещей: базу расчёта, долю от базы, оговорки, периодичность и то, кто вправе всё это поменять. Остальное в документе — обрамление.
- База — от какого показателя считают: чистая прибыль, скорректированная прибыль или свободный денежный поток.
- Доля — сколько от базы направляют акционерам: фиксированный процент, диапазон, «не менее» или «до».
- Оговорки — при каких условиях выплату сокращают или пропускают.
- Периодичность — раз в год или чаще.
- Управление документом — кто утверждает политику и как часто её пересматривают.
Дальше разберём каждый критерий и покажем, какая формулировка что означает на практике.
Критерий 1. От какой базы считают выплату
База определяет, насколько устойчива выплата. Прибыль — показатель бухгалтерский: на него влияют переоценки, курсовые разницы и разовые списания, поэтому дивиденд от чистой прибыли может скакать даже при ровном бизнесе.
Привязка к свободному денежному потоку обычно честнее: это деньги, которые реально остались после операционных расходов и капитальных вложений. Как он устроен и почему именно он ограничивает выплату, мы разбирали в материале про свободный денежный поток как источник дивидендов.
Отдельно смотрите на слово «скорректированная». Корректировки бывают обоснованными, но именно в них компания получает свободу трактовки: одна и та же отчётность даёт разную базу в зависимости от того, что решили исключить. Читать саму отчётность помогает наш разбор как читать финансовую отчётность компании.
Критерий 2. Какую долю прибыли компания направляет акционерам
Здесь всё решают два предлога. «Не менее» — это пол, нижняя граница, на которую можно опираться. «До» — это потолок, и он не обещает ничего: формально условие выполняется и при нулевой выплате.
Диапазон вида «от 40 до 60%» — промежуточный вариант: нижняя граница есть, но внутри диапазона решение остаётся за советом директоров. Фиксированная сумма на акцию встречается реже и выглядит надёжнее, однако она не растёт вместе с бизнесом и обесценивается инфляцией.
| Формулировка в политике | Что она даёт инвестору | Где риск |
|---|---|---|
| Не менее 50% прибыли | нижняя граница выплаты | база может быть скорректирована |
| До 50% прибыли | только потолок | ноль тоже выполняет условие |
| От 40 до 60% прибыли | коридор с нижней границей | выбор внутри коридора за советом |
| Фиксированная сумма на акцию | предсказуемость платежа | не растёт вместе с бизнесом |
| Остаточный принцип | выплата после инвестиций | самая нестабильная схема |
Одна и та же доля прибыли означает разное в зависимости от предлога перед процентом.
Критерий 3. Какие оговорки спрятаны в условиях
Оговорки — самая важная часть документа и самая нечитаемая. Обычно это несколько условий, при нарушении которых компания вправе сократить или не платить дивиденд вовсе.
- Долговая нагрузка выше порога — типичное условие вида «при показателе чистый долг / EBITDA не выше установленного значения».
- Убыток по итогам периода или отрицательный свободный денежный поток.
- Крупная инвестиционная программа или сделка по покупке актива.
- Ограничения со стороны кредиторов в условиях займов.
- Общая формулировка про «иные существенные обстоятельства» — фактически право совета отступить от правила.
Порог по долгу стоит проверять заранее: если компания к нему приблизилась, снижение выплаты предсказуемо ещё до объявления. Как считать этот показатель и где в нём ловушки, мы описали в разборе чистый долг / EBITDA и ошибки инвестора.
Критерий 4. Как часто компания платит
Периодичность влияет и на размер отдельной выплаты, и на то, как быстро деньги возвращаются в ваш портфель. Годовая схема даёт один крупный платёж, квартальная или полугодовая — несколько мелких.
Промежуточные выплаты удобнее для реинвестирования, но именно они первыми попадают под сокращение, когда у компании портится год. Чем они отличаются от годовых по механике и рискам — в материале про промежуточные дивиденды и их отличия от годовых.
Сроки внутри цикла — рекомендация, отсечка, перечисление — от политики не зависят и устроены одинаково; они разобраны в тексте про сроки выплаты дивидендов и дату отсечки.
Критерий 5. Кто утверждает политику и как её меняют
Политику утверждает совет директоров, и он же вправе её изменить — отдельного согласия миноритариев для этого не требуется. Поэтому документ стоит смотреть в актуальной редакции, а не по статье трёхлетней давности.
Обращайте внимание на дату утверждения и на срок действия, если он указан. Политика, принятая до смены контролирующего акционера или до крупной сделки, часто переписывается следом — и пересмотр обычно идёт в сторону большей свободы для компании, а не для акционера.
Чем дивидендная политика отличается от дивидендной доходности
Политика — это правило расчёта выплаты, доходность — результат деления выплаты на цену акции. Первое зависит от компании, второе — ещё и от рынка, потому что цена меняется каждый день.
Отсюда частая ошибка: высокая историческая доходность принимается за качество политики. Бывает наоборот — доходность высока потому, что бумага сильно упала, а выплата ещё не пересмотрена. Как считать сам показатель и что с ним путают, показано в разборе дивидендная доходность российских акций.
Какие бывают виды дивидендной политики
Практически все документы сводятся к четырём схемам. Названия в текстах компаний различаются, но механика повторяется.
- 1Определите базу — прибыль, скорректированная прибыль или денежный поток
- 2Найдите долю и предлог перед процентом — «не менее» или «до»
- 3Выпишите все оговорки и пороги по долгу
- 4Проверьте периодичность и дату последней редакции
- 5Сверьте правило с тем, что компания платила в последние годы
Порядок чтения документа: от базы к фактической истории выплат.
- Доля от прибыли — самая распространённая схема: понятная, но зависимая от бухгалтерских корректировок.
- Привязка к денежному потоку — ближе к реальным деньгам, чаще встречается у компаний с большими капитальными вложениями.
- Фиксированная сумма на акцию — предсказуемость в обмен на отсутствие роста выплаты.
- Остаточный принцип — платят то, что осталось после инвестиций; для дивидендного инвестора это самая слабая конструкция.
Где найти дивидендную политику компании
Ищите документ на сайте самой компании в разделе для акционеров и инвесторов, а также в центре раскрытия корпоративной информации, где эмитенты публикуют обязательные сообщения. Пересказы в новостях для этой задачи не годятся: важны точные формулировки, а они при пересказе теряются.
Косвенный ориентир — уровень листинга бумаги. Список ценных бумаг, допущенных к торгам, делится на три уровня, и первые два являются котировальными списками с более строгими требованиями к эмитенту: посмотреть уровни и требования листинга на сайте Московской биржи можно напрямую. Уровень не говорит о размере дивиденда, но говорит о дисциплине раскрытия, а значит — о том, насколько подробный документ вы найдёте.
Что компания уже объявила по факту, удобно смотреть на странице объявленные дивиденды российских компаний: там видно рекомендованные и утверждённые выплаты, то есть результат применения политики, а не её текст.
Где инвесторы теряют деньги на дивидендной политике
Главная потеря — не пропущенный дивиденд, а покупка бумаги под выплату, которой политика не обещала. Типичные ошибки выглядят так.
- Читают заголовок новости про «не менее 50%» и не доходят до абзаца с порогом по долгу.
- Принимают «до 50%» за обещание половины прибыли.
- Считают выплату от чистой прибыли, когда политика привязана к скорректированной или к денежному потоку.
- Опираются на редакцию документа, которую компания уже заменила.
- Смотрят только на прошлые выплаты: история отражает старую политику и старую долговую нагрузку.
- Забывают, что дивиденд приходит уже за вычетом налога, поэтому расчёт «доля прибыли минус ноль» всегда оптимистичен.
Про последний пункт: порядок удержания и ставки собраны в материале налог с дивидендов: сколько платят и кто удержит. Политика компании на налог не влияет, но на сумму в вашем портфеле влияет.
Отдельная ловушка — отбор бумаг по длинной истории выплат. Почему непрерывная история сама по себе не защищает, показано в разборе дивидендные аристократы России и ошибки при отборе.
Кому какой тип политики подходит
Ответ зависит от того, зачем вам выплата. Если дивиденды — часть текущего дохода, важнее предсказуемость; если вы их реинвестируете, важнее устойчивость базы.
Плюсы
- «Не менее» от денежного потока: нижняя граница есть, база устойчивая
- Фиксированная сумма на акцию: понятно заранее, удобно планировать
- Промежуточные выплаты: деньги возвращаются в портфель быстрее
Минусы
- «До» какой-то доли: потолок без обязательств, ноль формально допустим
- Остаточный принцип: выплата зависит от инвестпрограммы
- Много общих оговорок: правило превращается в право решать по ситуации
Сильные и слабые формулировки политики с точки зрения акционера.
Ещё один практический фильтр: сравните политику компании с её долговой нагрузкой и капитальными планами. Щедрое правило у компании, которой предстоят крупные вложения, чаще всего означает скорый пересмотр правила, а не щедрые выплаты.
Как проверить дивидендную политику за десять минут
Порядок простой, и он не требует финансового образования — только внимательного чтения.
- Найдите документ в актуальной редакции на сайте компании и посмотрите дату утверждения.
- Выпишите базу расчёта дословно, вместе со словом «скорректированная», если оно есть.
- Выпишите долю и предлог перед ней: «не менее», «до» или диапазон.
- Выпишите все условия и пороги, при которых выплата сокращается.
- Проверьте периодичность и то, платила ли компания промежуточные дивиденды.
- Сверьте правило с фактическими выплатами последних лет и найдите годы, когда правило не сработало.
- Отдельно посмотрите, был ли пересмотр политики и в какую сторону.
Если после этих семи шагов вы не можете одной фразой сказать, от чего и сколько платит компания, — документ написан так, чтобы не связывать её обязательствами. Это тоже информация.
Частые вопросы о дивидендной политике
Ниже — короткие ответы на вопросы, которые чаще всего возникают при чтении таких документов.
Обязана ли компания платить дивиденды по своей политике?
Нет, политика не создаёт обязанности выплатить дивиденд. Решение принимает общее собрание акционеров по рекомендации совета директоров, и отступление от политики законом не запрещено — компания лишь объясняет причину. Обязательство возникает только после того, как дивиденд объявлен.
Что значит «компания пересмотрела дивидендную политику»?
Это значит, что совет директоров утвердил новую редакцию документа — изменил базу, долю, периодичность или набор оговорок. Пересмотр не требует согласия миноритарных акционеров, поэтому сравнивать новую редакцию со старой приходится самостоятельно: формально изменилась одна формулировка, фактически — ожидаемая выплата.
Можно ли предсказать размер выплаты по дивидендной политике?
Оценить диапазон можно, точную сумму — нет. Политика даёт правило, но база станет известна только из отчётности, а решение — только из рекомендации совета директоров. Посчитать, сколько получится при разных вариантах базы, удобнее в калькуляторе дивидендов по акции, подставляя разные значения вместо того, чтобы полагаться на одну цифру.
Влияет ли дивидендная политика на дату отсечки?
Нет, дату отсечки политика не задаёт. Она определяется решением собрания акционеров по конкретной выплате, и узнать её можно из корпоративных сообщений эмитента или из календаря выплат. Политика влияет только на то, будет ли выплата и какого примерно размера.
Где смотреть дивидендную политику, если документа нет на сайте?
Если отдельного документа нет, ориентиром служат устав, решения собраний акционеров и корпоративные сообщения в центре раскрытия информации. Отсутствие публичной политики — само по себе сигнал: у такой компании выплата определяется решением каждый год, и предсказуемости от неё ждать не стоит.
Что делать дальше
Сведите документ к одной фразе — «от чего, сколько, при каких условиях и как часто» — и только потом смотрите на цену бумаги. Если фраза не складывается, вопрос закрыт до следующей редакции политики.
Дальше сравните правило с практикой: посмотрите ближайшие и прошедшие выплаты в дивидендном календаре российских акций, а чтобы оценить, во что превращаются реинвестированные выплаты на длинном горизонте, используйте калькулятор реинвестирования дивидендов.
И держите в голове порядок приоритетов: устойчивая база важнее высокой доли, нижняя граница важнее потолка, а свежая редакция документа важнее любой истории выплат.
Материал носит информационный характер, не является инвестиционной рекомендацией и не содержит прогнозов доходности. Решение о сделках вы принимаете самостоятельно.
Тикеры и упоминания в статье
Календарь эмитента
- Московская биржаMOEX· отсечка 9 июля 2027 г. (купить до 8 июля 2027 г.)
Автор: Редакция Long/Short