Чистый долг/EBITDA: главные ошибки инвестора
Инвестор открывает разбор эмитента, видит строку Чистый долг/EBITDA и облегчённо выдыхает: коэффициент невысокий, долгов немного, можно брать облигацию. Через два квартала компания просит держателей смягчить условия выпуска, а бумага торгуется заметно ниже номинала. Ничего не изменилось — просто цифра, на которую он смотрел, с самого начала означала не то, что он подумал.
Чистый долг/EBITDA — самый цитируемый показатель долговой нагрузки на российском рынке. Его печатают в пресс-релизах, на него ссылаются рейтинговые агентства, к нему привязывают дивидендные политики и ковенанты. И именно поэтому вокруг него скопилось столько ошибок: показатель выглядит простым, а его знаменатель компания считает сама.
Разберём пять ошибок, которые чаще всего стоят инвестору денег, и соберём короткий чек-лист, по которому коэффициент можно проверить за несколько минут.
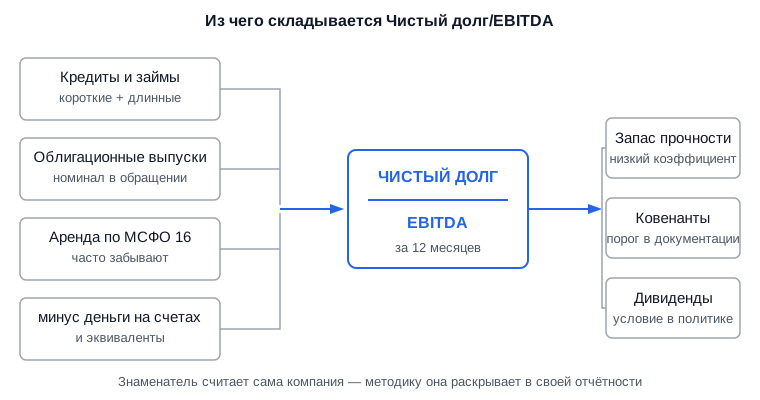
Числитель собирается из нескольких строк отчётности, знаменатель компания считает по собственной методике — отсюда и большинство ошибок.
Что показывает чистый долг/EBITDA
Коэффициент показывает, за сколько лет компания погасила бы весь свой долг, если бы направляла на это всю операционную прибыль до вычета процентов, налогов и амортизации. Это мера запаса прочности, а не приговор: сам по себе долг не хорош и не плох, вопрос в том, справляется ли бизнес с его обслуживанием.
Отсюда и практический смысл. Кредитор через этот коэффициент прикидывает, выдержит ли заёмщик новый заём. Держатель облигации — переживёт ли эмитент период высоких ставок. Акционер — останется ли у компании место для дивидендов после платежей по долгу.
Важно помнить, что это моментальный снимок: числитель берут на отчётную дату, а знаменатель — за двенадцать месяцев назад. Две части дроби живут в разном времени, и почти все ошибки растут именно из этого.
Как считать чистый долг/EBITDA
Чистый долг — это весь процентный долг компании минус денежные средства и их эквиваленты. EBITDA — операционная прибыль, к которой обратно прибавили амортизацию. Коэффициент — просто отношение первого ко второму.
Пошагово сборка числителя выглядит так.
- 1сложить краткосрочные и долгосрочные кредиты и займы
- 2добавить номинал облигационных выпусков в обращении
- 3добавить обязательства по аренде, если отчётность по МСФО
- 4вычесть деньги на счетах и краткосрочные депозиты
- 5разделить результат на EBITDA за последние 12 месяцев
Порядок сборки чистого долга по данным консолидированной отчётности.
Звучит механически, но каждый шаг — место, где две компании из одной отрасли посчитают по-разному. Если вы впервые открываете консолидированный отчёт, начните с разбора как читать финансовую отчётность компании — там показано, в каких формах искать эти строки.
Ошибка 1. Берут EBITDA из презентации, а не из отчётности
Главная ловушка коэффициента в том, что EBITDA не стандартизирована. Ни МСФО, ни РСБУ не содержат такого показателя: его считает сама компания и сама решает, что из расходов считать разовым и «очистить».
Так появляется скорректированная EBITDA. Из неё убирают убытки от списаний, курсовые разницы, расходы на программы мотивации, затраты на несостоявшуюся сделку. Каждое исключение по отдельности объяснимо, а вместе они делают знаменатель больше — и коэффициент долговой нагрузки автоматически красивее.
Цена ошибки простая: вы сравниваете компанию с конкурентом, не заметив, что у одной EBITDA «как есть», а у другой — очищенная от всего, что портит картину. Отчётность российских публичных компаний и пояснения к её показателям публикуются в центре раскрытия корпоративной информации — методику расчёта имеет смысл искать именно там, а не в слайдах для инвесторов.
Подробно о том, что ещё скрывает этот показатель, — в разборе где EBITDA обманывает инвестора.
Ошибка 2. Не замечают аренду в составе долга
Второй источник расхождений — аренда. По международным стандартам долгосрочная аренда отражается в балансе как обязательство, то есть попадает в чистый долг наравне с кредитами и облигациями.
Для розничной сети, ресторанного холдинга или логистической компании это принципиально: весь арендованный имущественный комплекс превращается в долговую строку. Компания, которая в пресс-релизе показывает «долг без аренды», и та же компания в отчётности по МСФО — это две очень разные истории.
Обратная ситуация тоже встречается: если эмитент отчитывается только по РСБУ, аренды в долге не будет вовсе, и коэффициент окажется оптимистичнее, чем экономика бизнеса. Разница между стандартами разобрана в материале чем отчётность по МСФО отличается от РСБУ.
Правило простое: сравнивайте компании только по одному стандарту отчётности и только по одной трактовке аренды. Иначе вы сравниваете не долг, а бухгалтерские подходы.
Ошибка 3. Сравнивают компании из разных отраслей
Универсальной «нормы» у коэффициента нет — она полностью отраслевая. Для одного бизнеса единица уже много, для другого утроенное значение считается рабочим состоянием.
Причина в предсказуемости денежного потока. Сетевая энергетика и телеком получают выручку ровным потоком и спокойно живут с высоким долгом. Металлург или девелопер зависят от цикла, и тот же уровень долга для них опасен. А есть отрасли, где показатель просто не работает.
| Тип бизнеса | Как читать коэффициент |
|---|---|
| Телеком, сетевая энергетика | стабильный поток, высокий долг привычен |
| Металлургия, нефтехимия | цикличность, в плохой год знаменатель схлопывается |
| Девелопмент | деньги на эскроу искажают и долг, и прибыль |
| Банки и лизинг | не применяется: долг здесь сырьё, а не нагрузка |
Один и тот же уровень коэффициента означает разное в разных отраслях.
Для банка привлечённые средства — это рабочий капитал, из которого делается бизнес, а не бремя. У лизинговой компании долг фондирует портфель договоров. Считать им Чистый долг/EBITDA бессмысленно: там смотрят достаточность капитала и качество портфеля.
Ошибка 4. Смотрят на цифру, а не на график погашений
Коэффициент ничего не говорит о том, когда именно платить. Умеренная нагрузка с тремя погашениями подряд в следующем году опаснее, чем более высокая, равномерно растянутая на десятилетие.
Представьте двух эмитентов с одинаковым значением показателя. У первого выпуски гасятся по одному в год, каждый следующий он спокойно рефинансирует. У второго весь долг упирается в одну дату, и если к этому моменту ставки будут высокими, а рынок закрытым, коэффициент не поможет — деньги нужно найти именно тогда.
Поэтому смотреть на цифру в отрыве от календаря нельзя. Даты погашений и оферт по российским выпускам собраны в календаре облигаций — открывайте его рядом с отчётностью эмитента, а не вместо неё.
Вторая половина той же ошибки — смотреть на одну отчётную дату. Долговая нагрузка интересна траекторией: три подряд растущих квартала говорят больше, чем любое разовое значение.
Ошибка 5. Читают отрицательный чистый долг как отсутствие риска
Отрицательное значение означает, что денег на счетах больше, чем долга, — и это действительно хороший признак. Но он не равен безрисковости.
Во-первых, деньги могут быть заперты: лежать в дочерней структуре, в валюте под ограничениями или на эскроу и юридически не принадлежать компании до сдачи объекта. Во-вторых, крупная денежная подушка часто означает, что бизнесу некуда вкладываться, — и это вопрос уже не к долгу, а к росту.
В-третьих, подушку могут потратить за один квартал на крупную покупку или разовые дивиденды. Отрицательный чистый долг — состояние на дату, а не свойство компании.
Почему коэффициент важен держателю облигаций
Для инвестора в облигации Чистый долг/EBITDA — не абстрактная аналитика, а условие договора. В эмиссионной документации многих выпусков прописан ковенант — предельное значение коэффициента, при пробитии которого у держателей появляются права, вплоть до требования досрочного погашения.
Ковенант — это заранее оговорённое условие выпуска. Пока эмитент его соблюдает, всё идёт по плану; при нарушении включается заранее описанный сценарий — от роста ставки купона до права предъявить бумагу к досрочному погашению.
Практический вывод: важно не «много или мало», а насколько близко значение к порогу, записанному в документации конкретного выпуска. Для эмитентов с высокой доходностью это ключевая проверка — она подробно разобрана в материале как оценить риск эмитента высокодоходных облигаций.
Тот же коэффициент лежит в основе кредитных рейтингов: агентства смотрят на него в динамике и в сравнении с отраслью. Как читать сам рейтинг, разобрано в статье что означает кредитный рейтинг облигаций.
Как чистый долг/EBITDA связан с дивидендами
Напрямую: у многих российских компаний размер выплаты прописан в дивидендной политике как функция долговой нагрузки. Формулировка обычно такая — при коэффициенте ниже определённого уровня платим одну долю прибыли, выше — меньшую, а за верхней границей выплату можем пропустить.
Для инвестора это означает, что рост долговой нагрузки — ранний сигнал по дивидендам, заметный задолго до объявления рекомендации совета директоров. Квартальная отчётность выходит раньше решения по выплате, и коэффициент в ней часто уже всё говорит.
- найдите в дивидендной политике формулу привязки к долговой нагрузке
- посмотрите текущее значение коэффициента в последней отчётности
- сверьте, в какую «ступень» политики компания попадает сейчас
- проверьте, не приближается ли значение к границе между ступенями
Даты публикации отчётностей российских эмитентов удобно смотреть в календаре отчётностей, а объявленные и ожидаемые выплаты — в дивидендном календаре.
Какое значение чистого долга к EBITDA считается нормальным
Единой нормы не существует — ориентир задаёт отрасль и документация конкретного выпуска. Правильный способ оценить значение состоит из трёх сравнений, и ни одно из них не использует универсальную цифру.
- сравните компанию с её собственной историей за несколько лет
- сравните с прямыми конкурентами той же отрасли и того же стандарта отчётности
- сравните с порогом, записанным в ковенанте выпуска и в дивидендной политике
Если после трёх сравнений значение выглядит комфортным, а траектория не растёт — запас прочности есть. Если коэффициент подбирается к порогу из документации, дальше нужно смотреть уже не на него, а на график погашений и доступ компании к рефинансированию.
Чек-лист: как проверить коэффициент за пять минут
Короткая последовательность, которая отсекает большинство ошибок из этого разбора.
Плюсы
- взять EBITDA из отчётности, а не из презентации
- проверить, входит ли аренда в чистый долг
- сравнивать только внутри отрасли и одного стандарта
- посмотреть значение за три-четыре последних квартала
- сверить с порогом ковенанты и дивидендной политики
Минусы
- доверять скорректированной EBITDA без расшифровки
- сравнивать сетевую компанию с металлургом
- считать отрицательный чистый долг гарантией надёжности
- смотреть цифру без календаря погашений
Пять проверок, которые стоит делать всегда, и четыре привычки, которые стоят денег.
Коэффициент — фильтр, а не вердикт. Он быстро отсеивает компании, к которым не стоит присматриваться дальше, но никогда не заменяет чтение отчётности целиком. Другие показатели из этого же набора разобраны в материале про мультипликаторы акций P/E и P/B.
Частые вопросы
Короткие ответы на то, что чаще всего спрашивают про этот коэффициент.
Что значит отрицательный чистый долг/EBITDA
Отрицательное значение означает, что у компании денежных средств больше, чем процентного долга. Формально долговой нагрузки нет, но проверить стоит две вещи: доступны ли эти деньги на самом деле и не является ли подушка временной — например, накопленной под конкретную сделку.
Чем чистый долг отличается от общего долга
Общий долг — это вся сумма кредитов, займов и облигаций, а чистый долг — тот же показатель за вычетом денежных средств и их эквивалентов. Разница бывает драматической: компания с большим общим долгом и большой денежной позицией может оказаться менее закредитованной, чем выглядит на первый взгляд.
Где взять чистый долг и EBITDA по российской компании
В консолидированной отчётности эмитента и в пояснениях к ней — там же компания раскрывает методику расчёта скорректированной EBITDA, если её использует. Сроки выхода отчётов по российским эмитентам собраны в календаре отчётностей, а профили компаний с их бумагами — в разделе скринера акций.
Подходит ли чистый долг/EBITDA для банков и лизинговых компаний
Нет, для банков и лизинга этот коэффициент не применяется. Привлечённые средства там — основное сырьё бизнеса, а не нагрузка, поэтому долговую устойчивость оценивают через достаточность капитала, качество портфеля и нормативы регулятора.
Можно ли считать коэффициент по отчётности РСБУ
Считать можно, но сравнивать с компаниями на МСФО нельзя. В РСБУ иначе отражается аренда и не консолидируются дочерние структуры, поэтому и числитель, и знаменатель окажутся другими — сопоставимость теряется полностью.
Что делать дальше
Возьмите любую компанию из своего портфеля или списка наблюдения и прогоните её по чек-листу выше. Пяти минут хватит, чтобы понять, опирались вы на реальную картину долга или на цифру из пресс-релиза.
- откройте последнюю консолидированную отчётность эмитента и найдите строки долга и денег
- проверьте, есть ли в пояснениях скорректированная EBITDA и что именно из неё убрали
- посмотрите даты ближайших погашений и оферт по выпускам компании
- сверьте текущее значение с порогом в дивидендной политике, если держите акции
Следующий отчётный период удобно отследить в календаре отчётностей, а сроки выплат по бумагам — в дивидендном календаре.
Материал носит информационный характер, не является инвестиционной рекомендацией и не содержит прогнозов. Решение о сделках вы принимаете самостоятельно, опираясь на отчётность эмитента и собственную оценку риска.
Упоминания в статье
Автор: Редакция Long/Short