Вклад с пополнением и снятием: как выбрать и где ловушка
Вклад с пополнением и снятием выбирают, когда деньги нужно одновременно сохранить и держать под рукой: на первый взнос, на ремонт, на запас «на всякий случай». Звучит как идеальный компромисс — проценты капают, доступ к деньгам остаётся, — и именно поэтому такие вклады чаще других разочаровывают в конце срока.
Начисленное оказывается меньше ожидаемого не потому, что банк обманул. Просто у гибкости есть цена, и записана она в двух-трёх строчках договора: про неснижаемый остаток, лимит снятия и порядок пересчёта ставки. Разберём, как устроен такой вклад, по каким критериям его выбирают и в каких местах вкладчики теряют проценты, которые уже считали своими.
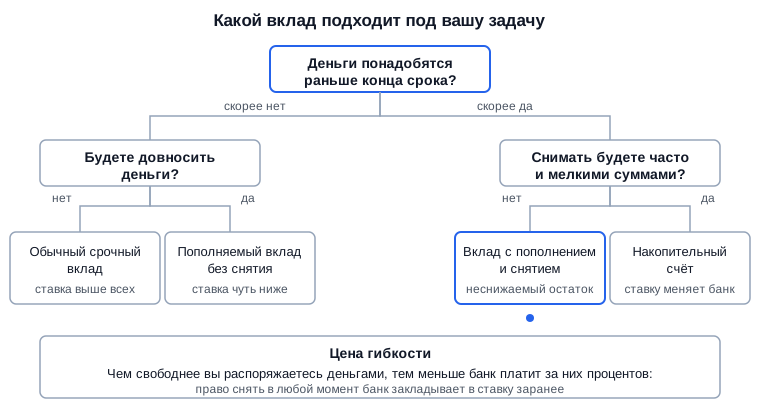
Как выбрать формат вклада под свою задачу: чем свободнее доступ к деньгам, тем ниже ставка.
Коротко — на что смотреть перед тем, как подписывать договор:
- Неснижаемый остаток — сумма, ниже которой счёт опускать нельзя.
- Лимит снятия — сколько, как часто и с каким предупреждением можно забрать.
- Судьба ставки при снятии — проценты сохраняются или пересчитываются.
- Окно пополнения — до какой даты и до какой суммы банк принимает деньги.
- Капитализация или выплата — проценты остаются на вкладе или уходят на карту.
- Условие пролонгации — по какой ставке вклад продлится на новый срок.
Как работает вклад с пополнением и снятием
Это срочный вклад, к которому банк отдельно прописал два права: довносить деньги в течение срока и забирать часть суммы, не закрывая договор. Всё остальное — как у обычного вклада: срок зафиксирован, ставка на этот срок тоже.
Проценты банк начисляет ежедневно на фактический остаток на счёте. Это ключевая деталь, из которой следует почти всё остальное. Пополнение не работает «задним числом»: деньги, внесённые в последний месяц срока, принесут доход только за этот месяц, а не за весь срок вклада.
Снятие действует зеркально. Забрав часть суммы в середине срока, вы уменьшаете базу, с которой считается доход, начиная со дня операции. Ставка при этом остаётся прежней — если вы не нарушили условия, о которых ниже.
Сравнить, какие ставки банки дают по вкладам разных типов, можно на нашей странице доходностей по вкладам в российских банках — там видно, насколько предложения с гибкими условиями отстают от обычных срочных.
Почему ставка по вкладу с пополнением и снятием ниже
Потому что банк платит не за деньги, а за уверенность, что они полежат на счёте. Право снять сумму в любой момент эту уверенность разрушает, и банк закладывает риск в ставку заранее.
Логика простая: привлечённые деньги банк размещает — в кредиты, облигации, на рынке межбанковских займов. Планировать такое размещение можно только под предсказуемый остаток. Вклад, который клиент вправе опустошить в среду, для планирования почти бесполезен, поэтому и стоит для банка дешевле.
Отсюда правило, которое стоит держать в голове: гибкость всегда оплачивается ставкой. Разница между обычным срочным вкладом и вкладом с пополнением и снятием — это цена опциона, который вы, возможно, никогда не используете. Если деньги вам точно не понадобятся раньше срока, вы переплачиваете за страховку от несуществующего риска.
Общий ориентир для всех ставок — ключевая ставка Банка России: когда она снижается, банки первыми режут доходность по длинным и гибким продуктам. Как это устроено, подробно разобрано в материале как ключевая ставка влияет на вклады, облигации и акции.
Неснижаемый остаток: главное слово в договоре
Неснижаемый остаток — это минимальная сумма, которая обязана оставаться на вкладе весь срок. Снять больше, чем разрешает это условие, нельзя: банк расценит операцию как досрочное расторжение договора со всеми последствиями.
Размер остатка банк задаёт по-разному: фиксированной суммой, долей от первоначального взноса или привязкой к сумме на определённую дату. Формулировка важнее числа — именно она определяет, сколько денег вам реально доступно.
Проверять нужно и порядок снятия: у части вкладов деньги выдают по заявлению через несколько рабочих дней, а не мгновенно в приложении. Для подушки безопасности, которая должна быть под рукой в день Х, это принципиально.
Что значит «без потери процентов»
Эта формулировка означает ровно одно: снятие в пределах разрешённого лимита не приводит к пересчёту уже начисленных процентов. Всё, что банк начислил до операции, остаётся вашим, а дальше доход считается от уменьшившегося остатка.
Чего она НЕ означает: что вы заберёте всю сумму в любой день и сохраните доходность. Полное досрочное закрытие — другая история, и там действует ставка до востребования, которая у большинства банков символическая. Механику такого пересчёта мы разбирали в статье о том, как закрыть вклад досрочно и не потерять проценты.
Отдельно смотрите, к чему привязано «без потери»: к сумме снятия, к количеству операций или к сроку, который вклад уже пролежал. Встречаются все три варианта.
Как выбрать вклад с пополнением и снятием
Выбор сводится к четырём вопросам, и ставка среди них — не первый. Сначала определите, как вы будете пользоваться деньгами, и только потом сравнивайте проценты между подходящими предложениями.
- Какая сумма должна оставаться доступной. Если это ваша финансовая подушка, неснижаемый остаток обязан быть ниже неё — иначе продукт не решает вашу задачу.
- Как часто будут пополнения. Вклады с окном пополнения только в первые недели не подходят тем, кто откладывает часть каждой зарплаты.
- Нужны ли проценты на руки. Ежемесячная выплата на карту удобнее для текущих расходов, капитализация — для накопления.
- На какой срок деньги реально свободны. Чем короче срок, тем меньше смысла переплачивать гибкостью: на три месяца проще взять обычный вклад.
Если проценты нужны регулярно, сравните этот формат с соседним — мы разбирали, как устроен вклад с ежемесячной выплатой процентов. Базовые критерии отбора любого депозита собраны в материале как выбрать вклад: на что смотреть, кроме ставки.
Чем вклад с пополнением и снятием отличается от накопительного счёта
Главное отличие — в том, кто контролирует ставку. У вклада она зафиксирована договором на весь срок, у накопительного счёта банк вправе менять её в одностороннем порядке, иногда ежемесячно.
Второе отличие — в свободе распоряжаться деньгами. Накопительный счёт бессрочный, снимать и вносить можно без ограничений, но и доход банк считает по своим правилам: на минимальный остаток за месяц, на ежедневный остаток или по «приветственной» ставке первые месяцы.
| Параметр | Вклад с пополнением и снятием | Накопительный счёт |
|---|---|---|
| Ставка | Зафиксирована на срок договора | Банк меняет в одностороннем порядке |
| Доступ к деньгам | В пределах неснижаемого остатка | Без ограничений |
| Пополнение | По правилам договора, часто с окном | Свободное |
| Кому удобнее | Копить под понятный процент | Держать текущий запас |
Подробный разбор второго варианта — в статье о том, чем накопительный счёт отличается от вклада. На практике многие держат оба продукта: запас на месяц-два на счёте, остальное — на вкладе под фиксированную ставку.
Где теряют проценты: пять условий, которые читают последними
Ни одно из них не является уловкой — все написаны в договоре. Проблема в том, что витрина показывает максимальную ставку, а она собирается при соблюдении всех условий сразу.
- Снятие ниже неснижаемого остатка. Самая дорогая ошибка: пересчёт всего дохода по ставке до востребования.
- Закрытое окно пополнения. Деньги, внесённые после указанной даты, банк может вернуть или зачислить на текущий счёт без процентов.
- Лимит на сумму пополнения. Часто ограничен долей от первоначального взноса — большой разовый взнос просто не примут.
- Ставка по периодам. Когда доходность растёт от месяца к месяцу, эффективная ставка за весь срок заметно ниже той цифры, что стоит в рекламе.
- Автопролонгация. Вклад продлевается по ставке, действующей на день продления, а она может оказаться существенно ниже вашей.
Плюсы
- Деньги остаются доступными без потери начисленных процентов
- Ставка зафиксирована на весь срок договора
- Можно докладывать деньги и увеличивать базу начисления
Минусы
- Ставка ниже, чем по обычному срочному вкладу
- Неснижаемый остаток ограничивает реальную доступность суммы
- Условия пополнения и снятия часто ограничены датами и лимитами
Как считать доход, если вы пополняете вклад каждый месяц
Считать нужно не на итоговую сумму, а на остаток по дням: каждый взнос зарабатывает только за то время, что он реально пролежал на счёте. Поэтому «положу по частям, получу как на всю сумму» не работает.
- 1берём первоначальный взнос и срок вклада
- 2добавляем каждое пополнение с датой, когда оно попало на счёт
- 3считаем доход отдельно за каждый период между операциями
- 4учитываем капитализацию — проценты увеличивают базу следующего периода
- 5вычитаем налог, если совокупный доход по вкладам превысил лимит
Руками это считается долго, поэтому проще подставить параметры в калькулятор вклада, а эффект от капитализации на длинном горизонте посмотреть в калькуляторе сложного процента. Почему капитализация даёт меньше, чем кажется на коротких сроках, разобрано в материале о том, где теряют выгоду на капитализации процентов по вкладу.
Застрахован ли вклад с пополнением и снятием
Да, на общих основаниях: такой вклад попадает в систему обязательного страхования вкладов, как и любой другой рублёвый депозит физического лица в банке — участнике системы. Возможность пополнять и снимать на страховку не влияет.
Стандартный лимит возмещения — 1,4 млн рублей на одного вкладчика в одном банке, и в эту сумму входят и тело вклада, и начисленные проценты. Актуальные правила и порядок выплат публикует Агентство по страхованию вкладов. Если сумма больше лимита, её распределяют по разным банкам — это базовая гигиена, а не перестраховка.
Налог с дохода по вкладу: как считается необлагаемая сумма
Налогом облагается не весь доход, а только его часть сверх необлагаемого минимума. Минимум считается как 1 млн рублей, умноженный на максимальное значение ключевой ставки Банка России из тех, что действовали на первое число каждого месяца в году.
Считается совокупный доход по всем вашим вкладам и счетам во всех банках за календарный год, а не по каждому договору отдельно. Банки сами передают данные в налоговую, декларацию подавать не нужно — приходит уведомление. Правила установлены статьёй 214.2 Налогового кодекса РФ; детали расчёта мы разбирали в материале налог на вклады: с какой суммы платят и как считают.
Кому какой вариант подходит
Один и тот же продукт решает разные задачи по-разному — вот три типичные ситуации.
- Подушка безопасности. Подходит, если неснижаемый остаток небольшой, а деньги выдают день в день. Иначе лучше накопительный счёт: скорость доступа важнее лишних десятых ставки.
- Накопление на крупную покупку. Вклад с пополнением почти идеален: регулярные взносы увеличивают базу, ставка зафиксирована, соблазн потратить ограничен неснижаемым остатком.
- Деньги, которые точно не тронете. Гибкость не нужна — берите обычный срочный вклад или сравните доходность с облигациями, как в разборе облигации или вклад: как выбрать под свой срок.
Частые вопросы
Короткие ответы на то, что чаще всего спрашивают про этот тип вкладов.
Можно ли снять деньги с вклада без потери процентов
Да, если снятие укладывается в лимит и не опускает сумму ниже неснижаемого остатка. Начисленные до этого проценты сохраняются, а дальнейший доход считается от уменьшившегося остатка.
Сколько раз можно пополнять вклад с пополнением и снятием
Обычно количество взносов не ограничено, а ограничены срок и сумма: банк указывает дату, после которой пополнения не принимаются, и максимальный размер довнесений относительно первоначального взноса.
Что выгоднее: вклад с пополнением и снятием или накопительный счёт
По доходности чаще выигрывает вклад, потому что его ставка зафиксирована на срок, а по накопительному счёту банк может снизить её в любой месяц. По свободе распоряжаться деньгами выигрывает счёт — у него нет неснижаемого остатка.
Что будет, если снять всю сумму досрочно
Договор закроется досрочно, и проценты за весь срок банк пересчитает по ставке до востребования. Разница между начисленным и пересчитанным будет удержана из выплаты.
Влияет ли пополнение на ставку по вкладу
Нет, ставка зафиксирована договором и от суммы пополнений не меняется. Исключение — вклады с лестничной ставкой, где доходность растёт по периодам срока независимо от ваших взносов.
Что делать дальше
Прежде чем открывать вклад с пополнением и снятием, пройдите по короткому чек-листу — он закрывает почти все места, где теряются проценты.
- Найдите в договоре неснижаемый остаток и сравните его со своей подушкой безопасности.
- Уточните дату, после которой пополнения не принимаются.
- Проверьте, по какой ставке вклад пролонгируется и можно ли отказаться от продления.
- Посчитайте доход с учётом реальных дат взносов, а не на итоговую сумму.
- Разложите сумму по банкам, если она превышает лимит страхового возмещения.
Сравнить действующие предложения удобно на странице ставок по вкладам, а прикинуть итоговую сумму — в калькуляторе вклада. Если окажется, что деньги вам не понадобятся раньше срока, проверьте и обычный срочный вклад: разница в ставке и есть цена гибкости, за которую вы платите.
Материал носит информационный характер и не является инвестиционной рекомендацией или прогнозом. Условия конкретного вклада проверяйте в договоре и тарифах банка перед открытием счёта.
Упоминания в статье
Автор: Редакция Long/Short