В чём преимущество цифрового рубля и кому оно достаётся
Вы заходите в приложение банка, а там новая кнопка — «Цифровой рубль». Она не обещает ни процентов, ни кешбэка, ни бонусных миль: она просто предлагает открыть ещё один кошелёк и куда-то переложить деньги. Отсюда и первый честный вопрос, в чём преимущество цифрового рубля, если у вас уже есть карта, счёт и перевод по номеру телефона, который работает за секунды.
Преимущество есть, но оно лежит не там, где его обычно ищут: не в доходности и не в скорости платежа. Оно в том, чьим обязательством являются ваши деньги и что с ними разрешено делать. Ниже — по каким признакам вообще судить о выгоде, какие четыре преимущества реальны, за что приходится платить и кому этот инструмент нужен в первую очередь. Подробно про устройство самой платформы — в разборе что такое цифровой рубль и как он работает, здесь мы говорим только о выгоде.
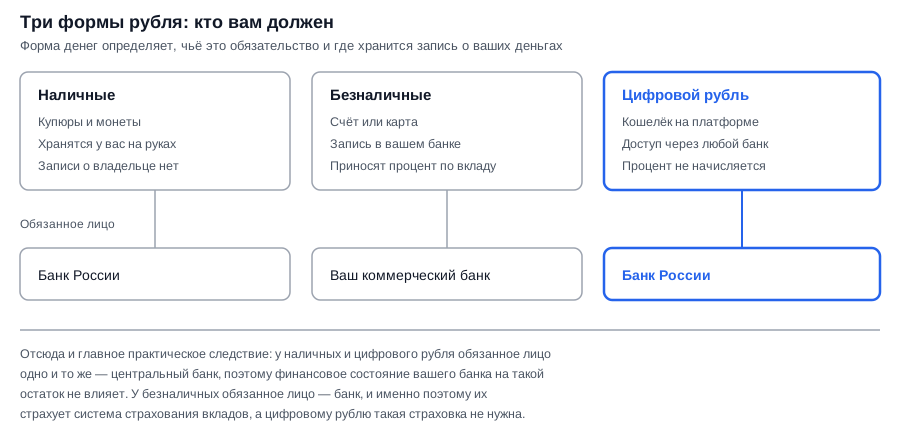
Форма денег определяет, чьё это обязательство и где хранится запись о вашем остатке.
По каким признакам судить о преимуществе
Сравнивать формы денег по одному признаку бессмысленно — выгода у каждой своя. Чтобы разговор был предметным, держите в голове пять вопросов, и дальше мы пройдём по каждому:
- Чьё это обязательство. Кто именно вам должен — государство в лице центрального банка или конкретный коммерческий банк.
- Сколько стоит операция. Кто устанавливает тариф на перевод и платёж — банк или регулятор.
- Что можно сделать с деньгами. Есть ли операции, которые в других формах недоступны в принципе.
- Что происходит с доходом. Начисляется ли процент на остаток и работает ли кешбэк.
- Что вы отдаёте взамен. Приватность, лимиты, зависимость от одной инфраструктуры.
Первые три пункта — это плюсы цифрового рубля. Четвёртый и пятый — его цена. Считать преимуществом только первую половину списка и есть та ошибка, из-за которой у людей складываются завышенные ожидания.
Чем цифровой рубль отличается от денег на счёте в банке
Главное отличие одно: цифровой рубль — обязательство Банка России, а деньги на карте — обязательство вашего банка. Наличные, безналичные и цифровые рубли — три формы одной и той же национальной валюты, они равны один к одному, но записи о них живут в разных местах.
Когда вы получаете зарплату на карту, банк делает запись у себя: он вам должен. Когда вы переводите те же деньги в цифровой кошелёк, запись переносится на платформу цифрового рубля — инфраструктуру, которую ведёт сам Банк России. Ваш банк при этом остаётся, но уже не как хранитель денег, а как окно, через которое вы в кошелёк заходите. Перечень подключённых банков, лимиты и порядок операций публикует регулятор — их стоит смотреть в разделе о цифровом рубле на сайте Банка России, а не в пересказах.
Из этой смены обязанного лица и вытекают все четыре преимущества, которые есть смысл обсуждать.
Преимущество первое: остаток не зависит от вашего банка
Цифровые рубли не лежат на балансе коммерческого банка, поэтому его финансовое состояние на ваш остаток не влияет. Это самое весомое преимущество и одновременно самое незаметное в обычной жизни: пока с банком всё в порядке, разницы вы не чувствуете.
Сравните механику. Деньги на счёте — это долг банка перед вами, и надёжность этого долга зависит от надёжности банка; именно поэтому вклады и счета защищает система страхования вкладов с установленным лимитом. Цифровой рубль устроен иначе: должник здесь не банк, а центральный банк, и перекладывать риск конкретной кредитной организации на регулятора не нужно — его там изначально нет.
Практический вывод скромнее, чем звучит: для остатка, который вы держите на карте до конца месяца, разница почти теоретическая. Она становится содержательной, когда речь идёт о деньгах, которые нужно просто сохранить в неизменной форме и провести через них расчёт.
Преимущество второе: переводы не упираются в тарифы банка
Тарифы на операции с цифровым рублём устанавливает не банк, а Банк России — и переводы между гражданами задуманы бесплатными. Это второе преимущество, и оно прямо касается кошелька.
В безналичном мире цена перевода — результат решения вашего банка: где-то бесплатно в пределах лимита, где-то с процентом сверху, где-то бесплатно только внутри своего банка. В цифровом рубле тарифная сетка единая для всех участников, потому что расчёт идёт на одной платформе. Для бизнеса это означает предсказуемую стоимость приёма платежа вместо договорной ставки эквайринга — и именно поэтому торговые точки подключают к приёму в первую очередь: подробнее об этом в разборе кто обязан принимать цифровой рубль и как это подключить.
Преимущество третье: платёж можно связать с условием
Цифровой рубль позволяет заложить условие прямо в платёж — деньги уйдут получателю только тогда, когда условие выполнено. В безналичных расчётах для этого нужен отдельный продукт вроде аккредитива или эскроу-счёта, здесь логика встроена в саму платформу и называется смарт-контрактом — это программа, которая исполняет платёж автоматически при наступлении заранее описанного события.
Куда это реально ложится: целевые выплаты, которые можно потратить только на оговорённое назначение; расчёт по сделке, где оплата должна уйти после регистрации перехода права; оплата подрядчику по факту приёмки этапа. Это то, чего у наличных и обычного перевода нет вовсе — не «быстрее» и не «дешевле», а другой класс операции.
Преимущество четвёртое: один кошелёк виден из любого банка
Кошелёк у вас один, а войти в него можно через приложение любого подключённого банка. Счёт живёт не в банке, а на платформе, поэтому смена банка не означает переноса денег.
Отсюда два бытовых следствия. Первое: между «своими» деньгами не нужно делать межбанковский перевод — внутри платформы это движение по одному и тому же кошельку. Второе: если у одного банка сбой в приложении, доступ к остатку остаётся через другой подключённый банк. Заявлена и работа в офлайн-режиме, когда связи нет, — но это цель платформы, а не то, на что стоит рассчитывать сегодня.
| Признак | Безналичные | Цифровой рубль |
|---|---|---|
| Обязанное лицо | Ваш банк | Банк России |
| Кто задаёт тариф | Банк | Банк России |
| Процент на остаток | Возможен по вкладу | Не начисляется |
| Условие внутри платежа | Нужен отдельный продукт | Встроено в платформу |
Сравнение двух форм по тем признакам, которые меняют поведение денег, а не по скорости платежа.
Чего цифровой рубль не даёт: ни процентов, ни кешбэка
На остаток цифровых рублей проценты не начисляются, вкладов и кредитов в этой форме не предусмотрено, а бонусные программы банков к кошельку не привязаны. Это не недоработка, а конструкция: платформа задумана как расчётная, а не сберегательная.
Для человека это означает простую вещь: деньги в цифровом кошельке не работают. Рубль, пролежавший там год, останется тем же рублём, тогда как тот же рубль на вкладе прирастает процентом, а на длинном горизонте — ещё и сложным процентом. Если хотите увидеть разницу на своих суммах, это удобно прикинуть в калькуляторе вклада: он показывает, что даёт капитализация за тот же срок, который деньги простояли бы без движения.
Из этого же следует, что массовый перенос сбережений в цифровой рубль смысла не имеет — и что переводить вклады в него никто не собирается. Эту путаницу мы разбирали отдельно в материале переведут ли вклады в цифровой рубль.
Где здесь плата за удобство
Плата — приватность и лимиты. Операции с цифровым рублём проходят через единую платформу, то есть анонимными они не бывают: у каждого перевода есть идентифицируемый плательщик и получатель.
Наличные в этом смысле противоположны: купюра не хранит записи о владельце, и передача её из рук в руки нигде не фиксируется. Безналичные занимают середину — они видны вашему банку. Цифровой рубль видим на уровне платформы регулятора. Для законопослушного платежа это не проблема, но называть это преимуществом было бы нечестно: это осознанный обмен.
Второе ограничение — лимит на пополнение кошелька за календарный месяц; его размер устанавливает Банк России, и он же определяет порядок вывода средств обратно на банковский счёт. Что при этом можно и чего нельзя сделать с остатком, мы разбирали в материале можно ли обналичить цифровой рубль и вывести деньги.
Плюсы
- Остаток — обязательство Банка России, а не коммерческого банка
- Тарифы задаёт регулятор, переводы между гражданами задуманы бесплатными
- В платёж можно встроить условие — деньги уйдут только на оговорённое
- Кошелёк один, войти в него можно через приложение любого подключённого банка
Минусы
- Проценты на остаток не начисляются, вклада в цифровых рублях не бывает
- Кешбэк и бонусные программы к кошельку не привязаны
- Анонимности нет: все операции идут через единую платформу
- На пополнение кошелька действует месячный лимит
Четыре реальных плюса и четыре их следствия, о которых обычно не пишут в анонсах.
Как выглядит расчёт цифровым рублём на практике
Разберём два сценария без цифр — важна механика, а не суммы.
Сценарий первый: бытовой платёж. Вы оплачиваете покупку в магазине, который подключён к приёму. Деньги уходят с вашего кошелька на кошелёк продавца напрямую, минуя схему с банком-эмитентом и банком-приобретателем. Для вас снаружи это выглядит как обычная оплата по QR-коду — привычная по оплате через систему быстрых платежей по QR-коду. Выгода тут не ваша, а продавца: у него дешевле и предсказуемее стоимость приёма.
Сценарий второй: платёж с условием. Вы рассчитываетесь с мастером за ремонт и хотите, чтобы деньги ушли после приёмки работы. В обычном переводе вариантов два: заплатить вперёд и надеяться или заплатить потом и спорить. В цифровом рубле условие можно заложить в сам платёж: сумма зарезервирована, мастер видит, что деньги есть, но получает их при выполнении условия. Вот это и есть то преимущество, которого нет ни у карты, ни у наличных.
Кому преимущество достаётся в первую очередь
Основную выгоду получают бизнес и государство, а не рядовой плательщик — и это стоит признать прямо. Разложим по группам:
- Торговля и услуги. Предсказуемая и более низкая стоимость приёма платежа вместо договорного эквайринга. Самая ощутимая выгода из всех.
- Государство. Возможность делать выплаты целевыми и видеть их прохождение до конечного получателя.
- Компании между собой. Расчёты с условием без отдельного банковского продукта под каждую сделку.
- Обычный человек. Бесплатные переводы, независимость остатка от банка и один кошелёк на все банки. Полезно, но не переворачивает быт.
Такой расклад — не повод отказываться от инструмента, а повод не ждать от него лишнего. Если интересно, на кого и в какой очерёдности он распространяется, это подробно в разборе массовое внедрение цифрового рубля: кого и когда коснётся.
Цифровой рубль — способ хранить и переводить деньги, а не способ их приумножить. Как только вы перестаёте искать в нём доходность, его реальные преимущества становятся видны, а завышенные ожидания исчезают.
Стоит ли открывать цифровой кошелёк
Открывать стоит, если у вас есть конкретная операция под него: платёж с условием, расчёт с контрагентом, который уже принимает, или получение целевой выплаты. Открывать «на всякий случай» и переносить туда сбережения — не стоит, потому что остаток не приносит дохода.
Разумный порядок действий — оставить основные деньги там, где они работают, а кошелёк использовать как расчётный инструмент под задачу. Пользование для граждан добровольное: заставить открыть кошелёк вас не могут.
Частые вопросы о цифровом рубле
Коротко — то, что спрашивают чаще всего, когда речь доходит до выгоды.
В чём преимущество цифрового рубля для граждан
Для граждан преимущество цифрового рубля сводится к трём вещам: переводы между людьми задуманы бесплатными, остаток не зависит от финансового состояния коммерческого банка, а кошелёк один и доступен через приложение любого подключённого банка. Доходности среди преимуществ нет — её там не предусмотрено.
Застрахованы ли цифровые рубли в АСВ
Нет, и это не пробел в защите. Страхование вкладов применяется к банковским вкладам и счетам, потому что там должник — коммерческий банк. Цифровой рубль банковским вкладом не является: обязанное лицо по нему — Банк России, поэтому страховать риск отдельной кредитной организации здесь просто не требуется.
Можно ли заработать на цифровом рубле
Заработать на самом остатке нельзя: проценты не начисляются, вкладов и кешбэка в этой форме нет. Если задача — чтобы деньги не обесценивались, цифровой кошелёк для неё не предназначен; сравнить, что делает с суммой инфляция за тот же срок, можно в калькуляторе инфляции.
Обязан ли я переходить на цифровой рубль
Для граждан пользование добровольное — открывать кошелёк и переводить туда деньги вас не обязывают. Отдельный вопрос — зарплата: как устроен выбор формы выплаты и что делать, если вариант с цифровым рублём предлагают на работе, разобрано в материале зарплата в цифровых рублях: кого коснётся и как отказаться.
Что делать дальше
Короткий план для того, кто хочет разобраться без спешки:
- Проверьте, подключён ли ваш банк — перечень участников и актуальные лимиты публикует Банк России, а не банк в рекламе.
- Сформулируйте задачу — какая именно операция у вас требует цифрового рубля. Нет задачи — нет и повода открывать кошелёк.
- Не переносите туда сбережения — остаток не приносит дохода; деньги, которые должны работать, держите в форме, где они работают.
- Посчитайте альтернативу — сравните, что даст та же сумма за тот же срок, в калькуляторах вклада и инфляции.
- Разберитесь в механизме — начните с нашего разбора устройства платформы, если ещё не читали.
Материал носит информационный характер, не является инвестиционной рекомендацией и не содержит прогнозов. Условия операций с цифровым рублём устанавливает Банк России — перед решением сверяйтесь с его официальными публикациями.
Упоминания в статье
Автор: Редакция Long/Short