Массовое внедрение цифрового рубля: кого и когда коснётся
Кассир в сетевом магазине однажды пробьёт вам покупку, вы приложите телефон, и ничего необычного не произойдёт. При этом в стране в этот момент уже будет идти массовое внедрение цифрового рубля — просто оно устроено так, что обязанность подключиться лежит на банках и продавцах, а не на покупателе у кассы.
Вокруг темы много шума, и почти весь он про даты. Практический вопрос другой: что меняется в ваших деньгах, когда очередная волна доходит до вашего банка и вашего магазина. Подробно про сам механизм начислений мы разбирали в материале зарплата в цифровых рублях: кого коснётся и как отказаться — здесь же речь про то, как новая форма денег расходится по экономике и в какой момент вы вообще столкнётесь с ней лично.
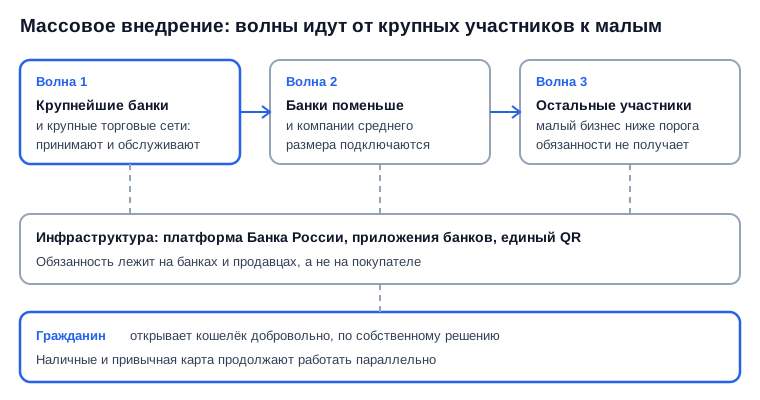
Внедрение движется волнами: от крупнейших участников рынка к малым, а гражданин подключается добровольно.
Кратко: что значит массовое внедрение цифрового рубля
- Цифровой рубль — третья форма национальной валюты наряду с наличными и безналичными, её выпускает Банк России.
- Массовое внедрение означает, что принимать цифровые рубли обязаны всё более широкие круги банков и продавцов, а не только участники пилота.
- Волны расписаны по размеру участника: сначала крупнейшие банки и крупные торговые сети, затем средние, затем остальные.
- Для гражданина открытие кошелька добровольно: наличные и привычная банковская карта никуда не исчезают.
- Процентов на остаток и вкладов в цифровых рублях не предусмотрено — это платёжный инструмент, а не сберегательный.
Что такое массовое внедрение цифрового рубля простыми словами
Массовое внедрение цифрового рубля — это переход от ограниченного пилота к обязательному приёму новой формы денег широким кругом банков и торговых компаний. До этого цифровым рублём пользовались только участники тестирования по приглашению, и встретить оплату в обычном магазине было нельзя.
Технически ничего нового для читателя не изобретается: счёт (его называют кошельком цифрового рубля) открывается не в коммерческом банке, а на платформе, оператором которой выступает Банк России в разделе про цифровой рубль; банк в этой схеме — только окно доступа через своё приложение.
Отсюда важное следствие: перейти из банка в банк со своим кошельком нельзя и не нужно — кошелёк один, а зайти в него можно через приложение любого подключённого банка.
Почему волны идут от крупных банков к малым
Потому что подключение — это не галочка в настройках, а доработка приложения, кассового софта и процессов поддержки. У крупнейших банков и федеральных сетей на это есть отдельные команды, у небольшого магазина с одной кассой — нет.
Поэтому обязанность вводится ступенями с промежутком примерно в год: первыми идут системно значимые банки и крупные торговые компании, следом — банки и бизнес среднего размера, последними — остальные. Совсем малый бизнес, чья выручка ниже установленного законом порога, обязанности принимать цифровой рубль не получает вовсе.
Такая лестница даёт и побочный эффект, о котором редко пишут: пока волна не дошла до вашего банка, кнопки цифрового рубля в его приложении просто не будет — и это не сбой и не дискриминация клиента.
Кого касается первая волна
Первая волна касается крупнейших банков и крупных продавцов, то есть тех, через кого проходит основная масса розничных платежей. Смысл в том, чтобы новая форма денег сразу стала применимой в повседневных тратах, а не осталась экзотикой.
Со стороны бизнеса это отдельная история с кассами, эквайрингом и обучением персонала — мы разбирали её в материале приём цифрового рубля: кто обязан и как подключить. Со стороны покупателя первая волна выглядит скромно: в приложении крупного банка появляется новый раздел, и всё.
Когда массовое внедрение цифрового рубля дойдёт до вашего магазина
Ориентируйтесь на размер продавца: чем он крупнее, тем раньше обязан принимать цифровой рубль. Федеральная сеть подключается в первой волне, региональная сеть или крупный магазин у дома — в следующей, а небольшая точка с маленькой выручкой может не подключиться никогда.
Точные даты и пороги выручки для каждой волны закреплены законом и переносились уже не раз, поэтому запоминать их наизусть смысла мало. Практичнее держать в голове порядок: крупные — раньше, малые — позже, самые малые — не обязаны.
Что меняется для обычного человека
Для повседневных трат почти ничего: оплата проходит тем же жестом — через приложение банка или по коду на кассе. Разница спрятана в том, где лежат деньги и через кого идёт перевод.
- 1Вы открываете кошелёк цифрового рубля через приложение своего банка
- 2Пополняете его переводом с обычного банковского счёта
- 3Платите на кассе или переводите человеку — деньги идут по платформе Банка России
- 4Продавец получает сумму на свой кошелёк и может перевести её на банковский счёт
Путь платежа: банк остаётся интерфейсом, а расчёт проходит по платформе регулятора.
Практическая деталь: пополнение и обратный перевод — обычные операции, но с лимитами и правилами, которые мы разбирали в материале цифровой рубль: можно ли обналичить и вывести деньги. Прямого снятия цифровых рублей в банкомате не существует — сначала перевод на обычный счёт.
Как это выглядит у кассы и в интернет-магазине, подробно показано в разборе как оплачивать цифровым рублём в магазине и онлайн.
Обязан ли я открывать кошелёк цифрового рубля
Нет: для гражданина это добровольно, и отказ ничем не грозит. Обязанность закон возлагает на банки (обеспечить доступ) и на продавцов выше порога выручки (принимать оплату), но не на покупателя.
Отдельный сюжет — зарплаты и бюджетные выплаты: зачисление в цифровых рублях возможно по выбору самого получателя, а не по решению работодателя. Кто именно и как может отказаться, разобрано в разборе про зарплату в цифровых рублях.
Чем цифровой рубль отличается от денег на карте
Главное отличие — у кого перед вами обязательство. Деньги на карте — обязательство коммерческого банка, цифровой рубль — обязательство Банка России, и хранится он не на счёте банка, а на платформе регулятора.
| Форма денег | Где хранится | Что важно знать |
|---|---|---|
| Наличные | На руках | Анонимны в быту, не требуют связи |
| Безналичные на карте | На счёте в банке | Проценты и кешбэк возможны, вклады застрахованы |
| Цифровой рубль | На платформе Банка России | Процентов и кешбэка нет, каждая единица уникальна |
Три формы одной валюты: различаются не курсом, а тем, кто отвечает по обязательству.
Второе отличие — уникальность единицы. У каждого цифрового рубля есть свой код, поэтому теоретически можно проследить путь конкретной суммы. Именно вокруг этого свойства построена большая часть тревожных разговоров о «меченых деньгах», и именно здесь чаще всего путают возможности технологии с правилами её применения.
Где здесь ловушка
Ловушка не в технологии, а в трёх устойчивых заблуждениях, которые всплывают при каждой новой волне внедрения.
- «Наличные отменят» — параллельное обращение трёх форм денег заложено в саму конструкцию; подробности в разборе про то, что будет с наличными деньгами
- «Вклады переведут автоматически» — сберегательных продуктов в цифровых рублях не предусмотрено, а значит и переводить нечего
- «Это криптовалюта» — эмитент здесь центральный банк, а не распределённая сеть майнеров, и курс равен обычному рублю один к одному
Что будет с вкладами и процентами
Вклады остаются в обычных рублях: на остаток цифрового кошелька проценты не начисляются, депозитов в цифровых рублях не бывает. Это сознательное решение — новая форма задумана как платёжная, а не сберегательная.
Для читателя вывод простой: деньги, которые лежат ради дохода, и деньги, которыми вы расплачиваетесь, теперь разводятся ещё чётче. Сравнить текущие условия по вкладам можно на странице доходности вкладов, а прикинуть результат на свой срок — в калькуляторе вклада.
Отдельно про страх «вклад превратится в цифровой рубль» — он разобран по пунктам в материале вклады переведут в цифровой рубль: разбор пяти мифов.
Как подготовиться: короткий чек-лист
Подготовка занимает меньше времени, чем чтение новостей об очередном переносе сроков.
- Проверьте, есть ли раздел цифрового рубля в приложении вашего банка — если нет, волна до него не дошла.
- Не открывайте кошелёк по чьей-либо просьбе или звонку: это всегда ваше решение и только внутри приложения.
- Держите платёжные и сберегательные деньги раздельно — кошелёк не заменяет вклад и не приносит дохода.
- Если вы получаете выплаты от государства, уточните в своём банке, в какой форме они приходят и можно ли это изменить.
- Не ориентируйтесь на слухи о датах: смотрите, что реально доступно в приложении и на кассе.
Сколько стоят переводы и платежи цифровым рублём
Для граждан переводы и оплата покупок цифровыми рублями заявлены без комиссии. Для продавца тариф задуман ниже эквайринга — и именно в этом, а не в технологии, лежит главный коммерческий смысл всей затеи для бизнеса.
Отсюда понятно, почему обязанность принимать новую форму денег вводится ступенями, а не уговорами: сеть платёжных приёмов имеет смысл только тогда, когда она достаточно плотная. Пока принимает один магазин из ста, кошельком не пользуется никто, и выгода от низкого тарифа не появляется ни у кого.
Для читателя из этого следует практическое: если вы часто переводите деньги между своими счетами в разных банках или отправляете их родственникам, сценарий с нулевой комиссией со временем станет ещё одним рабочим вариантом — наряду с привычными переводами по номеру телефона.
Частые вопросы
Можно ли отказаться от цифрового рубля
Да, гражданин может просто не открывать кошелёк, и никаких последствий это не несёт. Обязанность принимать цифровой рубль адресована банкам и продавцам, а не покупателям.
Застрахованы ли цифровые рубли в системе АСВ
Нет, и страховать их не требуется по конструкции: средства лежат не на счёте коммерческого банка, а на платформе Банка России, то есть являются обязательством самого регулятора. Страхование вкладов защищает как раз от банкротства банка, которого здесь в цепочке нет.
Нужен ли интернет, чтобы заплатить цифровым рублём
Сегодня — да, платёж проходит онлайн через платформу. Режим офлайн-расчётов Банк России обозначал как отдельный этап развития, и до его запуска связь на кассе нужна так же, как при оплате картой.
Будет ли кешбэк за оплату цифровым рублём
Программ кешбэка за расчёты цифровым рублём не предусмотрено. Выгода новой формы для покупателя лежит не в бонусах, а в бесплатных переводах и отсутствии зависимости от конкретного банка.
Где цифровые деньги центробанков уже работают
Похожие проекты запущены или тестируются в целом ряде стран, и опыт у них разный — от почти незаметного внедрения до тихого сворачивания. Мы собрали эти примеры в материале цифровой рубль: страны, где такие деньги уже работают.
Что делать дальше
Массовое внедрение цифрового рубля — это про инфраструктуру, а не про ваш личный дедлайн. Разумная стратегия читателя — не спешить и не паниковать, а один раз разобраться в правилах и вернуться к обычным финансовым решениям.
- Посмотреть, что даёт связка «платёжные деньги отдельно, сберегательные отдельно», на странице доходности вкладов
- Прикинуть результат по своему сроку и сумме в калькуляторе вклада
- Разобраться, как устроен вывод средств, в разборе можно ли обналичить цифровой рубль
- Проверить, касается ли вас история с выплатами, в материале про зарплату в цифровых рублях
Материал носит информационный характер, не является инвестиционной рекомендацией и не содержит прогнозов. Условия и сроки внедрения определяются законом и решениями Банка России и могут меняться.
Упоминания в статье
Автор: Редакция Long/Short