Система быстрых платежей через QR-код: как платить
Кассир в кофейне разворачивает к вам табличку с чёрно-белым квадратом: «Терминал лёг, оплатите по коду». Карту прикладывать некуда, наличных нет — и выручает система быстрых платежей через QR-код: вы наводите камеру, видите в приложении банка имя получателя и сумму, жмёте «Оплатить», и деньги уходят продавцу прямо со счёта.
Выглядит как обычная оплата картой, но устроено иначе — и эта разница всплывает в самый неподходящий момент: когда не приходит кэшбэк, когда нужно вернуть товар или когда деньги ушли не тому получателю. Разбираем механику по шагам: что происходит после сканирования, чем такой платёж отличается от карточного, где теряются деньги и что делать, если что-то пошло не так. Если вы ещё не решили, с какого счёта будут уходить деньги, начните с разбора как выбрать приоритетный банк в системе быстрых платежей — про сам механизм выбора банка подробно написано там.
Кратко: что нужно знать об оплате по QR-коду
- Платёж идёт со счёта на счёт через СБП — карточные реквизиты в операции не участвуют.
- Для покупателя оплата по QR-коду в магазине комиссией не облагается; платит бизнес, и его тариф обычно ниже эквайринга.
- Кэшбэк по карте за такую покупку чаще всего не начисляется: операция не карточная.
- Возврат делает продавец на тот же счёт — привычного карточного спора по правилам платёжных систем здесь нет.
- Главный риск — подменённая наклейка с чужим кодом. Защита одна: читать имя получателя на экране до подтверждения.
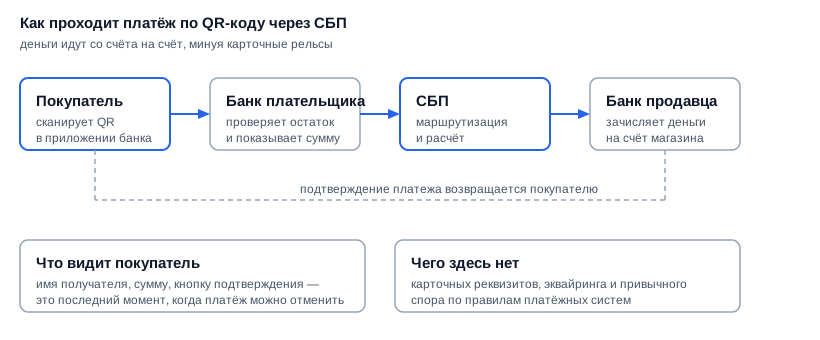
Путь платежа по QR-коду: приложение банка, СБП, банк продавца — и подтверждение обратно покупателю.
Как работает система быстрых платежей через QR-код
После сканирования кода ваш банк отправляет запрос в СБП, та находит банк продавца, и деньги переводятся со счёта на счёт за считаные секунды. QR-код здесь — не платёжный инструмент, а способ передать реквизиты: в квадрате зашит идентификатор торговой точки, иногда сумма и номер заказа. Денег в коде нет.
Дальше работает инфраструктура: оператором и расчётным центром системы выступает Банк России, а операционные функции выполняет Национальная система платёжных карт. Правила и тарифы публикует регулятор — их можно посмотреть на странице «Система быстрых платежей» на сайте Банка России. Система работает с 2019 года и изначально делалась для переводов между людьми, а оплата в магазинах появилась как отдельный сценарий.
Важная деталь для понимания всего остального: это перевод, а не карточная операция. Отсюда и бесплатность для покупателя, и отсутствие кэшбэка, и другой порядок возврата — три вещи, из-за которых чаще всего возникают вопросы.
Чем статический QR-код отличается от динамического
Статический код — это наклейка или табличка, одна и та же для всех покупок; сумму в неё не зашивают, её вводит покупатель вручную. Динамический код магазин генерирует на кассе под конкретный чек: сумма уже подставлена, ошибиться в ней нельзя.
- Статический: наклейка у кассы, на прилавке рынка, на стойке мастера. Сумму набираете сами — легко промахнуться на один ноль.
- Динамический: код на экране кассы, терминала или в приложении магазина. Меняется под каждый чек, живёт недолго.
Практический вывод: со статическим кодом внимательнее сверяйте сумму и имя получателя, а чек сохраняйте — при споре именно он подтверждает, за что вы заплатили.
Чем оплата по QR-коду отличается от оплаты картой
Коротко: картой вы платите по карточным рельсам с их правилами, по QR-коду — обычным переводом между счетами. Ниже — сравнение по тем пунктам, которые реально влияют на кошелёк.
| Что сравниваем | Оплата картой | Оплата по QR через СБП |
|---|---|---|
| Откуда деньги | С карточного счёта | Напрямую с банковского счёта |
| Комиссия покупателя | Нет | Нет |
| Кэшбэк банка | Обычно начисляется | Как правило, нет |
| Возврат средств | Через карточный спор и возврат на карту | Продавец возвращает на тот же счёт |
Главное отличие — не скорость, а правила: у перевода и у карточной операции разная процедура разбора спорных ситуаций.
Как платить по QR-коду через приложение банка
Откройте приложение банка, найдите иконку сканера и наведите камеру на код — дальше банк сам подставит получателя и сумму. Порядок одинаковый почти везде, различается только расположение кнопки.
- 1Открыть приложение банка и нажать иконку сканера QR
- 2Навести камеру на код у кассы или на экране
- 3Проверить имя получателя и сумму на экране
- 4Подтвердить платёж и дождаться уведомления
- 5Сохранить чек в истории операций
Третий шаг — единственный, который нельзя пропускать. Имя получателя и сумма — последний рубеж: после подтверждения перевод исполняется и «отозвать» его как карточную операцию не получится.
Что такое СБПэй и зачем нужно отдельное приложение
СБПэй — приложение Национальной системы платёжных карт, которое избавляет от переключения между банковскими приложениями. В нём можно заранее привязать счета разных банков и оплачивать код в пару касаний, не открывая каждый банк отдельно.
Пользоваться им необязательно: сканер QR-кодов есть в приложении практически любого банка. Смысл отдельного приложения — в скорости и в том, что перед оплатой видно, с какого счёта уйдут деньги, если счетов несколько.
Почему за оплату по QR-коду не приходит кэшбэк
Потому что банк начисляет кэшбэк за операции по карте, а здесь карта не участвует. Для банка это перевод со счёта, и стандартная программа лояльности на него не распространяется.
Некоторые банки делают собственные акции за оплату по СБП — тогда кэшбэк приходит, но по другим правилам и часто с лимитом. Если покупка крупная и по карте на неё положен повышенный процент, считать стоит заранее: экономия магазина на комиссии в ваш карман не попадает, а потерянный кэшбэк — вполне реальные деньги. Тот же подход полезен и в других ситуациях, где мелкая настройка меняет итог, — например, при выборе вклада: посчитать разницу помогает калькулятор вклада.
Где здесь ловушка: поддельные QR-коды
Самая частая схема — чужая наклейка поверх настоящей. Код выглядит обычно, приложение открывается штатно, но получателем оказывается постороннее лицо или незнакомое ООО.
Проверяйте имя получателя на экране до подтверждения. Если вместо названия заведения видите незнакомое имя или компанию, к которой кофейня отношения не имеет, — платёж нужно отменить и показать код кассиру.
Отдельная разновидность — коды в чатах и на объявлениях «для предоплаты». Здесь работает то же правило, что и с картами: деньги, ушедшие переводом добровольно, возвращаются тяжело. Смежные схемы мы разбирали в материале про частые ошибки при работе с банковской картой, а защитить сам доступ к приложению помогает двухфакторная аутентификация и её виды.
Как вернуть деньги за покупку, оплаченную по QR-коду
Возврат инициирует продавец через свой банк, и деньги приходят на тот же счёт, с которого вы платили. Ваш банк в этой цепочке — принимающая сторона, самостоятельно «отменить» перевод он не может.
- Обращайтесь в магазин с чеком или уведомлением из приложения — это подтверждение операции.
- Срок зачисления зависит от банка продавца; если деньги не пришли, повторно обращайтесь к продавцу, а не в свой банк.
- Частичный возврат возможен — продавец оформляет его на нужную сумму.
Если продавец отказывается возвращать деньги, спор переходит в потребительскую плоскость — претензия, а затем защита прав потребителя. Карточного механизма оспаривания операции здесь нет, и это главный минус QR-оплаты для дорогих покупок.
Почему магазины предлагают QR-код вместо терминала
Потому что приём оплаты по QR-коду обходится бизнесу дешевле, чем эквайринг, а деньги приходят на счёт быстрее. Для маленького кафе или мастера это разница между «выручка завтра» и «выручка сейчас».
Отсюда и скидки за оплату по коду, которые встречаются всё чаще: продавец делится с вами частью сэкономленной комиссии. Тарифы для бизнеса устанавливает регулятор, и именно поэтому они предсказуемы и одинаковы для банков-участников.
Не каждый квадрат на кассе — это СБП
Магазин может показать код своего банка, платёжного сервиса или рассрочки — механика и правила возврата у них будут другими. Ориентируйтесь на два признака: надпись о приёме оплаты по СБП рядом с кодом и то, что после сканирования открывается именно ваше банковское приложение с полем «получатель».
Отдельная история — цифровой рубль: там тоже показывают код, но деньги списываются не со счёта в банке, а с кошелька в платформе Банка России. Механику этой оплаты мы разобрали в статье о том, как оплачивать цифровым рублём в магазине и онлайн — путать два сценария не стоит, хотя внешне они похожи.
Что делать, если деньги списались, а чек не пришёл
Сначала посмотрите статус операции в истории приложения: если платёж отмечен как исполненный, деньги у продавца, и вопрос решается на кассе. Если операция висит в обработке, подождите — перевод может завершиться с задержкой, и повторная оплата приведёт к двойному списанию.
- Повторно код не сканируйте, пока не убедились, что первый платёж не прошёл.
- Покажите кассиру уведомление из приложения: для магазина это тот же факт оплаты, что и чек терминала.
- Если продавец платёж не видит, а деньги списаны, фиксируйте время и сумму операции и обращайтесь в свой банк за подтверждением перевода.
Такая ситуация чаще встречается со статическими кодами: касса не знает, что кто-то оплатил, пока продавец не сверит поступление на счёт. Уведомление в приложении банка — ваш главный аргумент в этом разговоре.
Пять ошибок при оплате по QR-коду
- Подтверждать платёж, не прочитав имя получателя. Это единственная проверка, которая отсекает поддельные наклейки.
- Вводить сумму в статический код на автомате. Лишний ноль возвращать придётся через продавца.
- Считать, что кэшбэк начислится как по карте. Чаще всего — нет.
- Платить по QR за дорогую технику или предоплату, где карточный спор был бы страховкой.
- Не сохранять чек. Без подтверждения операции разговор с магазином о возврате становится долгим.
Частые вопросы об оплате по QR-коду
Ниже — четыре вопроса, которые чаще всего задают про оплату по коду: про безопасность, кредитные деньги, интернет и отключение сервиса.
Безопасна ли оплата по QR-коду через СБП
Сама технология безопасна: реквизиты карты не передаются, а операция подтверждается в приложении банка. Слабое место — не канал, а человек: подменённый код и невнимательность на экране подтверждения.
Можно ли оплатить по QR-коду с кредитной карты
Как правило, нет: оплата идёт с расчётного счёта, а кредитный лимит к СБП обычно не подключается. Отдельные банки предлагают свои решения, но по умолчанию рассчитывать на кредитные деньги при оплате по коду не стоит.
Нужен ли интернет для оплаты по QR-коду
Да, интернет нужен: приложение банка должно связаться с системой, чтобы подставить получателя и провести перевод. Офлайн-оплаты в этом сценарии нет — в отличие от бесконтактной карты, которая в ряде случаев проходит без связи.
Можно ли отключить оплату по СБП в приложении банка
Да, в настройках приложения есть управление СБП: там же задаются лимиты на операции и выбирается банк по умолчанию. Полное отключение обычно закрывает и входящие переводы по номеру телефона, поэтому чаще разумнее ограничить лимиты, чем выключать сервис целиком.
Что делать дальше
Проверьте три вещи в приложении банка: какой счёт списывается по умолчанию, какие стоят лимиты на операции по СБП и включены ли уведомления о каждой операции. Эта настройка занимает пару минут и снимает большую часть будущих вопросов.
- Сравните, что выгоднее в вашем случае: кэшбэк по карте или скидка магазина за оплату по коду.
- Заведите привычку читать имя получателя — она стоит дороже любых настроек.
- Крупные покупки оплачивайте тем способом, где спор проще: для них QR-код не лучший выбор.
Если на счёте лежит не только «на кофе», а финансовая подушка, посмотрите доходности вкладов российских банков — деньги, которые просто ждут на текущем счёте, обычно работают хуже. А другие разборы про платёжные технологии и цифровые деньги собраны в разделе «Технологии».
Материал носит информационный характер, не является инвестиционной рекомендацией и не содержит прогнозов. Условия обслуживания, лимиты и тарифы уточняйте в своём банке и в официальных документах Банка России.
Упоминания в статье
Автор: Редакция Long/Short