Цифровой рубль: что будет с наличными деньгами
Соседка сняла в банкомате всю пенсию и разложила купюры по конвертам: в домовом чате написали, что с приходом цифрового рубля наличные перестанут принимать. Цифровой рубль — что будет с наличными деньгами: этот вопрос сейчас задают чаще любого другого, и на нём же чаще всего теряют деньги. Через неделю часть того конверта ушла «на проверку счёта» человеку, представившемуся сотрудником банка.
Короткий ответ: третья форма денег добавляется к двум привычным, а не заменяет их. Как устроена сама платформа и откуда берётся цифровой рубль, подробно разобрано в материале что такое цифровой рубль и как он работает — здесь мы говорим только про наличные: где купюры остаются незаменимыми, что реально меняется в кошельке и по каким признакам выбирать форму денег под конкретную задачу.
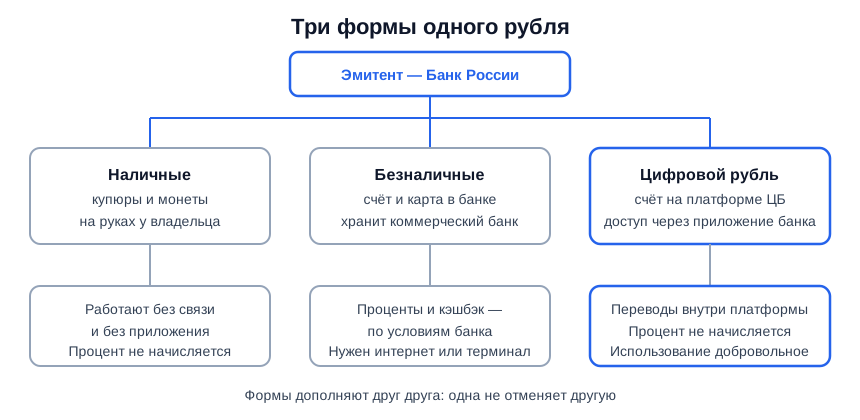
Три формы рубля: у всех один эмитент, но разные места хранения и разные правила.
Отменят ли наличные из-за цифрового рубля
Нет, отмена наличных не планируется: купюры и монеты остаются законным средством платежа, а цифровой рубль вводится как дополнительная, третья форма той же национальной валюты. Именно так он и описан в разделе о цифровом рубле на сайте Банка России: наличные, безналичные и цифровые рубли существуют параллельно и свободно переводятся друг в друга по номиналу.
Путаницу создаёт слово «цифровой». Оно звучит как замена бумажным деньгам, хотя по смыслу ближе к «ещё один способ хранить и передавать тот же самый рубль». Один цифровой рубль всегда равен одному наличному — это не отдельная валюта и не курс, который может разойтись с рублём в кармане.
Второй источник тревоги — темпы. Внедрение идёт поэтапно: сроки подключения банков и торговых точек определяет Банк России, и для граждан использование цифрового рубля заявлено как добровольное. Никакого автоматического обмена наличных на цифровые не предусмотрено: перевод делает сам владелец денег.
По каким признакам сравнивать формы денег
Чтобы не спорить лозунгами, сравнивать формы денег удобнее по пяти практическим признакам — именно они определяют, чем платить в конкретной ситуации:
- кто выпускает и где лежат деньги — от этого зависит, кому вы доверяете остаток;
- начисляется ли доход — есть ли процент, кэшбэк или их принципиально нет;
- нужна ли связь и техника — что произойдёт без интернета, без смартфона, без терминала;
- где принимают — обязан ли продавец принять этот способ оплаты;
- что будет при проблемах у банка — как форма денег ведёт себя в неприятном сценарии.
Дальше разбираем каждый признак по очереди — и в конце сводим всё в таблицу.
Кто выпускает деньги и где они хранятся
Эмитент у всех трёх форм один — Банк России, а вот место хранения разное, и это главное практическое отличие. Наличные лежат у вас физически. Безналичные — это запись на счёте коммерческого банка, то есть обязательство банка перед вами. Цифровые рубли учитываются на счёте в единой платформе Банка России, а банк выступает только окном доступа: вы видите кошелёк в привычном мобильном приложении, но сам остаток лежит не на балансе банка.
Отсюда вытекает практичное следствие. Сменили банк — цифровой кошелёк остаётся тем же, к нему можно подключиться через другое приложение. С обычным счётом так не выйдет: закрыли счёт в одном банке — открываете новый в другом, со своими реквизитами и условиями.
Начисляются ли проценты на цифровой рубль
Нет, на остаток цифрового рубля проценты не начисляются, и кэшбэк за оплату им не предусмотрен — по заявленной Банком России модели это платёжный инструмент, а не сберегательный. То же самое, кстати, верно и для наличных в конверте: деньги, лежащие без дела, доходности не приносят ни в какой форме.
Именно поэтому «переложить сбережения в цифровые рубли» — сомнительная идея по самой конструкции: копить логично там, где деньги работают. Сравнить, сколько сейчас дают банки, можно на нашей странице доходности вкладов, а прикинуть результат по конкретной сумме и сроку помогает калькулятор вклада. Отдельно стоит развести два разных страха: слухи про принудительный перевод депозитов мы уже разбирали в материале вклады переведут в цифровой рубль: разбор пяти мифов.
Нужен ли интернет, чтобы заплатить
Зависит от формы: наличным не нужно ничего — ни связи, ни заряда батареи, ни работающего терминала. Это их главное и недооценённое преимущество — в дороге, в сельском магазине, при сбое эквайринга купюра работает всегда.
Безналичной оплате нужен терминал и связь у продавца. Для цифрового рубля заявлен офлайн-режим — возможность платить, когда сети нет, — но рассчитывать стоит на то, что смартфон должен быть заряжен и приложение установлено. Пошагово процесс оплаты разобран в статье как оплачивать цифровым рублем в магазине и онлайн.
- 1Деньги приходят на обычный счёт в банке
- 2Владелец сам переводит нужную сумму в цифровой кошелёк
- 3Оплата цифровым рублём в магазине или онлайн
- 4Обратный перевод на счёт и снятие наличных в банкомате
Путь между формами денег читатель проходит сам: автоматического обмена в схеме нет.
Где принимают наличные, а где цифровой рубль
Наличные обязаны принимать практически везде, где идёт розничная торговля: право покупателя расплатиться купюрами защищено правилами торговли, и небольшие исключения касаются только совсем малых точек. Цифровой рубль принимается там, где продавец подключился к платформе, — перечень таких точек расширяется поэтапно.
Для читателя это означает простую вещь: отказываться от наличных «на всякий случай» рано, а осваивать цифровой кошелёк можно спокойно, без спешки. Кому из продавцов приём вообще обязателен и как он подключается — в разборе прием цифрового рубля: кто обязан и как подключить.
Что будет с деньгами, если у банка отзовут лицензию
Наличные у вас на руках отзыв лицензии не затрагивает вообще, цифровые рубли лежат на платформе Банка России и в конкурсную массу банка не попадают, а вот безналичные защищены через систему страхования вкладов на сайте АСВ — в пределах установленного лимита возмещения.
Это не повод хранить всё наличными: купюры дома не застрахованы ни от кражи, ни от пожара, ни от инфляции. Сколько «съедает» рост цен за несколько лет, наглядно показывает калькулятор инфляции — на длинном горизонте деньги в конверте теряют покупательную способность тихо и незаметно.
Сравнение трёх форм денег: таблица
| Признак | Наличные | Безналичные | Цифровой рубль |
|---|---|---|---|
| Где хранятся | У владельца | В коммерческом банке | На платформе ЦБ |
| Доход на остаток | Нет | По условиям банка | Нет |
| Работа без связи | Всегда | Нужен терминал | Заявлен офлайн-режим |
| При отзыве лицензии | Не затрагивает | Страхование вкладов | Не в балансе банка |
Сравнение по признакам, а не по громкости заголовков: у каждой формы своя роль.
Кому какая форма денег подходит
Универсального ответа нет — есть сценарии. Вот как признаки выше складываются в практический выбор:
- Пенсионеру или человеку без смартфона — наличные и карта: ничего менять не нужно, обязанности открывать цифровой кошелёк нет.
- Тем, кто платит в поездках и в малых населённых пунктах — держать запас наличных на случай, когда связь и терминал недоступны.
- Тем, кто копит — вклад или другие инструменты со ставкой: ни наличные, ни цифровой рубль дохода не дают.
- Бизнесу и самозанятым — смотреть на комиссии и обязанность приёма; тема разобрана в материале про цифровой рубль для юридических лиц.
Где здесь ловушка
Ловушка не в самой технологии, а в реакции на слухи о ней. Три типичные ошибки стоят людям реальных денег:
- Досрочно закрыть вклад и снять всё наличными — потеря процентов за весь срок, причём по причине, которой не существует.
- Держать крупную сумму дома — риск кражи плюс тихая потеря покупательной способности из-за инфляции.
- Поверить «сотруднику банка», который предлагает срочно перевести деньги на «безопасный цифровой счёт», — такого счёта не существует.
Как мошенники используют разговоры про отмену наличных
Схема всегда одна: создать срочность и увести деньги на чужой счёт. Звонящий ссылается на «перевод всех вкладов в цифровой рубль», «блокировку наличных с понедельника» или «обязательную регистрацию кошелька» и просит продиктовать код из СМС либо перевести средства «для сохранности».
Ни одна из этих процедур не требует от гражданина срочных действий по телефону: открытие цифрового кошелька добровольное и делается самостоятельно в приложении банка. Разбор родственных схем — в материале мошенники и банковская карта: пять частых ошибок.
Что часто путают
Три подмены встречаются чаще всего, и каждая меняет смысл разговора:
- Цифровой рубль и криптовалюта. У цифрового рубля есть эмитент — государственный центральный банк, курс к рублю фиксирован по номиналу; у биткоина эмитента нет и цена свободная.
- Цифровой рубль и деньги на карте. На карте — обязательство коммерческого банка, в цифровом кошельке — обязательство Банка России.
- Цифровой рубль и «электронные деньги» кошельков. Это разные правовые конструкции, хотя внешне обе выглядят как баланс в приложении.
Можно ли снять цифровой рубль в банкомате
Напрямую из цифрового кошелька купюры банкомат не выдаёт: сначала цифровые рубли переводятся на обычный банковский счёт, а уже с него деньги снимаются как обычно, один к одному. Подробный разбор порядка и ограничений — в статье цифровой рубль: можно ли обналичить и вывести деньги.
То есть связь с наличными не разрывается: обмен работает в обе стороны и по номиналу. Это ещё один аргумент против паники — деньги не «запираются» в цифровой форме.
Частые вопросы
Ниже — то, что спрашивают чаще всего, когда речь заходит о судьбе купюр.
Обяжут ли всех открыть счёт в цифровых рублях
Нет: для граждан использование цифрового рубля заявлено как добровольное, кошелёк открывается по собственному заявлению в приложении банка. Отдельный вопрос — зарплата: что именно вправе выбирать работник, разобрано в материале зарплата в цифровых рублях: кого коснётся и как отказаться.
Что будет с наличными у пенсионеров
Ничего: получать пенсию наличными или на обычную карту можно и дальше, никаких обязательных переводов в цифровую форму не предусмотрено. Подробнее о том, зачем эта форма денег пожилому человеку и нужна ли она вообще, — в разборе цифровой рубль для пенсионеров.
Исчезнут ли банковские карты и переводы
Нет, карты и привычные переводы никуда не денутся: цифровой рубль решает другие задачи и не отменяет безналичную инфраструктуру. Для читателя это означает, что выбор способа оплаты остаётся за ним, а не за банком.
Можно ли копить в цифровых рублях
Копить в них можно только в смысле «складывать», потому что процент на остаток не начисляется. Для накоплений логичнее инструменты со ставкой: там деньги хотя бы компенсируют часть роста цен, а цифровой кошелёк остаётся тем, чем задуман, — средством оплаты.
Что делать дальше
Практический минимум, который закрывает тему без нервов:
- Не снимать деньги и не закрывать вклады из-за слухов об «отмене наличных» — отмены нет.
- Держать разумный запас купюр на случай сбоя связи и терминалов, но не хранить дома крупные суммы.
- Проверять любые «срочные» звонки про цифровой рубль — перезванивать в банк самостоятельно по номеру с карты.
- Считать доходность накоплений, а не форму хранения: начать можно с калькулятора вклада.
- Осваивать цифровой кошелёк тогда, когда он реально понадобится для оплаты, а не «на всякий случай».
Материал носит информационный характер, не является инвестиционной рекомендацией и не содержит прогнозов. Решения о том, в какой форме хранить и как использовать деньги, читатель принимает самостоятельно.
Тикеры и упоминания в статье
Автор: Редакция Long/Short