Цифровой рубль: страны, где такие деньги уже работают
Когда в разговоре всплывает цифровой рубль, страны, где похожие деньги уже в ходу, почему-то остаются за скобками. А зря: пока у нас спорят, обязательно это или добровольно, в Китае цифровым юанем платят в транспорте и магазинах, на Багамах свою цифровую валюту запустили ещё в 2020 году, а в Нигерии государство несколько лет уговаривает людей завести кошелёк — и люди не торопятся.
Чужой опыт полезнее любых обещаний: он показывает не то, что планировалось, а то, что в итоге поменялось в кошельке обычного человека. Разберём, по каким признакам вообще сравнивают такие проекты, чем отличаются подходы разных стран и что из этого уже видно в российском проекте. Если сама механика пока в тумане — начните с разбора что такое цифровой рубль и как он работает, а здесь речь про мировой контекст.
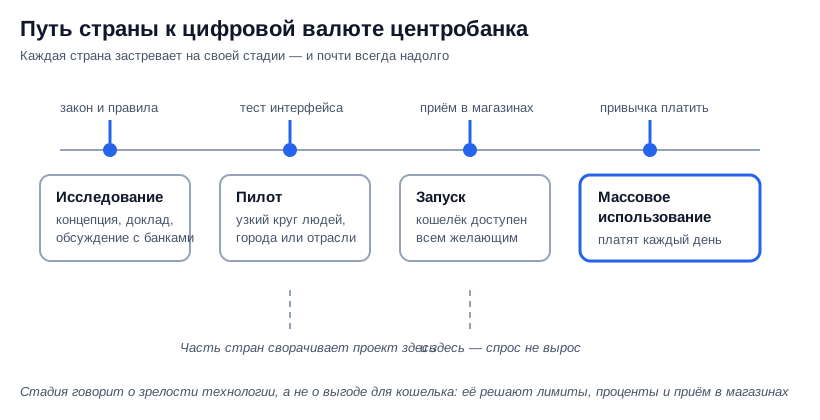
Стадии, через которые проходит цифровая валюта центробанка: большинство стран застревает на середине пути.
В каких странах есть цифровой рубль и его аналоги
Цифрового рубля нет ни в одной стране, кроме России, — так называется именно российский проект. А его аналоги, цифровые валюты центральных банков, уже работают на Багамах, Ямайке и в Нигерии, широко тестируются в Китае и Индии и обсуждаются в еврозоне.
Разброс стадий огромный: где-то валютой можно расплатиться в обычном магазине, где-то дальше отчёта регулятора дело не пошло. Вот как выглядит картина по основным проектам.
- Китай — цифровой юань: самый масштабный пилот в мире, оплата в транспорте, магазинах и бюджетных выплатах в отдельных провинциях
- Багамы — Sand Dollar: первая в мире полноценно запущенная розничная цифровая валюта центробанка
- Ямайка — JAM-DEX: запущен как национальный платёжный инструмент для людей без банковских карт
- Нигерия — eNaira: запущен, но заметная часть населения продолжает пользоваться наличными и обычными переводами
- Индия — цифровая рупия: пилоты Резервного банка Индии, отдельно розничный и оптовый
- Еврозона — цифровой евро: подготовительная стадия, окончательное решение о выпуске не принято
- Швеция — e-krona: пилот отработан, массового запуска не последовало
Почему за рубежом это называется не «цифровой рубль»
Потому что у каждой страны своя валюта, а общее у проектов — форма, а не название. Общий термин — ЦВЦБ, цифровая валюта центрального банка (в англоязычных документах CBDC): это деньги, обязательство по которым несёт не коммерческий банк, а сам центробанк страны.
Цифровой рубль — российская версия такой валюты, третья форма денег наряду с наличными и безналичными. Выпускает его Банк России, и учитываются такие рубли на его собственной платформе, а не на счетах коммерческих банков — подробности регулятор описывает в разделе про цифровой рубль на сайте Банка России.
Именно из-за этой конструкции сравнение с другими странами вообще имеет смысл: технически проекты разные, а экономическая суть одна — деньги напрямую от центробанка в кошельке у человека.
По каким признакам сравнивать цифровые валюты разных стран
Сравнивать по громкости запуска бесполезно. Для кошелька важны шесть вещей, и именно по ним страны расходятся сильнее всего.
- Стадия: исследование, пилот, запуск или массовое использование
- Кто ведёт кошелёк: сам центробанк или банк-посредник
- Лимиты на хранение и переводы
- Начисляются ли проценты на остаток
- Работает ли оплата без интернета
- Что о тратах видно государству и банку
Дальше — по каждому признаку, с примерами конкретных стран.
На какой стадии проект: пилот, запуск или заморозка
Стадия говорит о зрелости технологии, но ничего не говорит о пользе для человека. Багамы формально обогнали всех и запустили валюту первыми, но доля расчётов в ней осталась скромной, а Китай при статусе «пилота» охватывает больше людей, чем все запущенные проекты вместе взятые.
Показательный пример — Восточно-Карибский валютный союз: его цифровая валюта DCash пережила многонедельный технический сбой, после которого проект пришлось переосмысливать. Для читателя вывод простой: раз деньги живут на платформе, доступность платформы становится таким же вопросом, как доступность банкомата.
Кто открывает кошелёк — банк или центробанк
В большинстве стран человек приходит не в центробанк, а в привычный банк, и тот выступает витриной. Эту двухуровневую модель выбрали Китай, Индия и Россия: деньги — обязательство регулятора, а интерфейс, идентификация и поддержка остаются на коммерческом банке.
Багамы и Нигерия пошли ближе к прямой модели, где роль центробанка заметнее. Практическая разница проявляется в мелочах: к кому идти, если платёж завис, и что делать, если у банка-витрины отозвали лицензию. В российском проекте деньги при этом не лежат в банке — как это устроено при снятии и выводе, мы разбирали отдельно: можно ли обналичить цифровой рубль.
Есть ли лимиты на хранение и переводы
Лимиты есть почти везде, и вводят их по одной причине: чтобы люди не переложили деньги из банков в центробанк разом. Если это произойдёт, банкам станет не из чего выдавать кредиты, и цена такого перетока ляжет на всю экономику.
Поэтому в разных странах встречаются потолок на остаток кошелька, ограничение на сумму одной операции и на оборот за период. Это ключевая причина, почему цифровая валюта в большинстве стран остаётся средством расчётов, а не накопления.
Начисляются ли проценты на остаток
Как правило, не начисляются — ни в одном из крупных запущенных проектов цифровая валюта не задумана как замена вкладу. Логика та же, что и с лимитами: доходный кошелёк центробанка мгновенно вытянул бы деньги из банковской системы.
Для читателя это означает вот что: на остатке в такой валюте деньги не растут, а инфляция их всё равно подтачивает. Сравнить, во что превращается та же сумма на депозите, проще всего через калькулятор вклада. И ещё одна деталь: страхование вкладов распространяется на деньги в банках — участниках системы, о чём подробно говорится в материалах про страхование вкладов на сайте АСВ, а счёт цифровой валюты устроен иначе — он ведётся на платформе центробанка. Мифы вокруг этой темы мы разбирали в материале вклады переведут в цифровой рубль.
Работает ли оплата без интернета
Офлайн-режим есть не везде, и это один из главных практических различителей. В Китае офлайн-оплату отрабатывали через касание двух устройств, и именно она объясняет интерес к цифровому юаню в транспорте, где связь нестабильна.
В проектах небольших островных государств офлайн-режим важен по другой причине — из-за ураганов и перебоев со связью. Российский проект тоже заявлял офлайн-платежи как одно из отличий от обычного перевода.
- 1Центробанк выпускает цифровую валюту на своей платформе
- 2Банк открывает человеку кошелёк и проверяет личность
- 3Человек переводит деньги со своего обычного счёта в кошелёк
- 4Оплата в магазине уходит напрямую через платформу центробанка
- 5Магазин получает деньги и выводит их на банковский счёт
Схема одинакова для большинства стран: банк остаётся витриной, деньги учитываются у регулятора.
Что государство видит о ваших тратах
Видно ровно то, что записано на платформе: кто, кому и сколько перевёл. Это принципиальное отличие от наличных и причина большей части споров вокруг таких валют во всём мире.
Страны решают вопрос по-разному. Где-то для маленьких сумм заводят упрощённый кошелёк с минимумом данных, где-то, наоборот, привязывают операции к полной идентификации. Полной анонимности наличных не даёт ни один известный проект — это честный ответ, который стоит держать в голове.
Сравнение подходов: таблица
Свести различия проще всего в один экран. В таблице — типичные варианты решений и то, как устроен российский проект.
| Признак | Как бывает в разных странах | Российский цифровой рубль |
|---|---|---|
| Кошелёк | напрямую у центробанка или через банк | через банк, счёт на платформе Банка России |
| Проценты на остаток | как правило не начисляются | не начисляются |
| Лимиты | почти всегда есть | предусмотрены |
| Офлайн-оплата | есть не во всех проектах | заявлена как отличие от перевода |
Таблица показывает подходы, а не рейтинг: лучшего проекта в мире пока не выбрано.
Как работает цифровой юань в Китае
Цифровой юань живёт внутри отдельного приложения и кошельков, которые открывают крупные банки. Человек пополняет кошелёк с обычного счёта и платит по коду или касанием, а магазин получает деньги без привычной цепочки посредников.
Важная деталь: Китай не отменял ни наличные, ни привычные платёжные сервисы. Цифровой юань встроился рядом с ними и много лет занимает свою нишу, а не вытесняет всё остальное. Для российского читателя это самый близкий по масштабу ориентир.
Чему учит опыт Багам, Ямайки и Нигерии
Главный урок малых экономик: технология запускается быстрее, чем меняется привычка платить. На Багамах и Ямайке валюту создавали ради людей, до которых плохо дотягивается банковская инфраструктура, — задача понятная и решаемая.
В Нигерии же после запуска eNaira выяснилось, что человеку нужен не новый вид денег, а причина им пользоваться: если наличные и обычные переводы работают, кошелёк остаётся пустым. Отсюда практический вывод, который повторяется во всех странах: приём в магазинах и польза в быту решают больше, чем сама технология.
Плюсы
- Платёж идёт напрямую через платформу центробанка, без длинной цепочки посредников
- Деньги не зависят от устойчивости конкретного коммерческого банка
- В ряде проектов работает офлайн-оплата и переводы без комиссии для человека
Минусы
- На остаток не начисляются проценты, как на вкладе
- Почти везде есть лимиты на хранение и операции
- Операции прозрачны для платформы: анонимности наличных нет
Плюсы и минусы, общие для большинства национальных проектов.
Почему часть стран отказалась от розничной цифровой валюты
Потому что не нашла задачи, которую та решает лучше существующих платежей. В странах с развитыми мгновенными переводами выгода для человека оказывалась неочевидной, а издержки на инфраструктуру — реальными.
Швеция отработала пилот и не стала торопиться с запуском. В США розничной цифровой валюты центробанка нет, и на уровне политики от этой идеи отказались. Это и есть ответ на вопрос, какие страны отказались от цифрового рубля в его зарубежном понимании: отказ от проекта — такой же нормальный исход, как и запуск.
Что из мирового опыта уже видно в цифровом рубле
Видно три вещи: двухуровневая модель через банки, отсутствие процентов на остаток и поэтапное расширение вместо одномоментного перехода. Всё это повторяет логику Китая и Индии, а не островных государств.
Четвёртое, что стоит держать в голове, — целевые группы. Разговоры про зарплаты и социальные выплаты в новой форме идут и за рубежом; как это устроено у нас, разбирали в материале про зарплату в цифровых рублях. А опасения про исчезновение купюр мировой опыт пока не подтверждает: ни одна страна с запущенной цифровой валютой наличные не отменила — тему мы разбирали в статье про то, что будет с наличными деньгами.
Где здесь ловушка
Ловушка не в технологии, а в разговорах вокруг неё. Чем больше стран запускает цифровые валюты, тем чаще этим пользуются мошенники: звонят и предлагают «перевести деньги на безопасный цифровой счёт», пока не поздно.
Ни один проект цифровой валюты в мире не требует переводить деньги куда-то срочно и по звонку. Открытие кошелька — добровольное действие в приложении вашего банка, а не спасательная операция по телефону.
Второе заблуждение — считать чужой запуск обязательным сценарием для нас. Стадии, лимиты и правила в каждой стране свои, и переносить выводы напрямую нельзя.
Частые вопросы
Короткие ответы на то, что чаще всего спрашивают про цифровые валюты других стран.
Цифровой рубль и цифровой юань — это криптовалюты?
Нет. Криптовалюту выпускает децентрализованная сеть, и её курс никто не гарантирует, а цифровую валюту центробанка выпускает государственный регулятор, и одна единица всегда равна одной единице обычной национальной валюты.
Сколько стран уже ввели цифровую валюту центробанка
Полноценно запустили единицы — в их числе Багамы, Ямайка и Нигерия. Десятки стран находятся на стадии пилотов и исследований, а часть проектов свёрнута или поставлена на паузу.
Можно ли расплатиться цифровым рублём за границей
Пока нет: национальные цифровые валюты работают внутри своих стран. Трансграничные расчёты обсуждаются отдельно и в основном на уровне межбанковских, а не потребительских платежей.
Заменят ли цифровые валюты наличные в других странах
Ни в одной стране с запущенной цифровой валютой наличные не отменены. Опыт показывает обратное: новая форма добавляется к существующим, а доля наличных снижается медленно и по своим причинам.
Нужно ли открывать кошелёк, если сосед уже открыл
Это добровольное решение, и мировой опыт не даёт повода спешить. Кошелёк имеет смысл там, где им реально можно расплатиться, — пока приём ограничен, практической разницы с обычным счётом немного.
Что делать дальше
Первое: не принимать чужой запуск за обязательный сценарий и смотреть на признаки из этой статьи — стадию, лимиты, проценты и приём в магазинах. Второе: держать деньги там, где они работают на вас, а не там, где о них громче говорят.
- Проверьте, какие лимиты и правила действуют именно в вашем банке, а не в чужой стране
- Не переводите деньги по звонку ни на какой «цифровой счёт» — это признак мошенничества
- Сравните, что даёт остаток без процентов и что даёт вклад, прежде чем перекладывать сумму
- Следите за стадией проекта, а не за заголовками о запуске в других странах
Посчитать, как инфляция съедает деньги, лежащие без движения, поможет калькулятор инфляции, а другие разборы по теме собраны в разделе «Технологии».
Материал носит информационный характер, не является инвестиционной рекомендацией и не содержит прогнозов. Решения о своих деньгах читатель принимает сам.
Автор: Редакция Long/Short