Рентабельность капитала ROE: как считать и где ловушка
Две компании из одного сектора, и у первой рентабельность капитала ROE вдвое выше. Кажется, всё понятно: бизнес эффективнее, значит и акция интереснее. А через пару минут в отчётности выясняется, что высокий ROE держится не на прибыли, а на долге — собственного капитала у компании почти не осталось, и формула просто делит прибыль на маленькое число.
Это не редкий курьёз, а обычное устройство показателя. ROE считает за вас любой скринер, но почти нигде не показано, из чего он собран, — а собран он из трёх вещей, и только одна из них про эффективность. Разберём, что ROE показывает на самом деле, как посчитать его по отчётности руками и в каких случаях ему нельзя верить вообще.
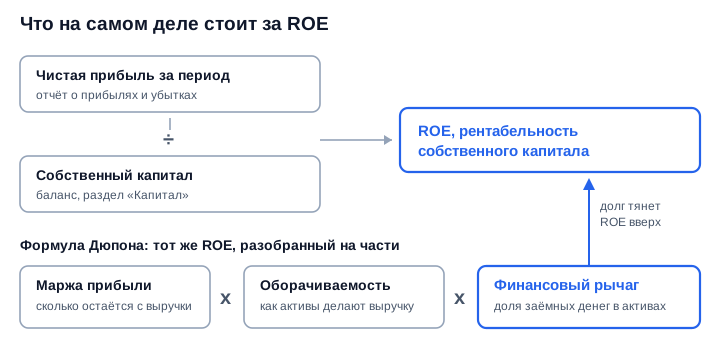
ROE — это дробь, а формула Дюпона показывает, что в ней прячется финансовый рычаг.
Кратко: что нужно знать про ROE
- ROE показывает, сколько чистой прибыли компания приносит на каждый рубль денег акционеров.
- Формула простая: чистая прибыль делится на собственный капитал. Обе цифры берутся из отчётности.
- Одинаковый ROE у двух компаний может означать совершенно разное: у одной — высокую маржу, у другой — большой долг.
- Универсальной «нормы» нет. ROE сравнивают с сектором, с собственной историей компании и с доходностью безрисковых инструментов.
- При отрицательном собственном капитале ROE теряет смысл: формула выдаёт число, но читать его нельзя.
Что показывает рентабельность собственного капитала ROE
ROE показывает, сколько чистой прибыли бизнес зарабатывает на каждый рубль собственного капитала — то есть денег акционеров, а не кредиторов. Это ответ на вопрос «насколько эффективно компания использует то, что принадлежит её владельцам».
Собственный капитал — это то, что останется акционерам, если продать все активы и раздать все долги. В балансе он стоит отдельным разделом и складывается из уставного капитала, накопленной нераспределённой прибыли и переоценок. Именно этот остаток и есть знаменатель ROE.
Отсюда важное следствие. ROE — показатель для акционера, а не для компании целиком. Кредиторам и облигационерам интереснее, как бизнес обслуживает весь вложенный капитал, включая заёмный, и для этого есть другие метрики. ROE же отвечает ровно на один вопрос: что получает владелец доли.
Как считать ROE: формула
ROE считают как чистую прибыль за период, делённую на собственный капитал, и переводят в проценты. Прибыль берут годовую или за последние двенадцать месяцев, капитал — из баланса.
Тонкость, на которой спотыкаются чаще всего, — какой именно капитал ставить в знаменатель. Капитал на конец периода считать проще, но он уже включает прибыль, которую мы же и делим. Аккуратнее брать средний за период: полусумму капитала на начало и на конец. Если компания за год провела допэмиссию или крупный выкуп, разница между двумя способами будет заметной.
- Числитель — чистая прибыль, строка «прибыль за период» в отчёте о финансовых результатах.
- Знаменатель — собственный капитал, итог соответствующего раздела баланса.
- Период — всегда год. Квартальную прибыль нельзя делить на капитал напрямую: получится заниженное число.
- Для банков и холдингов берите консолидированную отчётность, иначе цифра будет по одному юрлицу из группы.
Если вы считаете по российской отчётности, помните, что РСБУ и МСФО дадут разный результат: у группы компаний прибыль и капитал по международным стандартам консолидируются, а по российским — нет. Подробно про эту разницу — в разборе чем отчётность по МСФО отличается от РСБУ.
Откуда брать цифры для расчёта ROE
Обе цифры лежат в отчётности эмитента, которую российские публичные компании обязаны публиковать в центре раскрытия корпоративной информации. Там же видно, за какой период отчёт и проходил ли он аудит.
Даты выхода отчётов удобно отслеживать заранее: ROE пересчитывают именно после публикации, и до неё вы смотрите на устаревшее число. Ближайшие публикации российских эмитентов собраны в календаре отчётностей. Если отчёт ещё не вышел, а скринер показывает свежий ROE, значит он посчитан по прошлым данным.
Разобраться, что именно искать в документах, помогает разбор как читать финансовую отчётность компании: ROE строится на двух строчках, но обе нужно найти в правильной форме и за правильный период.
Почему высокий ROE не всегда хороший знак
Потому что дробь растёт двумя способами: когда увеличивается прибыль и когда уменьшается капитал. Второй способ к эффективности бизнеса отношения не имеет.
Представьте розничную сеть, которая финансирует магазины в основном кредитами. Собственного капитала в структуре мало, прибыль при этом есть — и ROE получается впечатляющим. Пока выручка растёт, всё выглядит отлично. Как только продажи проседают, проценты по кредитам никуда не деваются, и тот же рычаг работает в обратную сторону: прибыль падает быстрее выручки.
Уменьшить капитал можно и намеренно. Крупный байбэк — выкуп компанией собственных акций — сокращает собственный капитал, и ROE механически растёт, хотя бизнес за этот квартал ни на копейку не стал эффективнее. Что ещё меняет выкуп для инвестора, разобрано в материале байбэк акций: что это и всегда ли это плюс.
Правило чтения: прежде чем радоваться высокому ROE, посмотрите, что происходило со знаменателем. Если капитал сокращался быстрее, чем росла прибыль, рост показателя бухгалтерский, а не экономический.
Формула Дюпона: из чего складывается ROE
Формула Дюпона раскладывает ROE на три множителя: рентабельность продаж, оборачиваемость активов и финансовый рычаг. Перемножив их, вы получите тот же самый ROE — но теперь видно, чем именно он набран.
- 1Маржа — сколько прибыли остаётся с каждого рубля выручки
- 2Оборачиваемость — сколько выручки приносит каждый рубль активов
- 3Рычаг — какая доля активов профинансирована долгом
- 4Перемножаем три множителя и получаем ROE
- 5Смотрим, какой множитель даёт основной вклад
Разложение Дюпона отвечает не на вопрос «какой ROE», а на вопрос «откуда он взялся».
Практическая польза разложения в том, что оно превращает одно число в диагноз. Высокая маржа при скромном рычаге — это качественный бизнес с ценовой властью. Низкая маржа при высокой оборачиваемости — нормальная модель для ритейла. А вот ROE, набранный преимущественно рычагом, — это не про эффективность, это про риск.
- ROE вырос за счёт маржи — компания стала зарабатывать больше с каждой продажи.
- ROE вырос за счёт оборачиваемости — активы стали работать интенсивнее.
- ROE вырос за счёт рычага — компания просто заняла больше денег.
Чем ROE отличается от ROA и ROIC
Все три показателя делят прибыль на капитал, но берут разный знаменатель: ROE — только деньги акционеров, ROA — все активы компании, ROIC — весь инвестированный капитал, включая долгосрочный долг.
| Показатель | Что в знаменателе | О чём говорит |
|---|---|---|
| ROE | Собственный капитал | Отдача на деньги акционеров |
| ROA | Все активы | Насколько эффективно работает имущество |
| ROIC | Собственный капитал плюс долг | Отдача на весь вложенный капитал |
| Разрыв ROE и ROA | Величина рычага | Насколько компания зависит от долга |
Сравнение знаменателей: чем шире разрыв между ROE и ROA, тем больше в бизнесе заёмных денег.
Отсюда простой приём: смотрите ROE и ROA вместе. Если ROE высокий, а ROA скромный, разницу создал долг. Если оба показателя держатся на приличном уровне, бизнес зарабатывает сам, а не за счёт кредитного плеча. Это тот же принцип, что и с другими мультипликаторами: одно число ничего не доказывает, работает только связка. Про базовый набор — в разборе мультипликаторы акций: P/E и P/B.
Какой ROE считается нормальным
Универсальной нормы не существует: приемлемый уровень задаёт сектор и текущая стоимость денег. Один и тот же ROE будет отличным результатом для тяжёлой промышленности и посредственным для бизнеса, который почти не требует капитальных вложений.
Практических ориентира три, и все три относительные:
- Сектор. Сравнивайте с конкурентами того же профиля: у банков, металлургов и ритейла принципиально разная структура баланса.
- История самой компании. Ровный ROE несколько лет подряд говорит больше, чем один удачный год.
- Стоимость безрисковых денег. Если отдача на капитал сопоставима с доходностью государственных облигаций, акционер берёт на себя риск бизнеса без премии за него.
Третий ориентир особенно нагляден в периоды высокой ключевой ставки: планка, с которой инвестор сравнивает бизнес, поднимается вместе с доходностями долгового рынка. Посмотреть, какую доходность сейчас дают выпуски с разными сроками, можно в календаре облигаций.
Где ROE ломается совсем
Показатель перестаёт работать в трёх ситуациях: при отрицательном собственном капитале, при разовой прибыли и при сравнении компаний из разных отраслей.
Отрицательный капитал. Так бывает, когда накопленные убытки или щедрые выплаты превысили всё, что было вложено. Разделите прибыль на отрицательное число — получите отрицательный ROE при живой прибыли или, что хуже, положительный ROE при убытке. Формула выдаст результат, читать его нельзя.
Разовая прибыль. Продажа крупного актива, переоценка валютных обязательств или списание резерва раздувают чистую прибыль одного периода. ROE подскакивает, а через год возвращается обратно. Всегда проверяйте, из чего состоит прибыль: ту же ловушку подробно разбираем на примере EBITDA и её искажений.
Межотраслевое сравнение. Банк по своей природе работает с огромным рычагом — это его бизнес-модель, а не рискованность. Сравнивать его ROE с ROE нефтяной компании бессмысленно: у них разный смысл знаменателя.
Пять ошибок в чтении ROE
- Смотреть ROE в отрыве от долга. Без ROA и долговой нагрузки высокий показатель ничего не доказывает.
- Брать один год. Разовый всплеск прибыли выглядит как улучшение бизнеса, хотя это бухгалтерское событие.
- Сравнивать компании из разных секторов. Структура капитала у банка и у металлурга несопоставима.
- Считать по РСБУ вместо МСФО у холдинга. В отчётности головного юрлица нет ни прибыли дочерних компаний, ни их капитала.
- Путать ROE с дивидендной доходностью. Первое — отдача бизнеса на капитал, второе — то, что доходит до вашего счёта.
Последняя путаница встречается чаще всего. Компания может показывать прекрасный ROE и не платить вообще ничего, если реинвестирует прибыль в рост. Как считается то, что реально приходит акционеру, — в разборе дивидендная доходность российских акций.
Как проверить ROE перед покупкой акции
Порядок действий короткий: посчитайте показатель за несколько лет, разложите его по Дюпону и сравните с сектором. Три шага закрывают большую часть ловушек.
- Возьмите ROE не за один год, а за три-пять лет — ровная линия важнее высокого пика.
- Поставьте рядом ROA. Широкий разрыв означает, что работает рычаг, а не бизнес.
- Проверьте, не было ли байбэка или допэмиссии: они двигают знаменатель без связи с операциями.
- Убедитесь, что прибыль операционная, а не от разовой продажи актива.
- Сравните с двумя-тремя конкурентами того же сектора, а не с рынком в целом.
Отобрать компании для такого сравнения удобно в скринере российских акций: он собирает эмитентов Московской биржи в одну таблицу, и по ним уже можно строить свою выборку для сопоставления показателей внутри сектора.
Частые вопросы про рентабельность капитала
Ниже — то, что спрашивают чаще всего, когда впервые сталкиваются с показателем в отчётности или скринере.
Что показывает ROE простыми словами
ROE показывает, сколько копеек чистой прибыли компания делает на каждый рубль, который принадлежит её акционерам. Чем выше отдача, тем эффективнее работают деньги владельцев — но только если высокий показатель набран прибылью, а не сокращением капитала.
Какой ROE считается хорошим для российских компаний
Хорошим считается ROE, устойчиво превышающий доходность безрисковых вложений и средний уровень по сектору. Абсолютного порога нет: при высокой ключевой ставке планка выше, чем при низкой, потому что альтернатива в виде государственных облигаций становится привлекательнее.
Чем ROE отличается от рентабельности продаж
Рентабельность продаж показывает долю прибыли в выручке, а ROE — отдачу на вложенный акционерами капитал. Компания с тонкой маржой может иметь высокий ROE за счёт быстрой оборачиваемости — именно это и разбирает формула Дюпона.
Можно ли сравнивать ROE банков и промышленных компаний
Нет, такое сравнение некорректно. У банка привлечённые средства — это сырьё бизнеса, поэтому рычаг у него огромный по определению, и ROE выходит структурно выше. Сравнивать нужно банк с банком, металлурга с металлургом.
Влияет ли ROE на дивиденды
Напрямую нет: дивиденды определяются дивидендной политикой и решением собрания акционеров, а не значением ROE. Связь косвенная — устойчиво высокая отдача на капитал даёт компании ресурс для выплат. Что и когда выплачивают российские эмитенты, видно в дивидендном календаре.
Что делать дальше
ROE стоит воспринимать не как оценку, а как вопрос: за счёт чего компания получила такую отдачу. Ответ на него всегда лежит на один уровень глубже — в марже, оборачиваемости и долге.
- Посчитайте ROE вручную хотя бы по одной знакомой компании — так станет видно, какие строки отчётности на него влияют.
- Добавьте к нему ROA: связка двух показателей ловит рычаг, который ROE в одиночку прячет.
- Разложите показатель по Дюпону и определите, какой множитель даёт основной вклад.
- Проверьте динамику за несколько лет и сопоставьте с конкурентами того же сектора.
Следующий практический шаг — собрать список компаний для сравнения в скринере акций и заранее отметить даты выхода их отчётов в календаре отчётностей, чтобы пересчитывать показатель по свежим данным, а не по прошлогодним.
Материал носит информационный характер, не является инвестиционной рекомендацией и не содержит прогнозов. Решение о сделках вы принимаете самостоятельно.
Тикеры и упоминания в статье
Календарь эмитента
- Московская биржаMOEX· отсечка 9 июля 2027 г. (купить до 8 июля 2027 г.)
Автор: Редакция Long/Short