Доходность портфеля: как считать и какой способ выбрать
Приложение брокера показывает одну цифру, ваша табличка считает другую, а знакомый с похожим набором бумаг называет третью. Никто не ошибся в арифметике: доходность портфеля — это не одно число, а результат того способа счёта, который вы выбрали.
Разница вылезает ровно там, где вы вносили и выводили деньги. Пополнили счёт перед сильным ростом — и один метод запишет этот рост вам в заслугу, а другой честно скажет, что бумаги росли бы и без вас. Ниже — как выбрать способ под свою задачу, где каждый из них искажает картину и что делать с дивидендами, комиссиями и налогом.
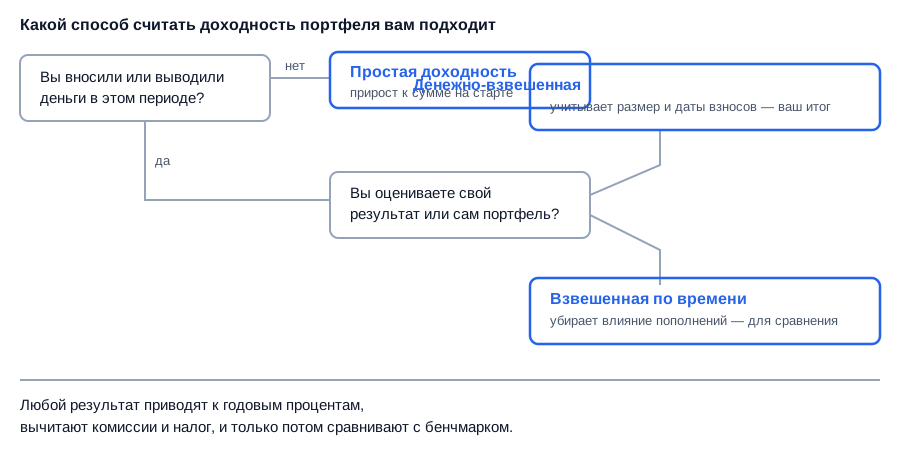
Выбор способа расчёта зависит от того, двигались ли деньги на счёте и что именно вы хотите измерить.
От чего зависит, какой способ вам подойдёт
Прежде чем считать, ответьте на три вопроса — они и определяют метод:
- Двигались ли деньги. Если в течение периода вы ни разу не пополняли и не выводили, подойдёт самая простая формула. Как только появились взносы, простая формула перестаёт быть корректной.
- Что вы измеряете. Свой личный финансовый результат — это одно. Качество отбора бумаг, которое можно честно сравнить с индексом или с чужим портфелем, — совсем другое.
- За какой срок. Результат за три месяца и за три года нельзя сравнивать напрямую: их приводят к годовым процентам.
Дальше разберём каждый способ по отдельности, а в середине статьи будет таблица, по которой их удобно сравнить.
Как рассчитать доходность портфеля
Базовый расчёт такой: возьмите стоимость портфеля на конец периода, вычтите стоимость на начало, разделите результат на стоимость на начало и переведите в проценты. Это простая доходность — прирост капитала относительно точки старта.
Стоимость портфеля на обе даты берут по рыночным ценам закрытия торгов, а не по ценам покупки. Для бумаг Московской биржи это итоги основной торговой сессии соответствующего дня.
К изменению цены нужно добавить всё, что портфель принёс деньгами: дивиденды, купоны, выплаты по амортизируемым выпускам. Если они остались на брокерском счёте, они уже входят в конечную стоимость. Если вы вывели их на карту — прибавьте вручную, иначе занизите результат.
Типичная ловушка новичка: сравнивать текущую стоимость портфеля с суммой, которую он «всего внёс». Это не доходность, а прирост к вложениям — величина, которая ничего не говорит о качестве управления, пока не учтены даты взносов.
Почему простая формула врёт после пополнения счёта
Простая формула молча считает, что вся сумма работала весь период. Внесённые в конце года деньги увеличивают стоимость портфеля, но заработать за оставшиеся недели они физически не успели.
Получается перекос в обе стороны. Крупное пополнение в конце периода занижает расчётную доходность: в числителе прироста почти нет, а знаменатель вырос. Крупный вывод, наоборот, её завышает.
Именно поэтому два инвестора с одинаковым набором бумаг и одинаковыми сделками получают разные проценты — у них различались даты и размеры взносов.
Как посчитать доходность портфеля с учётом пополнений
Для этого используют денежно-взвешенную доходность — метод, который учитывает не только суммы взносов и выводов, но и даты, когда они произошли. В таблицах это функция ЧИСТВНДОХ (в англоязычных — XIRR), и она есть и в Excel, и в Google Таблицах.
Логика простая: вы выписываете все движения денег по счёту с датами — пополнения со знаком минус, выводы и итоговую стоимость портфеля на конец периода со знаком плюс, — а функция подбирает ту годовую ставку, при которой эти потоки сходятся. Получается доходность, которая учитывает, сколько денег и как долго реально работало.
Этот метод отвечает на вопрос «сколько заработал именно я». Если вы удачно завели крупную сумму перед ростом, он покажет высокий результат — и это честно, потому что решение о времени взноса тоже ваше.
- Пополнения и выводы вносите в таблицу по фактическим датам списания и зачисления, а не по дате, когда вы отдали распоряжение.
- Перевод бумаг от другого брокера — это не пополнение деньгами: учитывайте его по рыночной стоимости бумаг на дату перевода.
- Налог, удержанный брокером, — это отток; его либо вычитают из конечной стоимости, либо ставят отдельным потоком.
Чем денежно-взвешенная доходность отличается от взвешенной по времени
Денежно-взвешенная доходность измеряет результат инвестора, а взвешенная по времени — результат самого портфеля. Первая зависит от того, когда вы заводили деньги, вторая эту зависимость специально убирает.
Взвешенная по времени доходность (её ещё называют TWR) считается так: период режут на отрезки датами всех пополнений и выводов, для каждого отрезка считают доходность отдельно, а затем перемножают их между собой. Размер взноса на итог не влияет — влияет только то, как вели себя бумаги.
Именно так считают результат фонды и управляющие компании: их клиенты заводят и забирают деньги когда хотят, и оценивать управляющего по чужим срокам взносов было бы некорректно. По этой же причине с индексом корректно сравнивать именно взвешенную по времени доходность.
| Способ | Что показывает | Когда брать |
|---|---|---|
| Простая доходность | Прирост к сумме на старте | Взносов и выводов не было |
| Денежно-взвешенная (XIRR) | Ваш личный результат с учётом дат взносов | Вы считаете свои деньги |
| Взвешенная по времени (TWR) | Результат самих бумаг без влияния взносов | Сравнение с индексом или другим портфелем |
Три способа отвечают на три разных вопроса — «неправильного» среди них нет.
Зачем приводить результат к годовым процентам
Чтобы сравнивать периоды разной длины. Доходность за квартал и за два года — это несопоставимые числа, пока обе не приведены к годовым.
Здесь есть подвох, на котором часто спотыкаются: доходность за неполный год нельзя просто умножить на количество периодов в году — при сложении процентов на процент результат получается завышенным. Корректное приведение учитывает реинвестирование, то есть работает по правилу сложного процента. Как именно накапливается такой эффект на длинной дистанции, удобно посмотреть на калькуляторе сложного процента.
Обратное тоже верно: годовая доходность, полученная на коротком отрезке, — величина очень неустойчивая. Месяц сильного роста, пересчитанный в годовые, даёт цифру, которая не имеет отношения к реальности.
Куда девать дивиденды, купоны и комиссии
Все денежные выплаты по бумагам — часть доходности, и учитывать их нужно после налога, который брокер удерживает как налоговый агент. Доходность, посчитанная по одним лишь ценам акций, систематически занижена на величину дивидендного потока.
Здесь удобно сверяться с фактическими датами выплат: какие компании и когда платят, видно в дивидендном календаре, а даты купонов и погашений по облигациям — в календаре облигаций.
Комиссии вычитают обязательно, и их больше, чем кажется:
- Комиссия за сделку — брокерская и биржевая, платится с каждой покупки и продажи.
- Депозитарная комиссия — обычно списывается за месяцы, в которых были операции.
- Плата за тариф — фиксированная абонентская часть, если она есть в вашем тарифном плане.
- Комиссия фонда — для БПИФ и ETF она не списывается отдельно, а уже сидит внутри цены пая, и в расчёте отдельно её учитывать не нужно.
Что такое реальная доходность портфеля
Реальная доходность — это результат за вычетом инфляции, то есть прирост не денег, а покупательной способности. Номинальные проценты в периоды высокой инфляции выглядят убедительно, но отвечают не на тот вопрос.
Считают её не вычитанием одного процента из другого, а делением: номинальный рост делят на рост цен за тот же период. Данные по инфляции публикует Росстат, а денежно-кредитные условия, от которых зависят ставки по вкладам и облигациям, определяет Банк России. Прикинуть, как обесценивается сумма за нужный срок, можно на калькуляторе инфляции.
Второй вычет — налог. Доход от продажи ценных бумаг и полученные дивиденды облагаются НДФЛ по правилам главы 23 Налогового кодекса; по сделкам на брокерском счёте налог удерживает сам брокер, и в вашей таблице он должен стоять как отток денег. Если вы считаете доходность до налога, то и сравнивать её надо с доходностью других инструментов до налога — иначе сравнение нечестное.
С чем сравнивать доходность портфеля
С индексом полной доходности и с безрисковой альтернативой — вкладом или короткими ОФЗ. Абсолютная цифра сама по себе ничего не говорит: результат, который кажется скромным, может быть отличным на падающем рынке и слабым на растущем.
Важная деталь: сравнивать портфель из акций нужно с индексом полной доходности, то есть с тем, который учитывает дивиденды, а не с обычным ценовым индексом. Иначе вы сравниваете свой результат с дивидендами против индекса без дивидендов и раз за разом выигрываете у него на ровном месте. Методику расчёта индексов публикует Московская биржа, а частые ошибки такого сравнения мы разбирали в материале про индекс МосБиржи полной доходности.
- 1Выпишите все пополнения и выводы с датами
- 2Возьмите рыночную стоимость портфеля на начало и конец периода
- 3Добавьте дивиденды и купоны, вычтите комиссии и налог
- 4Посчитайте XIRR для личного результата или TWR для сравнения
- 5Приведите к годовым и сопоставьте с индексом полной доходности
Порядок шагов не меняется независимо от того, какой метод вы выбрали на четвёртом шаге.
Где чаще всего ошибаются в расчётах
Ошибки почти всегда одни и те же, и все они завышают результат:
- Считают только по закрытым сделкам. Прибыль зафиксирована и радует, а убыточные позиции остаются висеть в портфеле и в расчёт не попадают. Доходность считается по всему портфелю целиком, включая открытые позиции.
- Забывают о валютной переоценке. Для бумаг в валюте результат складывается из движения цены и движения курса, и по российским налоговым правилам налоговая база тоже считается в рублях.
- Не учитывают вывод средств. Выведенные деньги снижают конечную стоимость портфеля, и без отдельного учёта расчёт покажет убыток там, где его не было.
- Сравнивают с индексом на неудобном отрезке. Точку старта легко подобрать так, чтобы результат выглядел лучше. Честное сравнение — на одинаковых датах и на полном сроке жизни портфеля.
- Считают доходность до ребалансировки и после неё как разные периоды. Продажа подорожавшего актива внутри портфеля — не вывод денег; о механике этого процесса — в разборе про ребалансировку портфеля.
Кому какой способ подходит
Если вы инвестируете регулярно и хотите понимать свой фактический результат — берите XIRR: он учитывает и суммы, и даты взносов, и считается одной формулой в таблице.
Если вы проверяете, не проигрываете ли вы простому индексному вложению, — берите доходность, взвешенную по времени. Только она позволяет корректно поставить свой результат рядом с индексом.
Если счёт пополнялся один раз при открытии и с тех пор не трогался — хватит простой формулы, все три метода дадут близкий ответ.
Частые вопросы
Короткие ответы на то, что спрашивают чаще всего.
Какая доходность портфеля считается нормальной
Ориентиром служит не абстрактная цифра, а две точки сравнения: доходность безрискового инструмента за тот же период и индекс полной доходности вашего рынка. Если портфель из акций устойчиво проигрывает индексу, вопрос не в рынке, а в отборе бумаг и комиссиях. Конкретные значения ставок и доходностей меняются вслед за решениями Банка России, поэтому ориентир пересматривают, а не фиксируют раз и навсегда.
Нужно ли вычитать комиссии брокера из доходности портфеля
Да, иначе вы считаете не свою доходность, а доходность бумаг. Комиссии за сделки и депозитарий вычитают из результата, а комиссию фонда — нет: она уже учтена в стоимости пая. Для активной торговли этот пункт особенно важен: чем чаще сделки, тем заметнее комиссии съедают результат.
Как считать доходность портфеля в разных валютах
Приведите все активы к одной валюте по курсу на дату оценки — для российского инвестора обычно к рублю по официальному курсу Банка России. Считать доходность в двух валютах одновременно нельзя: получится смесь, в которой не видно ни результата бумаг, ни валютной переоценки. Полезно посчитать дважды — в рублях и в валюте актива — и сравнить, какая часть результата пришла от курса.
Как учесть в доходности портфеля облигации и купоны
Купоны добавляют к результату после удержания налога, а стоимость самих облигаций берут по рыночной цене с накопленным купонным доходом. Частая ошибка — оценивать облигации по номиналу: до погашения они торгуются дороже или дешевле него. Подробнее о видах доходности долговых бумаг — в разборе про доходность облигаций.
Что делать дальше
Соберите таблицу движений по счёту за весь срок жизни портфеля: дата, сумма, знак. Это разовая работа, после которой любой пересчёт занимает минуту.
- Выгрузите у брокера отчёт о движении денежных средств и перенесите даты пополнений и выводов в таблицу.
- Добавьте строку с текущей рыночной стоимостью портфеля на дату расчёта.
- Посчитайте XIRR — это ваш личный результат с учётом дат взносов.
- Отдельно посчитайте доходность, взвешенную по времени, и сравните её с индексом полной доходности за тот же период.
- Повторяйте расчёт на одну и ту же календарную дату — например, раз в квартал.
Чтобы следить за стоимостью бумаг не вручную, держите состав портфеля в списке наблюдения, а ближайшие выплаты, которые повлияют на результат, проверяйте в календаре дивидендов.
Материал носит информационный характер, не является инвестиционной рекомендацией и не содержит прогнозов доходности. Решение о сделках вы принимаете самостоятельно.
Календарь эмитента
- Московская биржаMOEX· отсечка 9 июля 2027 г. (купить до 8 июля 2027 г.)
Автор: Редакция Long/Short