Чем цифровой рубль отличается от обычного: 5 отличий
Вы открываете приложение банка, а там новый раздел: кошелёк цифрового рубля. Первая мысль обычно простая: это же просто ещё один счёт, только название модное. Но чем цифровой рубль отличается от обычного, видно не в интерфейсе. Разница начинается там, куда читатель обычно не смотрит: с того, кто вам должен эти деньги и где они лежат на самом деле.
Эта статья — про различия, а не про устройство платформы. Если нужен разбор с нуля, что такое цифровой рубль и как он работает — про сам механизм подробно рассказано там. Здесь мы сравниваем три формы денег, которыми вы пользуетесь одновременно: наличные, безналичные на карте и цифровые рубли, и разбираем пять отличий, из которых следует всё остальное.
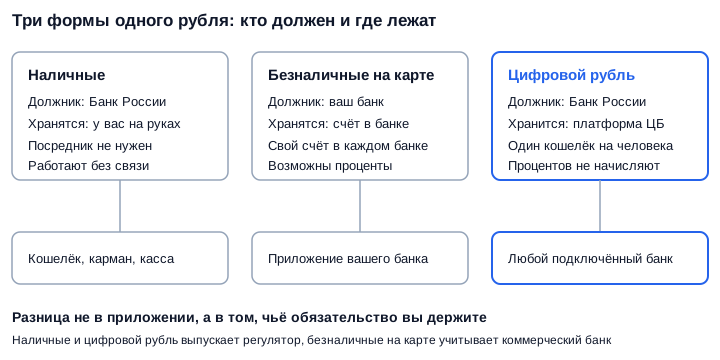
Три формы одного рубля: разница не в приложении, а в том, чьё обязательство вы держите
Чем цифровой рубль отличается от обычного: короткий ответ
Обычные безналичные рубли на карте — это обязательство вашего банка перед вами, а цифровой рубль — обязательство Банка России, и учитывается он не в банке, а на платформе регулятора. Всё остальное — следствие этого одного различия.
- Кто должен: по карте отвечает коммерческий банк, по цифровому рублю — Банк России.
- Где учитывается: безналичные на счёте в банке, цифровые рубли на платформе регулятора.
- Сколько кошельков: счетов в банках может быть много, кошелёк цифрового рубля у человека один.
- Доход: на остаток по карте или вкладу проценты возможны, на цифровой рубль их не начисляют.
- Отзыв лицензии у банка: деньги на платформе не зависят от судьбы конкретного банка.
Курс при этом один к одному: один цифровой рубль — это один рубль, как и купюра в кармане. Это не новая валюта и не инвестиционный инструмент, а третья форма тех же денег.
Кто вам должен: различие, которое объясняет всё остальное
Когда вы видите остаток на карте, вы видите запись о том, сколько ваш банк вам должен. Банк распоряжается этими средствами: кредитует, размещает, зарабатывает на разнице. Именно поэтому он может платить вам процент и кешбэк — вы, по сути, одолжили ему деньги.
Цифровой рубль устроен иначе. Это третья форма национальной валюты наряду с наличными и безналичными, а оператором платформы выступает сам регулятор — об этом говорит раздел о цифровом рубле на сайте Банка России. Ваш банк в этой схеме не хранитель денег, а витрина: он показывает кошелёк в своём приложении и передаёт распоряжения на платформу.
Отсюда простое следствие, которое стоит запомнить: банк не может распоряжаться вашими цифровыми рублями. Он не выдаёт их в кредит и ничего на них не зарабатывает. Поэтому и делиться с вами доходом ему не из чего.
Отличие 1. Где лежат деньги и кто отвечает за сохранность
Безналичные рубли живут в учётной системе банка, цифровые — в учётной системе Банка России. Для вас это выглядит одинаково (строка с суммой в приложении), но юридически это разные обязательства разных лиц.
Практический смысл появляется в стрессовых сценариях. Средства на банковском счёте зависят от устойчивости банка, и именно поэтому существует система страхования вкладов с её лимитом возмещения. Цифровой рубль — прямое обязательство регулятора, страховать его от банкротства коммерческого банка не требуется: он там и не находится.
Отличие 2. Один кошелёк вместо счетов в каждом банке
Счетов и карт у человека может быть сколько угодно: в одном банке зарплатная, в другом накопительная, в третьем кредитная. Кошелёк цифрового рубля у человека один — независимо от того, через приложение какого банка вы в него заходите.
Это меняет привычную логику. Раньше «перевести себе между банками» означало реальное движение денег между двумя учётными системами. С цифровым рублём смена банка-витрины не двигает деньги: кошелёк остаётся тем же, меняется только окно, через которое вы на него смотрите.
- Открыть второй кошелёк «про запас» в другом банке не получится: он один на человека.
- Доступ к кошельку даёт любой подключённый к платформе банк, где вы обслуживаетесь.
- Пополняется кошелёк переводом с обычного банковского счёта, а не наличными в кассе.
Отличие 3. Почему на цифровой рубль не начисляют проценты и кешбэк
Начисление процентов и кешбэка на цифровой рубль не предусмотрено — и это не временное ограничение, а прямое следствие того, что деньгами на платформе никто не распоряжается. Платить процент не из чего: нет ни кредитования, ни размещения средств.
Для читателя это означает вот что: цифровой рубль — инструмент расчётов, а не накоплений. Держать на нём подушку безопасности экономически бессмысленно, пока рядом есть вклад или накопительный счёт. Если хотите увидеть разницу в деньгах, посчитайте её на калькуляторе вклада и сравните с текущими условиями в обзоре доходности вкладов.
Практическое правило: цифровой рубль хорош там, где деньги должны двигаться, и плох там, где они должны лежать.
Отличие 4. Комиссии, лимиты и что вообще можно делать
Набор операций у цифрового рубля уже, чем у обычного счёта, и это сделано осознанно. Переводы между гражданами задуманы без комиссии, оплата в торговых точках проходит по единому механизму, а вот привычных банковских продуктов поверх кошелька нет.
- Нельзя открыть вклад в цифровых рублях или получить на них проценты.
- Нельзя взять кредит в цифровых рублях — кредитование ведут банки, а не платформа.
- Нельзя уйти в минус: овердрафта у кошелька не бывает, платёж просто не пройдёт.
- На операции действуют лимиты, установленные правилами платформы.
Вывести деньги обратно на банковский счёт можно, а вот снять купюрами прямо из кошелька — нет: сначала перевод на обычный счёт, потом банкомат. Подробнее этот сценарий разобран в материале можно ли обналичить цифровой рубль и вывести деньги.
Отличие 5. Что будет с деньгами, если у банка отзовут лицензию
Цифровые рубли не пропадают вместе с банком: они учитываются на платформе регулятора, а банк был лишь точкой доступа. Потеряв одну витрину, вы заходите в тот же кошелёк через другой подключённый банк.
С обычным счётом сценарий другой и хорошо знакомый: работает механизм страхования вкладов, выплата идёт в пределах установленного лимита, а сумма сверх него попадает в реестр требований. Это не аргумент «за» или «против» — просто два разных устройства, о которых полезно знать заранее.
| Что сравниваем | Наличные | Безналичные на карте | Цифровой рубль |
|---|---|---|---|
| Кто должен | Банк России | Ваш банк | Банк России |
| Где учитываются | Не учитываются, они у вас | Счёт в банке | Платформа регулятора |
| Проценты на остаток | Нет | Возможны | Не начисляются |
| Сколько штук у человека | Не ограничено | Много счетов | Один кошелёк |
| Что с ними при отзыве лицензии | Ничего не меняется | Работает страхование вкладов | Доступ через другой банк |
Сравнение трёх форм рубля по признакам, которые реально влияют на ваши деньги
Как проходит платёж цифровым рублем
Платёж выглядит как обычная оплата по коду в приложении банка, но маршрут у него короче: распоряжение уходит на платформу регулятора, там же и происходит расчёт. Промежуточных межбанковских расчётов, как при карточной оплате, в этой схеме нет.
- 1Вы открываете кошелёк в приложении своего банка
- 2Сканируете код на кассе или у продавца в сети
- 3Банк передаёт распоряжение на платформу регулятора
- 4Платформа списывает сумму с вашего кошелька и зачисляет продавцу
- 5Вы и продавец видите подтверждение операции
Маршрут платежа цифровым рублем: банк здесь передаёт распоряжение, а не проводит расчёт
Как это выглядит на кассе и при оплате в интернете, по шагам разобрано в материале как оплачивать цифровым рублем в магазине и онлайн.
Чем цифровой рубль отличается от обычной карты
Карта — это не деньги, а ключ доступа к счёту в банке; цифровой рубль — сами деньги, лежащие на платформе. Отсюда все видимые различия.
- По карте банк начисляет кешбэк и бонусы, по цифровому рублю программ лояльности нет.
- Карту можно перевыпустить и заблокировать, кошелёк привязан к вам, а не к пластику.
- Карточный платёж проходит через платёжную инфраструктуру, цифровой — напрямую на платформе.
- Кредитной карты в цифровых рублях не бывает: заёмных денег платформа не выдаёт.
Чем цифровой рубль отличается от наличных
Общее у них то, что оба выпускает регулятор; разное — всё остальное. Наличные анонимны в быту и работают без связи, цифровой рубль именной, и каждая операция фиксируется на платформе.
Отсюда главный вопрос, который читатели задают чаще прочих: отменят ли купюры. Короткий ответ — цифровой рубль вводится как дополнение, а не замена; подробный разбор — в статье что будет с наличными деньгами.
Цифровой рубль и криптовалюта: что здесь путают чаще всего
Путают из-за слова «цифровой» и упоминания технологий распределённого реестра, но по существу это противоположности. У криптовалюты нет эмитента и обязанного лица, её курс формирует рынок. У цифрового рубля эмитент — государство в лице регулятора, а стоимость по определению равна рублю.
Второе частое заблуждение — будто цифровой рубль анонимен, как наличные, или, наоборот, будто он «программируется» кем угодно. Ни то ни другое: это именные деньги на платформе регулятора с фиксацией операций.
Что это меняет для ваших денег на практике
Для большинства читателей повседневная картина меняется мало: расчёты остаются в тех же приложениях, суммы — теми же. Меняется распределение ролей, и вот где это чувствуется.
- Накопления остаются на вкладах и счетах: цифровой рубль дохода не приносит.
- Расчёты можно частично перенести в кошелёк, особенно переводы между людьми.
- Подушку доступа полезно держать в двух формах: карта и немного наличных на случай сбоя связи.
- Решение о кошельке остаётся за вами: его открывают по вашему заявлению, а не автоматически.
Кому что подходит: наличные, карта или цифровой рубль
Универсального ответа нет, потому что три формы решают разные задачи. Разложим по ситуациям.
- Копить и получать доход — вклад или накопительный счёт, но не кошелёк на платформе.
- Платить каждый день с бонусами — карта: кешбэк и программы лояльности живут только там.
- Переводить людям без комиссий и лишних посредников — цифровой рубль.
- Платить там, где нет связи и терминалов, — наличные, у них это до сих пор преимущество.
Если после этого захочется свести собственные деньги в одну картину, удобнее всего начать с разбора о том, какой счёт открывают для цифрового рубля: там видно, где именно в вашей банковской связке появляется кошелёк.
Частые вопросы о цифровом рубле
Ниже — вопросы, которые читатели задают по теме отличий чаще всего, с короткими ответами по существу.
Можно ли отказаться от цифрового рубля
Да: кошелёк открывается по заявлению самого человека, и без вашего согласия деньги в цифровые рубли не переводят. Если кошелёк не открыт, расчёты идут как раньше — наличными и по карте.
Начисляются ли проценты на цифровой рубль
Нет, начисление процентов на остаток в кошельке не предусмотрено. Это расчётная форма денег, и для накоплений она не предназначена: доход по-прежнему дают вклады, накопительные счета и инвестиционные инструменты.
Застрахован ли цифровой рубль, как вклад в банке
Страхование вкладов на цифровой рубль не распространяется, потому что он не лежит в коммерческом банке. Средства учитываются на платформе регулятора и не зависят от финансового состояния конкретного банка — страховать здесь нечего.
Нужен ли интернет, чтобы заплатить цифровым рублем
Для обычного платежа связь нужна: распоряжение уходит на платформу и там исполняется. Возможность офлайн-расчётов заявлена как отдельная задача платформы, поэтому держать немного наличных на случай сбоев по-прежнему разумно.
Чем цифровой рубль отличается от обычного для бизнеса
Для компании различия те же по сути, но острее по деньгам: на остаток не начисляются проценты, а приём платежей требует подключения к платформе. Кому и когда это станет обязательным, разобрано в материале о массовом внедрении цифрового рубля.
Что делать дальше
Короткий план для того, кто разобрался в различиях и решает, что с этим делать.
- Решите задачу, а не форму: копить — вклад, платить — карта, переводить — кошелёк.
- Не переносите накопления в кошелёк: проценты там не начисляются по конструкции.
- Посчитайте разницу на калькуляторе вклада, прежде чем оставлять крупный остаток без дохода.
- Проверьте, подключён ли ваш банк к платформе, если собираетесь открывать кошелёк.
- Помните про правило безопасности: обещание дохода в цифровых рублях — всегда обман.
Материал носит информационный характер, не является инвестиционной рекомендацией и не содержит прогнозов. Решение о том, какой формой денег пользоваться, принимаете вы.
Упоминания в статье
Автор: Редакция Long/Short