Валютная переоценка: где инвестор теряет на налоге
Инвестор продал валютную облигацию дешевле, чем покупал, и честно записал сделку в убыток — а брокер удержал с неё налог. Так работает валютная переоценка: налоговая база по валютным бумагам считается в рублях, даже если вы всё время думали в долларах, юанях или евро. Ошибки в расчёте брокера тут нет.
Это самая недооценённая статья расходов частного инвестора в валютных бумагах. Она не видна в приложении брокера до самой продажи, не зависит от вашего умения выбирать выпуски и способна превратить аккуратную сделку в минус. Разберём, как устроен механизм, где на нём теряют деньги чаще всего и что с этим законно можно сделать. Текущие курсы, по которым всё пересчитывается, есть на нашей странице курсов валют.
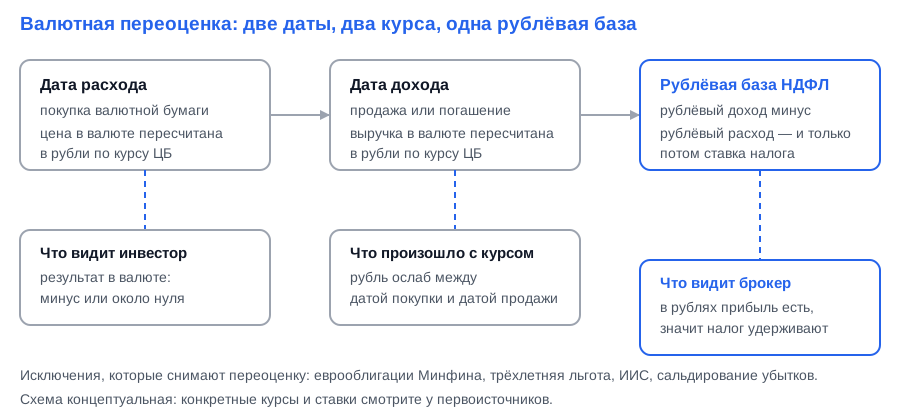
Две даты и два курса: почему результат в валюте и результат в рублях могут иметь разные знаки.
Что такое валютная переоценка простыми словами
Валютная переоценка — это пересчёт валютной цены покупки и валютной цены продажи в рубли по курсу Банка России на разные даты: расход считают по курсу на день покупки, доход — по курсу на день получения дохода. Налог берут с разницы этих рублёвых величин, а не с разницы валютных.
Отсюда весь эффект. Если между двумя датами рубль ослаб, рублёвый доход вырастет сильнее рублёвого расхода — и появится прибыль, которой в валюте не было. Если рубль укрепился, эффект обратный: валютная прибыль в рублях может сжаться или превратиться в убыток.
Правило касается ценных бумаг, номинированных в валюте: замещающих облигаций, облигаций в юанях, еврооблигаций, валютных акций и паёв. Само по себе оно не про инфляцию и не про ваш личный обменный курс — только про курс Банка России на две конкретные даты.
Ошибка 1. Считать результат в валюте, а налог ждать с валютной прибыли
Самая частая ловушка — вести учёт в валюте. Инвестор держит в голове: «купил по одной цене в юанях, продал по другой, разница такая-то». Это правильный взгляд на доходность инструмента и совершенно неправильный — на налог.
Налоговый агент, то есть брокер, ведёт учёт в рублях с первого дня. Для него ваша покупка — это рублёвая сумма, зафиксированная по курсу даты сделки, и она больше никогда не меняется. Когда вы продаёте, он сравнивает с ней рублёвую выручку. Валютный результат в этот расчёт не входит вообще.
Практический вывод: до продажи валютной бумаги полезно посчитать результат дважды — в валюте, чтобы понять качество идеи, и в рублях по курсу двух дат, чтобы понять налог. Как устроено налогообложение по остальным типам сделок, мы разбирали в материале про налоги на инвестиции в России.
Как считается валютная переоценка по облигациям
Считается она в четыре шага: рублёвый расход по курсу на дату покупки, рублёвый доход по курсу на дату продажи или погашения, разница между ними, и уже к этой разнице применяется ставка НДФЛ. Купонные выплаты пересчитываются отдельно — по курсу на день их получения.
| Что происходит с рублём | Результат в валюте | Результат в рублях для налога |
|---|---|---|
| Рубль ослаб | убыток | возможна прибыль и налог |
| Рубль ослаб | прибыль | прибыль больше валютной |
| Рубль укрепился | прибыль | прибыль меньше или убыток |
| Рубль почти не двигался | любой | близок к валютному |
Четыре типовые комбинации: знак результата в валюте не определяет знак налоговой базы.
Именно вторая и третья строки объясняют, почему два инвестора с одинаковой валютной доходностью получают на руки разные суммы: у них разные даты входа, а значит, разные курсы в расходной части.
Ошибка 2. Считать, что при убытке в валюте налога не будет
Убыток в валюте не освобождает от налога. Это прямое следствие рублёвой базы, и оно бьёт по тем, кто заходил в валютные облигации при крепком рубле, а выходил при слабом.
Сценарий выглядит так. Инвестор покупает замещающую облигацию, эмитент проходит через сложный период, котировка в валюте опускается ниже цены входа. Инвестор решает выйти и зафиксировать небольшой валютный минус. Но за это время рубль ослаб, и в рублях выручка оказалась выше рублёвых затрат. Брокер видит положительную базу и удерживает налог — с прибыли, которой инвестор не чувствовал.
Обратная сторона механизма тоже существует: при укреплении рубля валютная прибыль может дать нулевую или отрицательную налоговую базу. Ни то ни другое не повод выбирать бумагу — курс предсказать нельзя, а вот учесть эффект в расчёте можно всегда.
Ошибка 3. Ждать для замещающих облигаций льготу, которой у них нет
Освобождение от валютной переоценки существует, но оно адресное: оно касается облигаций внешних облигационных займов Российской Федерации — суверенных еврооблигаций Минфина. По ним расходы на покупку пересчитываются в рубли по курсу на дату получения дохода, то есть по тому же курсу, что и доход, и курсовая разница из базы уходит.
На корпоративные замещающие облигации и на облигации в юанях это правило не распространяется — там переоценка работает в полном объёме. Путаница возникает из-за того, что все эти выпуски одинаково «валютные» и лежат в одном разделе приложения. Разница между ними — в эмитенте и в типе выпуска, а не в валюте номинала. Что смотреть при выборе валютного выпуска, мы разбирали в материале про облигации в юанях на Московской бирже, а ближайшие выплаты и погашения по валютным выпускам стоит сверять заранее.
Облагается ли налогом валютная переоценка
Да, курсовая разница входит в налоговую базу по НДФЛ наравне с обычной разницей цен — отдельного налога «на переоценку» не существует, она просто часть общего финансового результата. Порядок пересчёта доходов и расходов в рубли и правила расчёта базы по операциям с ценными бумагами установлены Налоговым кодексом: текст Налогового кодекса на портале правовой информации — там же статьи о налоговой базе и об операциях с ценными бумагами.
Ставка применяется та же, что и к остальному инвестиционному доходу, и зависит от его размера за год. Считать и удерживать налог по сделкам на брокерском счёте обязан брокер как налоговый агент — самостоятельно декларировать переоценку по таким сделкам не нужно.
Ошибка 4. Считать по своему курсу, а не по курсу на нужную дату
Курс, по которому вы когда-то покупали валюту в банке или на бирже, к расчёту отношения не имеет. В базу идёт официальный курс Банка России, и не на дату вашей покупки валюты, а на дату сделки с бумагой.
Отсюда вторая частая путаница: инвестор пытается вычесть из результата свои затраты на покупку самой валюты. Это разные операции с разным порядком налогообложения: покупка и продажа валюты и покупка и продажа валютной ценной бумаги учитываются отдельно друг от друга.
- 1фиксируем дату покупки бумаги и курс ЦБ на эту дату
- 2получаем рублёвую сумму расхода — она больше не меняется
- 3фиксируем дату продажи или погашения и курс ЦБ на неё
- 4получаем рублёвую сумму дохода
- 5разница этих сумм и есть база, с которой считают НДФЛ
Пять шагов расчёта: всё внимание — на две даты, а не на ваш обменный курс.
Ошибка 5. Не пользоваться тем, что убирает переоценку законно
Переоценку нельзя отменить, но можно попасть в ситуацию, где она не создаёт налога. Инструментов несколько, и о них чаще вспоминают уже после удержания, когда сделать ничего нельзя.
- Трёхлетняя льгота на долгосрочное владение: бумаги, обращающиеся на организованном рынке и удержанные положенный срок, дают право на инвестиционный вычет, который закрывает и курсовую часть прибыли.
- Индивидуальный инвестиционный счёт: режим ИИС меняет порядок налогообложения результата по счёту целиком, а значит, и судьбу переоценки внутри него.
- Сальдирование убытков: убыток по другим сделкам той же категории за год уменьшает общую базу, в том числе выросшую из-за курса.
- Перенос убытков прошлых лет: убытки, зафиксированные ранее, можно учесть в последующих периодах через декларацию.
- Выбор момента фиксации: продажа и погашение — тоже дата, и она находится в вашей власти, в отличие от курса.
Какие документы нужны для вычета и в каком порядке его получают, разобрано в материале про налоговый вычет по ИИС.
Как уменьшить налог от валютной переоценки
Законных способов три: дождаться срока для льготы на долгосрочное владение, держать валютные бумаги на счёте с особым налоговым режимом или сальдировать прибыль с убытками по другим сделкам того же года. Всё остальное — не уменьшение налога, а его перенос на будущее.
Отдельно стоит помнить про срок. Льгота за долгосрочное владение требует непрерывного удержания бумаги, и частичные продажи этот срок по проданной части обнуляют. Инвестор, который «подрезает» позицию каждые несколько месяцев, до льготы не доходит никогда.
Чем валютная переоценка отличается от переоценки валютного счёта
Это разные вещи, и путают их постоянно. Переоценка остатка на валютном счёте — бухгалтерская процедура организации, у частного инвестора её нет: рублёвая стоимость валюты на счёте сама по себе налога не создаёт, пока вы ничего не продали.
У частного инвестора переоценка проявляется только в момент сделки с валютной бумагой либо при продаже самой валюты — и это два разных порядка учёта. Поэтому фраза «у меня выросла рублёвая оценка портфеля» не означает, что появился налог: налог появляется от операции, а не от оценки.
Как проверить себя перед продажей валютной бумаги
Короткая проверка занимает пару минут и избавляет от неприятного сюрприза в отчёте брокера.
- Найдите дату покупки и курс Банка России на этот день — это ваша расходная часть в рублях.
- Подставьте актуальный курс и посчитайте рублёвую выручку при сегодняшней цене бумаги.
- Сравните знак результата в рублях со знаком результата в валюте: если они разные, налог будет не таким, как вы ожидаете.
- Проверьте тип выпуска: суверенные еврооблигации Минфина и корпоративные замещающие облигации облагаются по-разному.
- Посмотрите срок владения — возможно, до права на льготу осталось меньше, чем кажется.
- Проверьте, есть ли в этом году зафиксированные убытки, которыми прибыль можно сальдировать.
Частые вопросы
Собрали то, что спрашивают чаще всего, когда впервые сталкиваются с переоценкой в отчёте брокера.
Платят ли налог, если валютную бумагу не продавали
Нет, пока сделки не было, налоговой базы не возникает. Рост рублёвой оценки портфеля сам по себе доходом не считается: налог рассчитывается по факту продажи, погашения или получения выплаты.
Работает ли валютная переоценка на ИИС
Механизм пересчёта в рубли работает одинаково на любом счёте, но итоговое налогообложение результата на ИИС отличается от обычного брокерского счёта. Поэтому решение о том, где держать валютные бумаги, стоит принимать вместе с решением о типе счёта.
Считается ли переоценка по купонам в валюте
Купон в валюте пересчитывается в рубли по курсу на дату его получения, и отдельной курсовой разницы по самой выплате не возникает. Подробнее о том, кто и в какой момент удерживает налог с купона, — в материале про налог на купоны облигаций.
Что делать, если брокер удержал налог, а в валюте был убыток
Проверить расчёт по отчёту брокера и, если база действительно положительная, воспользоваться сальдированием или вычетами по итогам года. Само удержание при рублёвой прибыли правомерно, даже когда результат в валюте отрицательный.
Влияет ли переоценка на акции иностранных эмитентов
Да, правило общее для всех ценных бумаг в валюте, включая акции и паи фондов. Логика та же: рублёвый расход по курсу на дату покупки, рублёвый доход по курсу на дату продажи, налог с разницы.
Что делать дальше
Начните с инвентаризации: выпишите валютные бумаги в портфеле, даты их покупки и тип каждого выпуска. Дальше — три шага.
- Сверьте курс Банка России на даты покупок и посчитайте рублёвую базу по каждой позиции, чтобы понимать налог заранее, а не из отчёта.
- Разделите портфель на выпуски с освобождением от переоценки и без него — решения по ним принимаются по-разному.
- Перед фиксацией результата проверьте срок владения и наличие убытков к сальдированию за текущий год.
Даты купонов, оферт и погашений по выпускам удобно держать перед глазами в календаре облигаций: именно дата фиксации результата — единственный параметр расчёта, который находится в вашей власти. Если валютная часть портфеля только формируется, считайте налоговый эффект до сделки, а не после.
Материал носит информационный характер и не является инвестиционной рекомендацией, налоговой консультацией или прогнозом. Порядок налогообложения зависит от конкретных обстоятельств; сверяйтесь с действующей редакцией Налогового кодекса и отчётами вашего брокера.
Тикеры и упоминания в статье
Календарь эмитента
- Московская биржаMOEX· отсечка 9 июля 2027 г. (купить до 8 июля 2027 г.)
Автор: Редакция Long/Short