Эскроу-счёт: что это такое и почему на нём нет процентов
Вы подписали договор долевого участия, принесли в банк сумму, которую собирали годами, — и она не ушла застройщику. Деньги легли на эскроу-счёт: что это такое, покупатели новостроек сегодня знают почти все, а вот о том, что процентов на этой сумме не будет ни копейки, узнают обычно уже после подписания. До сдачи дома снять с этого счёта не сможет ни рубля ни застройщик, ни вы.
Механизм придумали не для удобства покупателя, а для того, чтобы стройка не останавливалась вместе с чужими деньгами. С этой задачей он справляется: истории обманутых дольщиков, которых в стране были десятки тысяч, схема почти закрыла. Но у любой защиты есть цена, и здесь её платит покупатель — временем и упущенным доходом. Ниже — как счёт устроен, когда банк отдаёт деньги застройщику, что произойдёт при банкротстве и почему сумма на эскроу не работает.
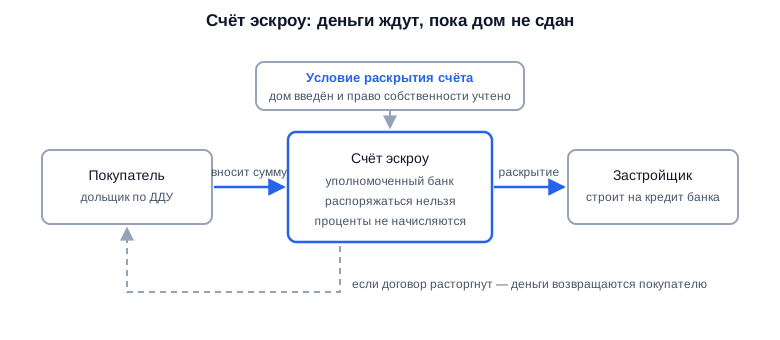
Как устроен счёт эскроу: деньги покупателя блокированы в банке до выполнения условия раскрытия.
Кратко: главное про счёт эскроу
- Деньги покупателя лежат в банке, а не у застройщика: он получает их только после того, как дом построен и сдан.
- Счёт заблокирован для обеих сторон. Ни покупатель, ни застройщик не могут распорядиться суммой в одностороннем порядке.
- Проценты на эскроу по долевому строительству не начисляются, но и плату за счёт с дольщика не берут.
- Если договор расторгнут или застройщик обанкротился, сумма возвращается покупателю, а не встаёт в общую очередь кредиторов.
- Страховое возмещение по таким счетам ограничено 10 млн рублей. Всё, что выше, защищено уже не государством, а надёжностью банка.
Что такое эскроу-счёт простыми словами
Эскроу-счёт — это специальный банковский счёт, на котором деньги одной стороны сделки блокируются до того момента, когда вторая сторона выполнит заранее записанное условие. Банк здесь не продавец услуги, а третейский держатель денег: он не отдаёт их получателю, пока не увидит подтверждение, и не возвращает плательщику, пока условие в силе.
В сделке всегда три участника. Депонент — тот, кто вносит деньги (в новостройке это покупатель). Бенефициар — тот, кому они в итоге предназначены (застройщик). Эскроу-агент — банк, который держит сумму и проверяет, наступило ли основание её отдать. Сам договор счёта эскроу описан в гражданском законодательстве отдельным параграфом: его правила задаёт статья 860.7 Гражданского кодекса, и именно они делают счёт неприкосновенным для обеих сторон.
Ключевое отличие от обычного счёта в том, что владелец не управляет деньгами. Вы остаётесь их собственником, но не распорядителем: пока условие не выполнено, сумма для вас так же недоступна, как и для застройщика.
Как работает эскроу-счёт: путь денег по шагам
Работает он так: деньги вносятся один раз, блокируются на весь срок стройки и уходят застройщику одним платежом после сдачи дома. Схема одинакова у всех застройщиков, потому что её рамки заданы законом, а не договором с конкретной компанией. Порядок шагов такой:
- 1Покупатель и застройщик подписывают ДДУ и регистрируют его
- 2Банк из перечня уполномоченных открывает счёт эскроу
- 3Покупатель вносит сумму — она блокируется до сдачи дома
- 4Застройщик строит на кредит банка, а не на деньги дольщиков
- 5Дом введён, право собственности учтено — банк раскрывает счёт
Пять шагов сделки через эскроу: деньги двигаются только на первом и последнем.
Обратите внимание на четвёртый шаг — он объясняет всю конструкцию. Застройщик ведёт стройку на проектное финансирование, то есть на кредит того же банка. Деньги дольщиков для него не оборотные средства, а обеспечение: чем полнее счета эскроу, тем дешевле обходится кредит. Поэтому продавцы новостроек так заинтересованы в быстрых продажах — не только в выручке, но и в снижении ставки по своему займу.
Почему новостройки продают только через эскроу
Потому что иначе застройщик не имеет права брать деньги у покупателей. До 2019 года действовала простая схема: дольщики скидывались на стройку напрямую, компания тратила их по своему усмотрению, и если денег не хватало, стройка замирала, а люди оставались и без квартиры, и без средств. С середины 2019 года привлекать деньги граждан в долевом строительстве разрешено только через счета эскроу — исключение сделали лишь для проектов, которые к тому моменту уже были близки к завершению по старым правилам.
Второе следствие этой реформы — круг банков сузился. Эскроу-агентом может быть не любой банк, а только тот, который отвечает установленным требованиям; перечень уполномоченных банков публикует Банк России в разделе о банковском секторе. Если в вашем договоре указан банк не из этого перечня, это повод остановиться и разобраться до подписания.
Когда банк отдаёт деньги застройщику
Банк раскрывает счёт эскроу после того, как дом введён в эксплуатацию и право собственности хотя бы на один объект в нём официально учтено. До этой точки никакие промежуточные успехи стройки значения не имеют: ни залитый фундамент, ни возведённые этажи, ни даже готовый дом без разрешения на ввод не дают застройщику доступа к деньгам.
На практике это выглядит так. Дом сдан, вы приняли квартиру по акту, сведения о регистрации попали в реестр — и банк перечисляет всю сумму с вашего эскроу застройщику или сначала направляет её на погашение проектного кредита. Ваше участие на этом шаге не требуется: подтверждение банк получает не от вас, а из документов и реестра.
Что будет с деньгами, если застройщик не достроил
Деньги вернутся покупателю. Это главное, что даёт эскроу: при расторжении договора долевого участия или банкротстве застройщика сумма на счёте не входит в его имущество и не делится между кредиторами — банк возвращает её депоненту, то есть вам.
Именно здесь видна разница между старой и новой схемой. Раньше дольщик становился одним из кредиторов обанкротившейся компании и годами ждал своей очереди, чаще всего безрезультатно. Теперь он забирает внесённое обратно. Но важно понимать границу защиты: эскроу защищает деньги, а не сроки. Если стройка затянулась на годы, ваши средства целы, а время и подорожавшее за эти годы жильё — нет.
Сколько денег на счёте эскроу застраховано
Страховое возмещение по счетам эскроу для расчётов по долевому строительству ограничено суммой 10 млн рублей — для таких счетов предусмотрен отдельный, повышенный лимит по сравнению с обычными вкладами граждан. Если банк-эскроу-агент лишится лицензии, в пределах этой суммы деньги вернёт система страхования.
Логика лимитов та же, что и в защите вкладов: государство гарантирует не любую сумму, а фиксированный максимум. Подробно правила работы этой системы разобраны в отдельном материале — как устроена система страхования вкладов и что она покрывает. Для покупателя дорогой квартиры это означает простую вещь: имя банка в договоре важно не меньше имени застройщика.
Почему на эскроу-счёте нет процентов
Потому что закон о долевом строительстве прямо исключает начисление процентов на такие счета — и одновременно запрещает брать с дольщика плату за счёт. Конструкция симметричная: вы не платите банку, банк не платит вам.
Для покупателя это самая недооценённая часть сделки. Крупная сумма лежит без движения весь срок стройки — а это, как правило, не месяцы, а годы. За это время деньги не приносят дохода, но продолжают обесцениваться: инфляция работает и по остановленным счетам. Посчитать, сколько покупательной способности теряет сумма за срок стройки, можно в калькуляторе инфляции, а сравнить с тем, что та же сумма принесла бы на депозите, — в калькуляторе вклада и по текущим ставкам по вкладам.
Это не аргумент против новостроек: у готового жилья своя цена и свои риски. Это аргумент за то, чтобы считать сделку целиком. Разница в цене между новостройкой на котловане и готовой квартирой должна перекрывать не только ожидание, но и упущенный доход на замороженные деньги. Если не перекрывает, экономия оказывается бумажной.
Плюсы
- Деньги не попадают к застройщику до сдачи дома
- При расторжении договора или банкротстве сумма возвращается покупателю
- Открытие и обслуживание счёта для дольщика бесплатны
Минусы
- Проценты не начисляются: сумма не работает весь срок стройки
- Страховое возмещение ограничено лимитом
- Защищены деньги, а не сроки: от долгостроя эскроу не спасает
Что счёт эскроу даёт покупателю и чего он не даёт.
Чем эскроу-счёт отличается от аккредитива
Тем, что считается выполненным условием. Аккредитив ориентируется на документы: банк платит, когда получатель принёс нужный комплект. Эскроу ориентируется на само основание сделки, и банк выступает эскроу-агентом, а не расчётным исполнителем. Задача у инструментов при этом одна — не дать деньгам уйти продавцу раньше времени.
| Критерий | Счёт эскроу | Аккредитив |
|---|---|---|
| Кто проверяет условие | банк как эскроу-агент | банк по комплекту документов |
| Где применяется чаще | новостройки по ДДУ | вторичное жильё и разовые сделки |
| Обязателен по закону | да, в долевом строительстве | нет, выбор сторон сделки |
| Доход на сумму | не начисляется | не начисляется |
Счёт эскроу и аккредитив: в чём различаются два способа расчёта через банк.
Практический вывод: на вторичном рынке вы выбираете инструмент сами и чаще всего услышите об аккредитиве, а в новостройке выбора нет — там эскроу предусмотрен законом.
Эскроу-счёт в ипотеке: что меняется для заёмщика
Меняется то, что кредит начинает работать раньше квартиры. Банк перечисляет одобренную сумму не застройщику, а на ваш счёт эскроу, где она блокируется на общих основаниях — вместе с первоначальным взносом.
Дальше возникает положение, к которому покупатели редко готовы: проценты по ипотеке уже начисляются, платежи уже идут, а жилья ещё нет и сдавать его в аренду невозможно. Поэтому при покупке на ранней стадии стройки запас на платежи нужен больший, чем при покупке готовой квартиры. Здесь пригодится финансовая подушка безопасности: сколько её держать и где хранить — именно она закрывает период, когда платить надо, а актив ещё не работает.
Эскроу при строительстве частного дома
Механизм распространили и на индивидуальное жилищное строительство по договору подряда: деньги заказчика так же блокируются в банке, а подрядчик получает их после того, как дом построен и поставлен на учёт. Смысл тот же — исключить ситуацию, когда предоплата израсходована, а стройка встала.
Для заказчика это означает, что предмет договора должен быть описан предельно конкретно: условие раскрытия счёта банк сверяет с документами, а не с вашими ожиданиями по качеству отделки. Чем расплывчатее формулировки о результате работ, тем больше вероятность спора именно на этапе раскрытия.
Сколько стоит открыть эскроу-счёт и кто платит
Для дольщика по договору долевого участия счёт эскроу бесплатен: вознаграждение банку по такому счёту не выплачивается, и переложить его на покупателя застройщик не может. Если вам предлагают заплатить за открытие или ведение счёта, это не эскроу по ДДУ, и стоит выяснить, какой документ вы на самом деле подписываете.
В сделках вне долевого строительства правила другие: там эскроу — обычная банковская услуга с тарифом, и платит её тот, кто договорился платить. Это одна из причин, почему на вторичке чаще выбирают аккредитив: он, как правило, дешевле и привычнее для банков.
Как открыть эскроу-счёт покупателю квартиры
Самостоятельно искать банк и открывать счёт покупателю не нужно. Банк определён заранее — это уполномоченный банк, который финансирует конкретный проект, и он указан в договоре долевого участия. Ваша задача сводится к трём проверкам до подписания.
- В договоре назван именно счёт эскроу, а не «специальный счёт застройщика» и не расчётный счёт компании.
- Банк-эскроу-агент входит в перечень уполномоченных, и его название совпадает с тем, куда вы фактически переводите деньги.
- Условие раскрытия счёта в договоре сформулировано по закону, а не «по соглашению сторон» с расширенными правами застройщика.
Сам счёт открывается по заявлению при регистрации договора, а деньги вносятся одним переводом или частями по графику, если он предусмотрен договором.
Пять ошибок покупателей при расчётах через эскроу
Ошибки здесь стоят дорого не потому, что механизм сложный, а потому, что он усыпляет: люди считают эскроу универсальной гарантией и перестают проверять остальное.
- Считать, что эскроу защищает от долгостроя. Он защищает деньги. Сроки он не гарантирует, и просрочка сдачи — отдельный спор с застройщиком.
- Переводить часть суммы напрямую застройщику. Любая сумма мимо эскроу — за пределами защиты: при банкротстве она возвращается по общим правилам, то есть чаще всего никак.
- Не смотреть на лимит возмещения. При дорогой квартире часть суммы не покрыта страховкой, и надёжность банка становится вашим личным риском.
- Не считать упущенный доход. Годы без процентов — реальная цена сделки, и её нужно закладывать в сравнение с готовым жильём.
- Держать на эскроу последние свободные деньги. Сумма заморожена: снять её на срочные расходы нельзя. Резерв должен лежать отдельно — на вкладе или накопительном счёте, который отличается от вклада условиями снятия.
Частые вопросы про счёт эскроу
Короткие ответы на то, что чаще всего спрашивают уже после подписания договора.
Можно ли снять деньги с эскроу-счёта досрочно?
Нет, в одностороннем порядке нельзя. Сумма разблокируется либо при наступлении условия раскрытия в пользу застройщика, либо при расторжении договора долевого участия — тогда она возвращается покупателю. Просто «передумать и забрать» не получится: в этом и смысл конструкции.
Что будет с деньгами, если у банка отзовут лицензию?
В пределах страхового лимита деньги вернёт система страхования, а обслуживание проекта переводят в другой уполномоченный банк. Сумма сверх лимита попадает в общий порядок расчётов с кредиторами банка, поэтому при дорогой покупке выбор эскроу-агента — не формальность.
Нужно ли платить налог с денег на счёте эскроу?
Нет. Деньги на эскроу — ваши собственные средства, а не доход, и налогооблагаемой базы они не образуют. Процентов по такому счёту нет, значит нет и налога на процентный доход, который возникает по вкладам.
Можно ли рассчитаться через эскроу при покупке на вторичке?
Да, закон это допускает, но на практике банки предлагают такую услугу реже и дороже, чем аккредитив. Если продавец и покупатель хотят именно эскроу, договор счёта заключается отдельно, и условие раскрытия стороны формулируют сами — как правило, это переход права собственности к покупателю.
Чем счёт эскроу отличается от вклада?
Назначением. Вклад — способ заработать на свободных деньгах, эскроу — способ безопасно передать деньги другой стороне сделки. Отсюда все различия: по вкладу начисляют проценты и его можно закрыть досрочно, по эскроу процентов нет, а закрыть его в одиночку нельзя.
Что делать дальше
Если вы готовитесь к покупке в новостройке, порядок действий такой.
- Найдите в проекте договора название банка-эскроу-агента и сверьте его с перечнем уполномоченных банков.
- Сравните цену квартиры со страховым лимитом и решите, готовы ли вы держать сумму сверх него в этом банке.
- Посчитайте упущенный доход за ожидаемый срок стройки: сравните доходности вкладов с той скидкой за раннюю стадию, которую даёт застройщик.
- Отложите резерв на платежи и срочные расходы отдельно от суммы сделки — с эскроу его взять будет нельзя.
Материал носит информационный характер, не является инвестиционной рекомендацией, прогнозом или индивидуальным финансовым советом. Условия конкретной сделки проверяйте по договору и первоисточникам: Гражданскому кодексу, законодательству о долевом строительстве и разъяснениям Банка России.
Упоминания в статье
Автор: Редакция Long/Short