Криптовалюта Aave: занять под залог крипты или продать
У вас лежит эфир, купленный надолго, а деньги нужны сейчас — на сделку, на закрытие другой позиции, просто на жизнь. Продать значит закрыть позицию окончательно, и именно в этот момент в разговоре всплывает криптовалюта Aave: протокол, который предлагает не продавать актив, а занять под его залог.
Звучит как выход из положения без потерь. На деле это обмен одного риска на другой: вместо риска упустить рост вы берёте риск потерять залог. Обмен иногда выгодный, иногда разорительный — и разница между этими двумя случаями сводится к четырём проверяемым признакам.
Ниже — как устроен этот механизм, по каким критериям взрослые участники рынка решают «занять или продать», и где на этом теряют деньги чаще всего. Без прогнозов курса и без цифр, которые устареют к вечеру.
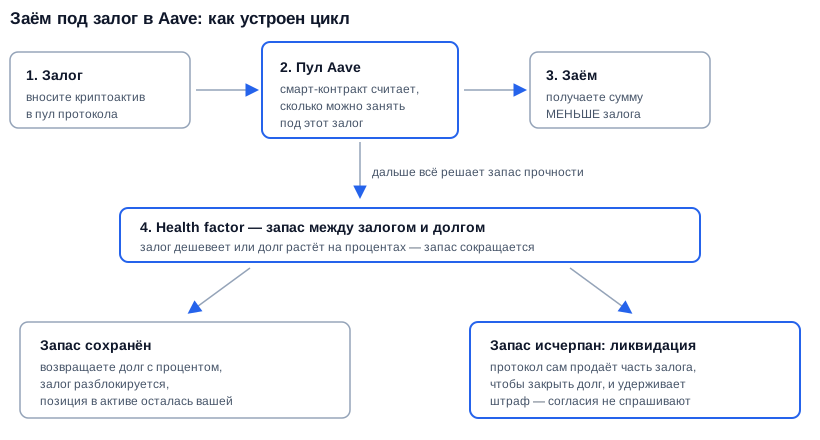
Цикл заёма под залог: залог больше долга, а исход зависит от запаса прочности между ними.
Что такое Aave и как работает протокол
Aave — это протокол кредитования на блокчейне, где одни пользователи вносят криптоактивы в общий пул и получают за это процент, а другие берут из пула в долг под залог собственной криптовалюты. Банка, кредитного комитета и проверки вашей платёжеспособности здесь нет: условия сделки исполняет смарт-контракт — программа в блокчейне, которая работает по заранее опубликованным правилам и не может передумать.
Пул — это общий котёл. Вы не занимаете у конкретного человека и не ищете, кто согласится дать вам в долг: вы вносите залог, и контракт выдаёт заём из ликвидности, которую собрали вкладчики. Ставка по этому займу не назначается человеком, а пересчитывается автоматически по загруженности пула: чем больше желающих занять относительно доступной ликвидности, тем дороже заём и тем выгоднее становится быть вкладчиком.
Aave работает не на одной сети, а сразу в нескольких — от Ethereum до решений второго уровня, где дешевле транзакции. Что такое второй уровень и почему он влияет на комиссии, разобрано отдельно: как работает Layer 2 в блокчейне. Текущую капитализацию и рыночные данные самой монеты мы держим в карточке Aave (AAVE).
Сам Aave — часть большого сегмента децентрализованных финансов. Если общая картина этого сегмента пока размыта, начните со столпа: что такое DeFi и как устроены децентрализованные финансы — там про механику всего рынка, здесь — про один конкретный протокол и одно конкретное решение.
Почему в долг дают только под залог больше самой суммы
Потому что смарт-контракт не умеет взыскивать долги. У банка есть ваш паспорт, кредитная история, суд и приставы. У протокола нет ничего: он не знает, кто вы, и не сможет ничего потребовать, если вы просто не вернёте деньги.
Единственная защита пула — избыточный залог. Вы блокируете активов заведомо больше, чем занимаете, и если долг перестаёт быть покрытым, протокол расплачивается вашим же залогом, не спрашивая согласия. Это не жёсткость конкретного проекта, а условие, без которого анонимное кредитование вообще не работает.
Отсюда следует вывод, который новички часто пропускают: заём в DeFi не даёт вам новых денег. Он даёт ликвидность под уже имеющийся актив — и одновременно обязательство следить за этим активом каждый день.
По каким критериям решают: занять или продать
Выбор здесь не про то, «где выгоднее». Он про четыре вопроса, на которые нужно ответить честно до открытия позиции:
- Деньги нужны на время или навсегда — вернёте ли вы долг в обозримом сроке;
- Сколько можно занять под ваш залог и какой остаётся запас прочности;
- Сколько стоит сам заём и что будет, если он подорожает;
- Как каждый из вариантов выглядит с точки зрения налогов.
Разберём по порядку — каждый критерий отсекает часть ситуаций, в которых заём под залог просто не нужен.
Критерий 1. Деньги нужны на время или навсегда
Заём под залог имеет смысл только тогда, когда у вас есть внятный источник возврата. Долг в протоколе не гасится сам и не прощается: он растёт на процентах ровно до того дня, когда вы его закроете.
Если деньги нужны безвозвратно — на крупную покупку, на закрытие обязательств, на расходы без будущего дохода, — то заём просто отложил продажу и добавил к ней риск ликвидации и процентные расходы. В этой ситуации продажа честнее.
Если же речь о временном разрыве — вы ждёте поступление, а актив держите по долгосрочному плану, — заём сохраняет вашу позицию в активе. Это и есть его единственная настоящая функция.
Критерий 2. Сколько можно занять под залог
Меньше, чем стоит залог, — и насколько меньше, зависит от того, какой актив вы заложили. Протокол задаёт для каждого актива свой предел: под спокойный стейблкоин — монету, привязанную к курсу доллара, — занять можно почти под всю стоимость, под волатильную монету малой капитализации значительно меньше, а некоторые активы в залог не принимаются вовсе.
Логика простая: предел отражает, насколько быстро залог может подешеветь, пока протокол его продаёт. Чем резче ходит цена, тем больше запаса нужно оставить. Поэтому Ethereum и крупные стейблкоины вроде USDT в залоге ведут себя предсказуемо, а свежий мемкоин — нет. Чем стейблкоины отличаются друг от друга и где у них собственные риски, разобрано в материале про стейблкоины и принцип их работы.
Ключевая ошибка — занимать по максимуму разрешённого. Предел протокола это не рекомендация, а граница, за которой начинается ликвидация. Занимая у самой границы, вы оставляете себе нулевой запас на обычное рыночное колебание.
Что такое health factor и когда наступает ликвидация
Health factor — это показатель запаса прочности вашей позиции: он показывает, насколько стоимость залога превышает требования по долгу. Пока запас есть, ничего не происходит; когда он исчерпан, протокол начинает продавать залог.
Запас сокращается по двум причинам, и обе работают без вашего участия: залог дешевеет, либо долг растёт на накопленных процентах. Вторая причина коварнее — она действует медленно и незаметно, поэтому позиция, открытая «с запасом» и забытая на несколько месяцев, может подойти к границе сама, без всякого обвала.
Ликвидация в протоколе устроена иначе, чем маржинальный вызов у брокера: вам не звонят и не дают времени. Контракт исполняется мгновенно, часть залога продаётся, и сверху удерживается штраф в пользу того, кто эту ликвидацию провёл. Общая механика этого процесса разобрана в материале про ликвидацию в крипто-трейдинге и способы её избежать — в DeFi к ней добавляется то, что решение принимает код, а не риск-менеджер.
Практический вывод: запас прочности — не разовая настройка при открытии позиции, а величина, которую нужно проверять регулярно. Позиция «под залог и забыть» в кредитных протоколах не существует.
- 1вносите залог и открываете позицию с запасом прочности
- 2залог дешевеет ИЛИ долг растёт на процентах — запас сокращается
- 3запас подходит к границе — нужно долить залог или частично вернуть долг
- 4ничего не сделали — протокол сам продаёт часть залога и удерживает штраф
Что именно происходит между открытием позиции и ликвидацией — и в какой момент решение ещё за вами.
Критерий 3. Сколько стоит заём
Столько, сколько в момент сделки показывает сам протокол, — и эта величина меняется без предупреждения. Ставка в Aave не фиксируется договором: она пересчитывается по соотношению занятого и свободного в пуле.
Для заёмщика это означает неприятную асимметрию. Когда на рынке спокойно, занимать дешёво. Когда начинается стресс и все разом бегут за ликвидностью, ставка растёт — ровно в тот момент, когда ваш залог дешевеет. Два фактора риска включаются одновременно и усиливают друг друга.
Поэтому расчёт «заём обойдётся дешевле, чем я заработаю на активе» — это не расчёт, а предположение сразу о двух неизвестных: о цене залога и о стоимости денег. Ни то, ни другое вы не контролируете.
Критерий 4. Налоги: продажа и заём считаются по-разному
Это тот критерий, который в англоязычных обзорах Aave отсутствует полностью, а для российского читателя часто оказывается решающим.
Продажа цифровой валюты — это получение дохода, и он облагается НДФЛ по правилам Налогового кодекса РФ. То есть у продажи есть не только рыночная цена, но и налоговое последствие в том году, когда сделка состоялась.
Получение заёмных средств доходом само по себе не является — но это не значит, что заём налоговой стороной чист. Ликвидация залога это фактическая реализация вашего актива, произошедшая без вашего участия, и учитывать её придётся. Что именно и когда декларировать, подробно разобрано в материале про налоги с криптовалюты в России — здесь важно другое: налоговый результат у продажи и у заёма разный, и сравнивать варианты без него бессмысленно.
Продать или занять: сравнение вариантов
Свести четыре критерия в одну таблицу полезно, потому что видно: варианты не лучше и не хуже друг друга, они закрывают разные задачи.
| Что сравниваем | Продать актив | Занять под залог |
|---|---|---|
| Позиция в активе | закрыта окончательно | сохраняется за вами |
| Что нужно делать дальше | ничего | следить за запасом прочности |
| Главный риск | актив вырос без вас | ликвидация залога со штрафом |
| Стоимость решения | разовая, известна сразу | плавающая ставка, меняется |
| Налоговое последствие | доход в год сделки | возникает при ликвидации |
Заём не отменяет риск, а меняет его тип: с риска упущенной выгоды на риск принудительной продажи.
Чем Aave отличается от банковского кредита
Тремя вещами: основанием, скоростью взыскания и тем, кто принимает решение. Банк оценивает заёмщика и может пойти на уступки; протокол оценивает только залог и уступок не делает.
- Основание. банк смотрит на доход и историю заёмщика, протоколу нужен только залог — личность значения не имеет.
- Скорость. банк присылает уведомления и даёт срок, смарт-контракт исполняется в момент наступления условия.
- Гибкость. с банком можно реструктурировать долг, с кодом договориться нельзя — он исполняет опубликованные правила.
- Защита. вклад в банке попадает под страхование АСВ, внесённый в протокол актив не защищён ничем, кроме самого кода.
Последний пункт — главный. Риск смарт-контракта это не фигура речи: ошибка в коде, сбой поставщика ценовых данных или неудачное обновление протокола способны стоить вкладчикам средств. Откуда протокол вообще узнаёт цену залога и почему это отдельная точка отказа, объясняет материал про оракулы блокчейна и их роль.
Кому подходит заём под залог, а кому нет
Короткий ответ: подходит тем, у кого есть и понятный источник возврата, и привычка следить за позицией. Всем остальным дешевле продать.
Плюсы
- Есть срок и источник возврата долга
- Актив держите по долгосрочному плану и не хотите его закрывать
- Готовы проверять запас прочности регулярно, а не раз в квартал
- Понимаете, что ставка плавающая и может вырасти
Минусы
- Деньги нужны безвозвратно — заём лишь отложит продажу
- Залог составляет почти весь ваш портфель
- Рассчитываете занять по максимуму разрешённого предела
- Не готовы разбираться в риске смарт-контракта
Если в правой колонке нашлось хотя бы одно совпадение — это сигнал не торопиться.
Где новички теряют деньги на Aave
Почти все потери сводятся к четырём сценариям, и ни один из них не связан со сложностью интерфейса.
- Заём у самой границы. позиция открыта по максимуму предела и не выдерживает обычного колебания — ликвидация приходит на рядовом движении рынка, а не на обвале.
- Залог и долг в одном активе. заложили волатильную монету и в ней же считаете риск: при её падении запас прочности рушится с двух сторон одновременно.
- Позиция без присмотра. проценты накапливаются месяцами и подводят к границе даже при неизменной цене залога.
- Заём ради второй покупки того же актива. это скрытое плечо: падение бьёт и по залогу, и по купленному, и запас сгорает вдвое быстрее.
Отдельная категория потерь — не связанная с механикой протокола вовсе: поддельные сайты и кошельки, выманивающие доступ к активам. Прежде чем подключать кошелёк к любому протоколу, стоит прогнать проект по обычному чек-листу проверки: как отличить надёжный криптопроект от скама.
Зачем нужен сам токен AAVE
Токен AAVE — это не доля в пуле и не расписка на ваш залог, а инструмент управления протоколом и его страховой подушки. Занимать и вкладывать в Aave можно, вообще не держа AAVE.
Держатели токена участвуют в голосованиях: какие активы принимать в залог, какие задать пределы, как распределять доходы протокола. Это модель DAO — управления через голосование держателей, — и её механика разобрана отдельно: что такое DAO и как устроены такие организации.
Вторая функция сложнее и важнее для оценки риска: часть токенов вносится в страховой модуль, который служит источником покрытия при нехватке средств в протоколе. Владение таким токеном ближе к доле в бизнесе с собственным риском, чем к спокойному хранению стоимости.
Что важно знать российскому инвестору
Главное: цифровая валюта в России не является законным средством платежа, а её оборот регулируется отдельным законодательством о цифровых финансовых активах. Что именно поменялось для частного инвестора, разобрано в материале про закон о цифровых валютах 282-ФЗ.
Практических следствий два. Первое: у протокола нет лица, к которому можно предъявить претензию, — ни офиса, ни лицензии Банка России, ни механизма досудебного разбирательства. Спорить с результатом исполнения смарт-контракта негде.
Второе: рублёвый вход и выход остаются самым уязвимым участком всей цепочки, и именно там сосредоточены и комиссии, и риски. Способы и подводные камни собраны в разборе как вывести криптовалюту в рубли. Обзорную картину крипторынка по капитализации и секторам можно посмотреть на нашей карте крипторынка.
Частые вопросы о криптовалюте Aave
Четыре вопроса, которые чаще всего задают, разобравшись с общей механикой.
Можно ли потерять весь залог целиком
Как правило, нет: при ликвидации протокол продаёт часть залога, необходимую для покрытия долга, плюс штраф. Но при резком падении цены или сбое ценового источника потери могут оказаться значительно больше ожидаемых, а при серьёзной ошибке в коде протокола — затронуть и тех, кто ничего не занимал.
Нужно ли платить налог, если я не продавал, а занимал
Сам факт получения заёмных средств доходом не является. Но если протокол ликвидировал ваш залог, актив фактически был реализован, и это событие имеет налоговые последствия по правилам НК РФ. Расчёт удобнее вести по документам с площадки, через которую шёл рублёвый вход и выход.
Чем Aave отличается от стейкинга
Стейкинг — это участие в работе самого блокчейна за вознаграждение, а вклад в Aave — предоставление ликвидности другим пользователям под процент. Риски разные: в стейкинге это правила сети и срок разблокировки, в кредитном протоколе — качество залогов и код смарт-контракта. Подробно: что такое стейкинг криптовалюты и как он работает.
Что означают версии Aave V3 и V4
Это поколения протокола. Каждое новое меняет параметры риска: как считаются пределы по залогам, как изолируются новые активы, чтобы проблема одного не задела весь пул, и как протокол работает сразу в нескольких сетях. Для пользователя практический смысл один — правила, по которым считается ваш запас прочности, зависят от версии и сети, и их нужно смотреть в той, где вы реально открываете позицию.
Что делать дальше
Если после четырёх критериев заём под залог всё ещё выглядит подходящим инструментом, разумный порядок действий такой:
- Ответьте на первый критерий письменно: из какого источника и в какой срок вы гасите долг;
- Посмотрите рыночные данные монеты в карточке Aave и оцените, насколько волатилен актив, который вы собираетесь заложить;
- Заложите запас прочности с большим отрывом от границы, а не по максимуму предела;
- Договоритесь с собой о регулярной проверке позиции — и о том, что будете делать при сокращении запаса;
- Отдельно посчитайте налоговую сторону обоих вариантов, а не только рыночную.
И полезная проверка напоследок: если весь план держится на том, что залог не подешевеет, — это не план, а ставка на направление рынка. Механика Aave такую ставку не устраняет, она только делает её последствия автоматическими. Свежие рыночные данные монеты — в карточке Aave (AAVE).
Материал носит информационный характер, не является инвестиционной рекомендацией, индивидуальным финансовым советом или прогнозом курса. Операции с цифровыми валютами связаны с риском полной потери средств; решения вы принимаете самостоятельно.
Тикеры и упоминания в статье
Автор: Редакция Long/Short